






코스닥 상장 시동 건 바로팜, 비교기업 2곳→4곳으로 확대
- 차지현 기자
- 2026-10-06 06:00:52
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 비교기업 2→4곳 확대…갈레니카도 추가·적용 PER 25.0배→25.3배
- 주당 평가액 2만6210원→2만6547원…평가 기업가치 42억원 상승
- 할인폭 23.9~38.2%로 확대…희망공모가 1만6400~2만200원 유지
- PR
- 이제 모르면 안돼요! 팜노트 신제품 모음 9월호 보러가기
- 팜스타클럽
[데일리팜=차지현 기자] 약국 플랫폼 기업 바로팜이 코스닥 상장을 앞두고 기업가치 산정 구조를 재정비했다. 공모가 산정에 활용하는 비교기업에 한미사이언스 등을 추가해 기존 2곳에서 4곳으로 늘렸고, 평가 기업가치는 기존 3216억원에서 3258억원으로 높아졌다.
이에 따라 주당 평가액은 높아졌으나 할인폭을 키우면서 희망공모가 범위는 기존과 동일하게 유지했다. 최근 기업공개(IPO) 시장에서 공모가에 보수적으로 접근하는 분위기가 형성되고 있는 만큼 바로팜의 수요예측 결과에 관심이 쏠린다.
비교기업 2→4곳 확대…매출·비용 추정 근거도 세분화
3일 바이오 업계에 따르면 바로팜은 최근 코스닥 상장을 위한 정정 증권신고서를 제출했다. 지난달 8일 최초 증권신고서를 제출한 지 15영업일 만이다.
바로팜은 약국 대상 의약품 주문·유통 플랫폼을 운영하는 기업이다. 전국 약국의 90% 이상을 회원으로 확보한 플랫폼을 기반으로 의약품 주문 중개에서 직매입·유통, 광고, 자체 브랜드 등으로 사업 영역을 넓혀왔다. 회사는 플랫폼 사업 고도화와 신사업 확대를 위해 추가 성장 자금이 필요하다고 판단하고 이익미실현기업 특례 이른바 '테슬라 요건'을 통한 코스닥 상장을 추진 중이다.
이번 정정 신고서에서 가장 눈에 띄는 부분은 공모가 산정에 활용하는 비교기업의 변화다. 바로팜은 공모가 산정을 위해 유사기업의 주가수익비율(PER)을 적용하는 상대가치평가 방식을 택했다. 이 방식은 사업구조와 매출 구성 등이 유사한 상장사를 비교기업으로 선정한 뒤 이들의 평균 PER을 바로팜의 추정 순이익에 적용해 기업가치를 산출하는 구조다. 비교기업의 범위와 PER 수준에 따라 평가가치가 달라질 수 있어 피어그룹 선정이 공모가 산정의 주요 변수로 작용한다.
기존 신고서에서는 일본 엠쓰리(M3)와 미국 독시미티(Doximity) 등 2곳을 비교기업으로 선정해 평균 PER 25.0배를 제시했다. 이번 정정에서는 스위스 갈레니카(Galenica AG)와 국내 한미사이언스를 추가해 비교기업을 4곳으로 확대했다.기존 비교기업이 모두 해외 기업으로 구성돼 있었던 만큼 국내에서 유사한 의약품 유통 사업을 영위하는 한미사이언스를 추가해 비교기업의 대표성을 보완한 것이다.
바로팜은 "한미사이언스는 100% 자회사 온라인팜을 통해 약국을 대상으로 의약품 유통·도매 사업을 하고 있으며 이 사업이 그룹 내 가장 큰 매출 비중을 차지하고 있다"며 "지주회사이면서 직접 사업도 영위하는 사업지주회사라는 점 등을 고려해 바로팜과 사업구조와 주요 수익원에서 비교 가능성이 있다고 판단했다"고 설명했다.
실적 추정치 산출 근거도 한층 구체화했다. 바로팜은 기존과 동일하게 중립적 시나리오 기준 매출이 2026년 1746억원에서 2027년 2262억원, 2028년 2812억원으로 성장할 것으로 전망했다. 같은 기간 당기순이익은 70억원에서 144억원, 233억원으로 증가할 것으로 추정했다.
대신 이번 정정 신고서에서는 사업부문별 매출과 비용 산정 근거를 보다 세분화했다. 플랫폼 사업은 중개수수료·광고·클라우드·데이터로 나눠 각각의 매출 전망을 제시하고 파트너십 사업은 신규 파트너사 입점과 기존 거래처 계약 확대를 반영해 BMS 직매입 매출을 추정했다. 브랜드 사업은 자체 브랜드 품목 확대와 판매량 등을 토대로 매출 증가폭을 산정했다. 사업부문별 매출원가와 판매관리비 추정치를 제시해 매출 성장이 실제 영업이익과 순이익 증가로 이어지는 과정도 구체적으로 명시했다.
사업과 재무 측면의 투자위험에 대한 설명도 확대했다. 약국 관련 제도 변화가 사업에 미칠 수 있는 영향이 대표적이다. 회사 측은 "법인·체인약국이 허용될 경우 개별 약국을 연결하는 플랫폼의 효용이 감소하거나 수수료 인하 압력이 발생할 수 있다"면서 "소비자 대상 의약품 온라인 판매가 허용될 경우 대형 전자상거래 사업자의 시장 진입으로 경쟁이 심화될 가능성도 있다"고 했다. 이어 "성분명 처방·대체조제 확대와 약가 인하 역시 약국의 재고 보유와 주문 빈도, 거래 규모에 영향을 미쳐 플랫폼 거래액과 수수료 수익 감소로 이어질 수 있다"고 덧붙였다.
평가 몸값 3258억으로 상승…할인폭 키워 공모가 유지
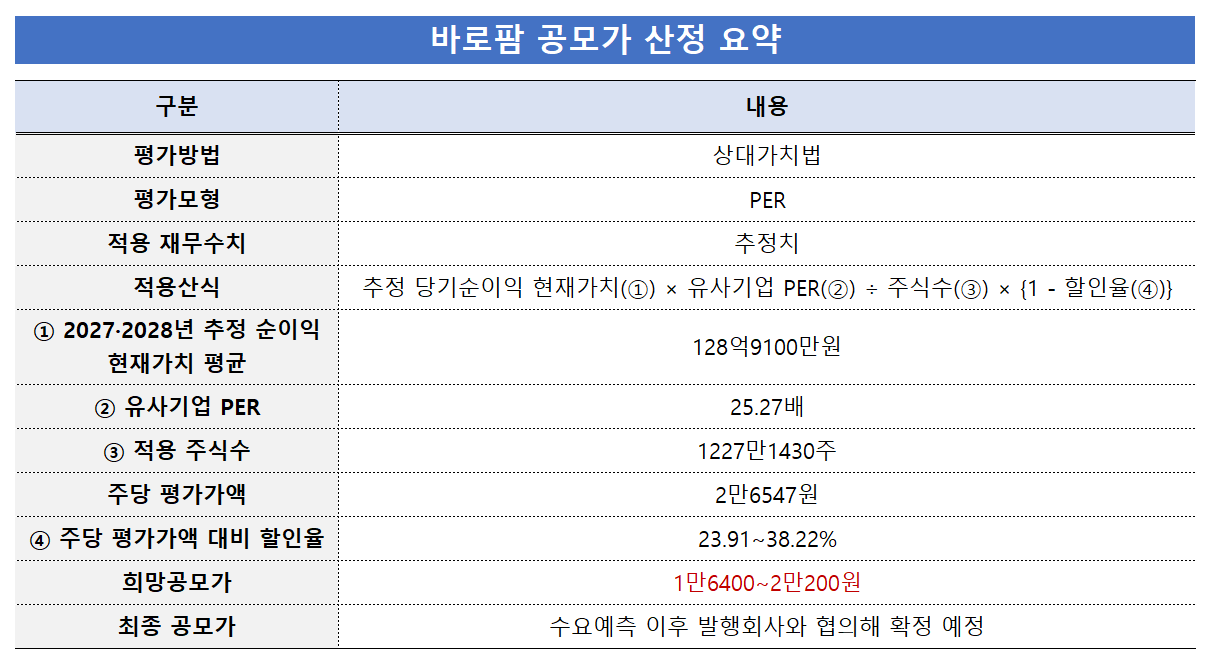
실적 추정치에는 변화가 없지만 적용 PER이 높아지면서 바로팜의 평가 몸값은 소폭 상승했다. 비교기업이 기존 2곳에서 4곳으로 늘어나면서 적용 PER도 25.0배에서 25.3배로 높아졌다. 이에 주당 평가액은 기존 2만6210원에서 2만6547원으로 1.3% 상승했다. 적용주식수 1227만1430주를 기준으로 환산한 평가 기업가치도 3216억원에서 3258억원으로 높아졌다.
다만 실제 투자자에게 제시하는 희망공모가는 바뀌지 않았다. 평가가액이 높아진 만큼 할인율을 확대하면서다. 기존에는 주당 평가액에 22.9~37.4%의 할인율을 적용했지만 이번에는 23.9~38.2%로 할인폭을 키웠다. 이에 따라 바로팜의 희망공모가 범위는 주당 1만6400~2만200원으로 그대로 유지됐다.
기업가치 산정 근거는 구체화하면서도 실제 공모가 눈높이는 높이지 않는 방식으로 시장 부담을 최소화하려는 전략으로 풀이된다. 비교기업을 확대하면서 산정상 기업가치는 높아졌지만 이를 그대로 공모가에 반영하지 않고 할인율을 추가로 적용한 것이다. 최근 IPO 시장에서 가격 경쟁력이 수요예측 성패를 좌우하는 주요 요인으로 부각되고 있다는 점도 고려한 것으로 보인다.
업계에서는 바로팜의 수요예측 결과를 주목하는 분위기다. 최근 IPO 시장에서는 상장 후 주가 부진을 겪은 기업이 잇따르면서 기관투자자가 공모가격에 보다 보수적으로 접근하는 흐름이 나타나는 모습이다.
결국 바로팜이 제시한 기업가치가 이번 수요예측에서 시장의 눈높이를 충족할지가 관건이 될 전망이다. 현재 매출의 상당 부분을 차지하는 BMS 직매입 중심 저마진 구조에서 벗어나 플랫폼과 자체 브랜드 사업을 키워 수익성을 높일 수 있다는 점을 기관투자자들에게 얼마나 설득하느냐가 핵심이다. 여기에 전국 약국의 90% 이상을 이미 회원으로 확보한 만큼 기존 유통망 안에서 거래액과 약국당 매출을 얼마나 추가로 끌어올릴 수 있을지도 성장성 평가의 주요 변수로 꼽힌다.
관련기사
-
아젤클린·니코레트 등 쏟아지는 신제품…온라인몰 판촉 경쟁
2026-10-02 06:00
-
트윈데믹에 감기까지…명절 앞둔 약국 '북새통'
2026-09-21 12:05
-
IPO 도전장 바로팜, 순익 233억 전망…저마진 구조 과제
2026-09-18 11:57
-
1200억 릭시아나, 약국 넘어 도매까지 공급난 확산
2026-09-04 12:06
-
보고신약, 추석 맞아 온라인 약국몰 할인·증정 행사
2026-08-25 16:42
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 전략기획/학술 약사 채용 (정규직)
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 SRC노인전문병원에서 약사님을 모집합니다
-
 은평성모병원 2027년도 신입약사 공개채용
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
-
 서울라이즈요양병원 주간 약사님을 모십니다!
-
 제제연구, MR 경력 채용(ASAP)
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 강릉아산병원 약사 모집
-
 2026년 하반기 한미그룹 공개채용
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 연세대학교 의료원 신규 약사(정규직) 모집
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 향남공장 OQA 품질약사 채용 (신입/경력 무관)
-
 경상북도 김천의료원 약사 채용
-
 2026년 국립소방병원 약무직 3차 신규직원 채용 공고
-
 2026년 킴스제약 신입/경력사원 모집
-
 세종공장 품질관리약사 경력 채용
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 약제부 약사 모집(야간약사)
-
 용인세브란스병원 약제팀 계약직 약사 신규모집 안내
-
 치약제 제조관리약사 모집(의약외품 제조업)
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 원내 약국 약사 채용공고
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 요셉의원 병원약사 채용 공고
-
 나은 필 병원 약사님 모십니다.
-
 [대웅제약] 시판연구팀장 채용
-
 계약직(주말 주간: 일요일) 약사 공채
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 BHS한서병원 정규직 약사 모집
약국e몰




오늘의 TOP 10
- 1의협 "진료 중인 소아응급실 압수수색 전대미문 사태"
- 2식약처 중조단 사건 서부공소청으로...리베이트 수사는 어디로
- 3"권리금 줄 때까지 못 나가"…명도소송 걸린 상가 임차인의 오해
- 4'CSO영업소 증빙 의무' 입법에 복지부 "실익 없다" 제동
- 5JW중외, 리바로젯+SGLT2 당뇨 3제 복합제 개발 시동
- 6코스닥 상장 시동 건 바로팜, 비교기업 2곳→4곳으로 확대
- 7보령家 법정다툼, 손배로 확대될까…주식매수청구권 쟁점
- 8한국백신, 수익성 개선에 미래투자 지속…CDMO 사업화 속도
- 9비대면 약 배송 철회 국회 청원, 한 달간 6만1210명 동참
- 10기능성 문구 같아도 근거는 다르다? 관절건강 원료의 과학