






종근당, 외형·내실 모두 잡았다...코프로모션 전략 성공
- 이석준
- 2019-02-01 06:15:19
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 3년새 매출 61% 급증·이익률 8% 유지…수익성 저하 우려 불식
- PR
- 이제 모르면 안돼요! 팜노트 신제품 모음 9월호 보러가기
- 팜스타클럽
해당 기간 영업이익률은 8% 안팎을 유지했다. 급격한 외형 확대에도 내실 관리에 성공했다. 상품 판매로 인한 수익성 저하 우려를 불식시켰다.
31일 종근당 영업(잠정)실적(공정공시) 공시를 보면, 지난해 매출액은 9557억원으로 전년(8843억원) 대비 8.1% 증가했다. 창립 이후 최대 수치다.
범위를 3년으로 넓혀보면 외형 성장률은 더욱 가파르다. 2015년(5925억원)과 비교하면 3년새 61.3% 늘었다.
2016년 들여온 도입 신약이 결정적인 역할을 했다. 종근당은 그해 초 자누비아(당뇨병약), 글리아티린(뇌기능개선제), 바이토린(스타틴복합제) 등 당시 연간 2500억원 규모의 MSD 품목을 대웅제약에서 받아왔다.
2016년 매출액은 단숨에 8320억원으로 전년(5925억원)보다 40.42% 증가했다.
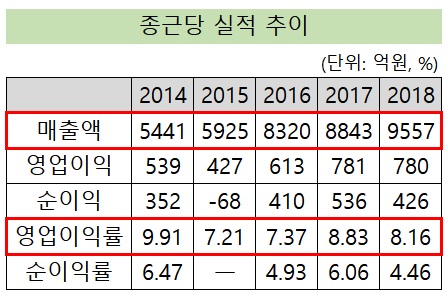
도입 신약으로 인한 급격한 외형 확장에도 수익성 저하는 발생하지 않았다.
종근당은 2014년부터 지난해까지 7~9%대 영업이익률을 유지하고 있다. 2017년과 지난해는 8.5% 안팎을 기록했다.
대규모 도입 신약 판매에도 자체 신약 및 제네릭이 수익성 부문에 균형을 맞춘 결과다.
고지혈증치료제 리피로우(지난해 원외처방조제액 474억원), 고혈압치료제 딜라트렌(342억원), 고혈압복합제 텔미누보(340억원), 관절염치료제 이모튼(300억원), 당뇨치료제 듀비에(185억원) 등이 그렇다. 듀비에는 종근당이 만든 신약이다.
업계 관계자는 "종근당은 외형 확대 속에서도 수익성을 일정한 수준으로 유지했다"며 "실적 예측 가능성은 지속적인 R&D 투자에도 도움을 준다"고 진단했다. NH투자증권은 종근당의 올해 R&D 비용을 1300억원에 이를 것으로 전망했다.
관련기사
-
한미약품, 처방약 시장 1위 등극...종근당과 양강 체제
2019-01-18 06:20
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 약제부 계약직 야간전담 약사 모집
-
 약제부 약사 모집(야간약사)
-
 경력 및 신입 약사 모집
-
 2026년 하반기 한미그룹 공개채용
-
 [휴온스그룹] 휴메딕스 제조관리 약사 신입/경력직 채용
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 세종공장 품질관리약사 경력 채용
-
 정규직 약사 모집
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 약제팀 약사(야간전담 시간제)
-
 정규직 약사(2급, 3급) 채용
-
 의정부/노원을지대학교병원 약사 채용
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 향남공장 OQA 품질약사 채용(풀타임)
-
 경상북도 김천의료원 약사 채용
-
 [여의도성모] 약제팀 계약직 주간약사 및 시간제 주간약사 모집
-
 제제연구, MR 경력 채용(ASAP)
-
 은평성모병원 2027년도 신입약사 공개채용
-
 서울특별시 성동구 시간선택제임기제공무원[나급] 채용공고
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 서울숲역 인근 풀타임 약사 채용(주 2일)
-
 토요약사님 모십니다.
-
 개발기획부문 팀원 채용
-
 [강동성심병원] 주말약사 모집공고
-
 서울특별시 송파구 일반임기제 공무원(약사) 채용 공고
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 삼척의료원 2026년 약사 모집(채용 중)
-
 R&D센터 약사 채용
-
 라이센싱 그룹 경력 채용(5년 이상)
-
 임상PM/제제개선/건기식개발담당 채용
약국e몰




오늘의 TOP 10
- 1온누리 '메가·프라임' 갈등 확산…가맹약국 200곳 집단행동
- 2약사들의 약 배송 반발 이유…"약국 존립에 관한 문제"
- 3천연물 신약 프리미엄 없는 '지텍', 스티렌과 동일가로 승부
- 4위원회 설치에 보수 연계까지…제약바이오, ESG 경영 본격화
- 5원료기업 엠에프씨의 완제약 도전…"먹는 인슐린 개발"
- 6[데스크 시선] 상폐 유예 '위험한 호재'가 쏟아진다
- 7COPD 3제 복합제 '브레즈트리', 대형병원 처방권 진입
- 8아스텔라스 '아이저베이주' 허가…황반변성 실명 위기 막는다
- 9광고 사전심의법 보류 이유…"창고형 잡으려다 동네약국 규제"
- 10성장기 거친 인바디 30년…차기철 회장 "전성시대 이제부터"