






일성신약, 5년째 성장 정체…이익률 3%·수출 0%대
- 이석준
- 2018-04-25 06:28:50
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- R&D 등 투자 소홀, 실적 턴어라운드 요원…본업 외 금융 사업 등 관심
- AD
- 오토팩의 변화, 30분의 약사님 먼저 체험해보세요
- 신청하기
일성신약의 실적 정체 현상이 수년째 지속되고 있다. 최근 5년간 매출액은 600억원대에 묶여있고 영업이익률은 업계 평균을 하회하는 3%대를 전전하고 있다. R&D 투자 등에도 소극적이어서 향후 턴어라운드를 기대하기 힘들다는 평가가 나온다.
25일 사업보고서에 따르면, 일성신약의 지난해 매출액은 670억원으로 전년(675억원) 대비 역성장했다. 영업이익은 26억원으로 지난해(25억원)와 비슷했다.
일성신약의 성장 브레이크는 어제 오늘 일이 아니다. 최근 5년간 실적을 보면 사실상 제자리걸음에 가깝다. 매출액은 600억원대를 맴돌고 영업이익률은 평균 3%대에 그치고 있다.
반등 요소가 없기 때문이다. 자체 품목이 없는데다 제네릭 등 다품종 소량 생산 구조 탓에 마진이 좋지 않다. 전체 매출액의 30%를 넘는 오구멘틴도 영국계 제약사 GSK로부터 원료를 받아 제조 및 판매하고 있다. 지난해 매출원가율은 60%를 넘어섰다.
내수에 극단적으로 의존하는 사업 구조도 성장 걸림돌로 지적된다. 지난해 수출액(15억원)은 전년(5.9억원)에 비해 3배 가까이 늘었지만 매출액에서 차지하는 비중은 2%대에 불과하다. 5년간 매출 대비 수출 비중은 0.72%다.
일성신약은 사업보고서에 '국내 시장은 물론 국제 전시에 참가하는 등 해외 시장 진출에도 집중하고 있다' '일본 후생성에 해외제조업체로 인정받았고 2015년에는 본격적인 해외 CMO 사업의 일환으로 일본 진출을 시작했다'고 명시했다. 다만 수출 실적을 보면 지키지 못한 공약이 되고 있다.
일성신약은 R&D 부문에 연간 10억 원 정도만 투자하고 있다. 매출액에서 차지하는 비중은 2% 안팎이다. 단순 복제약 말고는 차별화 된 제품이 나오기 힘든 구조다. 실적 턴어라운드 역시 기대하기 힘든 대목이다.
투자활동현금흐름은 대다수 제약사에서 큰 비중을 차지하는 유무형 자산의 취분 및 취득 항목 대신 장단기금융상품의 순증감, 매도가능금융자산의 취분 및 취득 등 금융 관련 항목이 절대적인 비중을 차지하고 있다.
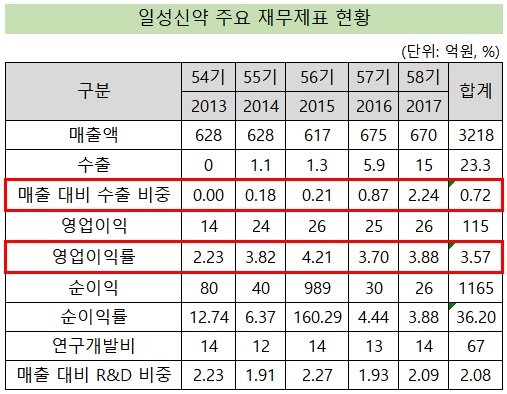
일성신약은 삼성물산 매도로 10년여 만에 수익률 191%를 거뒀다. 2015년 기록한 순이익 989억원의 상당 부분은 삼성물산 매도 차익이다. 일성신약은 현재 NH투자증권(20억 원), KT(30억 원) 등에도 투자하고 있다.
업계 관계자는 "일성신약은 성장보다는 대물림에 치중하는 보수적 사업 구조를 갖고 있다"고 "반전 요소가 없어 당분간 실적 턴어라운드는 요원해보인다"고 평가했다.
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 약제팀 약사(야간전담 시간제)
-
 [강동성심병원] 주말약사 모집공고
-
 향남공장 OQA 품질약사 채용(풀타임)
-
 서울특별시 성동구 시간선택제임기제공무원[나급] 채용공고
-
 정규직 약사 모집
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 R&D센터 약사 채용
-
 서울숲역 인근 풀타임 약사 채용(주 2일)
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 개발기획부문 팀원 채용
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 제제연구, MR 경력 채용(ASAP)
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 삼척의료원 2026년 약사 모집(채용 중)
-
 경상북도 김천의료원 약사 채용
-
 [여의도성모] 약제팀 계약직 주간약사 및 시간제 주간약사 모집
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 서울특별시 송파구 일반임기제 공무원(약사) 채용 공고
-
 경력 및 신입 약사 모집
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 라이센싱 그룹 경력 채용(5년 이상)
-
 약제부 계약직 야간전담 약사 모집
-
 토요약사님 모십니다.
-
 세종공장 품질관리약사 경력 채용
-
 정규직 약사(2급, 3급) 채용
-
 임상PM/제제개선/건기식개발담당 채용
-
 약제부 약사 모집(야간약사)
-
 [휴온스그룹] 휴메딕스 제조관리 약사 신입/경력직 채용
약국e몰




오늘의 TOP 10
- 1"신선하다" vs "호객 행위"…대형약국 스타 마케팅 논란
- 2창고형약국 절도 범죄 표적…17일간 317만원어치 훔쳐
- 3제약공장 살균제 혼선 풀리나…살포자제 유예 협의 진전
- 4기등재 1차 재평가 1만1959개...478개 품목 감소
- 5창고·팩토리 약국 명칭 최소 200곳 영향권…혼란 불가피
- 610월 7일부터 복지부 국감…13일 식약처, 16일 공단·심평원
- 7에스티팜, 1년 새 연구인력 30% 확대…mRNA 조직도 신설
- 881억 회수 불확실한 씨티씨바이오, 적자 자회사에 4억 대여
- 9한국릴리 ‘레테브모’ 내달 등재 유력...약가유연계약 합류
- 10비대면진료 시행령 입법예고…처방일수·지역 제한은 미확정