






4분기 대웅 34%-유한 29% 매출 성장…도입품목 힘
- 가인호
- 2013-12-12 06:24:56
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 상위 5개사 18% 매출 증가 예상, 영업이익도 큰폭 상승
- AD
- 10월 2주차 지역별 매출 트렌드 분석이 필요하다면? 제약산업을 읽는 데이터 플랫폼
- BRPInsight
제네릭 자진인하 등 국내제약사들의 자구책에도 불구하고 의료기관 처방패턴이 오리지널 품목 중심으로 확실하게 재편되고 있기 때문이다.
관전 포인트는 리베이트 이슈로 실적 변화에 관심이 집중됐던 대웅제약의 행보다.
하지만 검찰과 식약처 합동조사로 어려움을 겪었던 대웅은 일부 예상과 달리 올 4분기 상위제약사 중 가장 높은 매출 성장을 견인할 것이 확실시 되고 있다. 역시 도입품목의 힘이다.
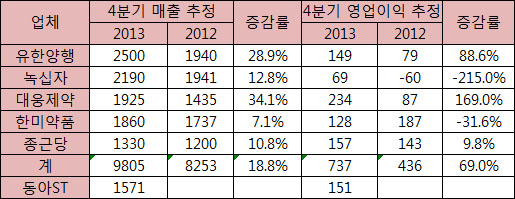
데일리팜이 11일 각사와 증권가 분석자료를 토대로 올 4분기 매출 상위 5개 제약사의 실적을 추정한 결과 5개사 평균 매출액은 9800억원대를 기록할 것으로 보여 지난해 같은기간(8253억)보다 무려 18%이상 매출이 성장하는 것으로 분석됐다.
영업이익도 지난해와 견줘 70%에 육박하는 성장곡선을 그릴 것으로 추정된다. 제약사별로는 대웅제약이 34%대 매출성장이 예상되면서 가장 가파른 성장세를 기록할 것이 유력하다. 유한양행도 28%대 매출 증가를 보일 것으로 보여 리딩기업을 사실상 확정했다.
이 두기업의 공통점은 도입품목을 기반으로 한 막강한 영업과 마케팅력에 있다.
여기에 리베이트 감소에 따른 제네릭 처방요인이 사라진 점도 상대적으로 오리지널 중심 품목을 보유하고 있는 유한과 대웅에게 호재로 작용했다는 분석이다.
수익성 부문에서도 유한과 대웅은 날개를 달았다. 유한은 80%대, 대웅은 160%대 영업이익 성장이 예상되고 있다.
다만 녹십자와 한미약품은 R&D 비용 투자에 따른 부담으로 수익구조가 여의치 않은 것으로 판단된다.
한편 텔미누보와 스티렌 개량신약 등 효자 신제품을 내놓은 종근당은 안정적인 실적을 유지하면서 꾸준함을 보이고 있다.
관련기사
-
상장 53사 매출 5.4%↑…광동 영진 동국 '방긋'
2013-12-02 06:24
-
상위사들, 매출·수익 회복…매출 1조원은 어림없어
2013-11-09 06:10
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 강릉아산병원 약사 모집
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 2026년 하반기 한미그룹 공개채용
-
 향남공장 OQA 품질약사 채용 (신입/경력 무관)
-
 약제부 약사 모집(야간약사)
-
 QA Manager 채용 (약사 면허 소지자)
-
 정규직·토요·야간약사 채용 공고
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 개발본부 RA팀장 경력 채용
-
 의약품안전정보본부장 채용 재공고
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 임상PM/제제개선/건기식개발담당 채용
-
 원내 약국 약사 채용공고
-
 정규직 약사 채용 / 주말약사 채용
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 은평성모병원 2027년도 신입약사 공개채용
-
 '정규직 약사' '주말약사' 채용
-
 요셉의원 병원약사 채용 공고
-
 지방시간선택제임기제(나급) 공무원 채용
-
 세종공장 품질관리약사 경력 채용
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 병원에서 근무할 약사를 모십니다.
-
 [제뉴파마] PV 직무 신입/경력사원 모집
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
-
 전략기획/학술 약사 채용 (정규직)
약국e몰




오늘의 TOP 10
- 1"비대면 처방은 정산 불가"…제약사들 CSO 수수료 빗장
- 2'아젤리아' 돌풍에 제네릭 봇물…약국은 판매가 책정 고심
- 3처방과 다른약 조제했는데 '무죄'…오조제 어디까지 처벌받나
- 4다국적사 전유물이었던 '공격적 특허 방어', 국내사로 확산
- 5알보젠, '유로박솜' 인수 마무리…비뇨기 포트폴리오 강화
- 6이연제약, 무이자 210억 조달…충주공장 사업 확대 탄력
- 7약사회 비대위, 상비약 확대 대응 강화…플랫폼 제보 채널도
- 8상폐 벼랑 끝 바이오 '숨통'…시총 미달 퇴출 불씨 여전
- 9삼오제약 복스조고, 처방병원 4곳→15곳…매출 300억 기대
- 10세포치료제 매출 99% 쏠린 지씨셀…19년 만에 후속제품 도전