










명문제약 단기차입금 비중 30%p 뚝…유동성 숨통
- 이석준
- 2024-10-08 06:00:00
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 올 3월말 85.9%서 6월말 52.6% 변경
- '한때 99.9% 단기차입비중' 기업 리스크 작용
- 장기차입금 늘었지만 단기 유동성 확보
- AD
- 오토팩의 변화, 30분의 약사님 먼저 체험해보세요
- 신청하기
[데일리팜=이석준 기자] 명문제약 단기차입금 비중이 뚝 떨어졌다. 3개월만에 30%p 넘게 낮아졌다. 유동성에 숨통이 틔였다는 분석이다. 단기차입금 비중은 수년간 명문제약 기업 리스크로 자리잡았다.
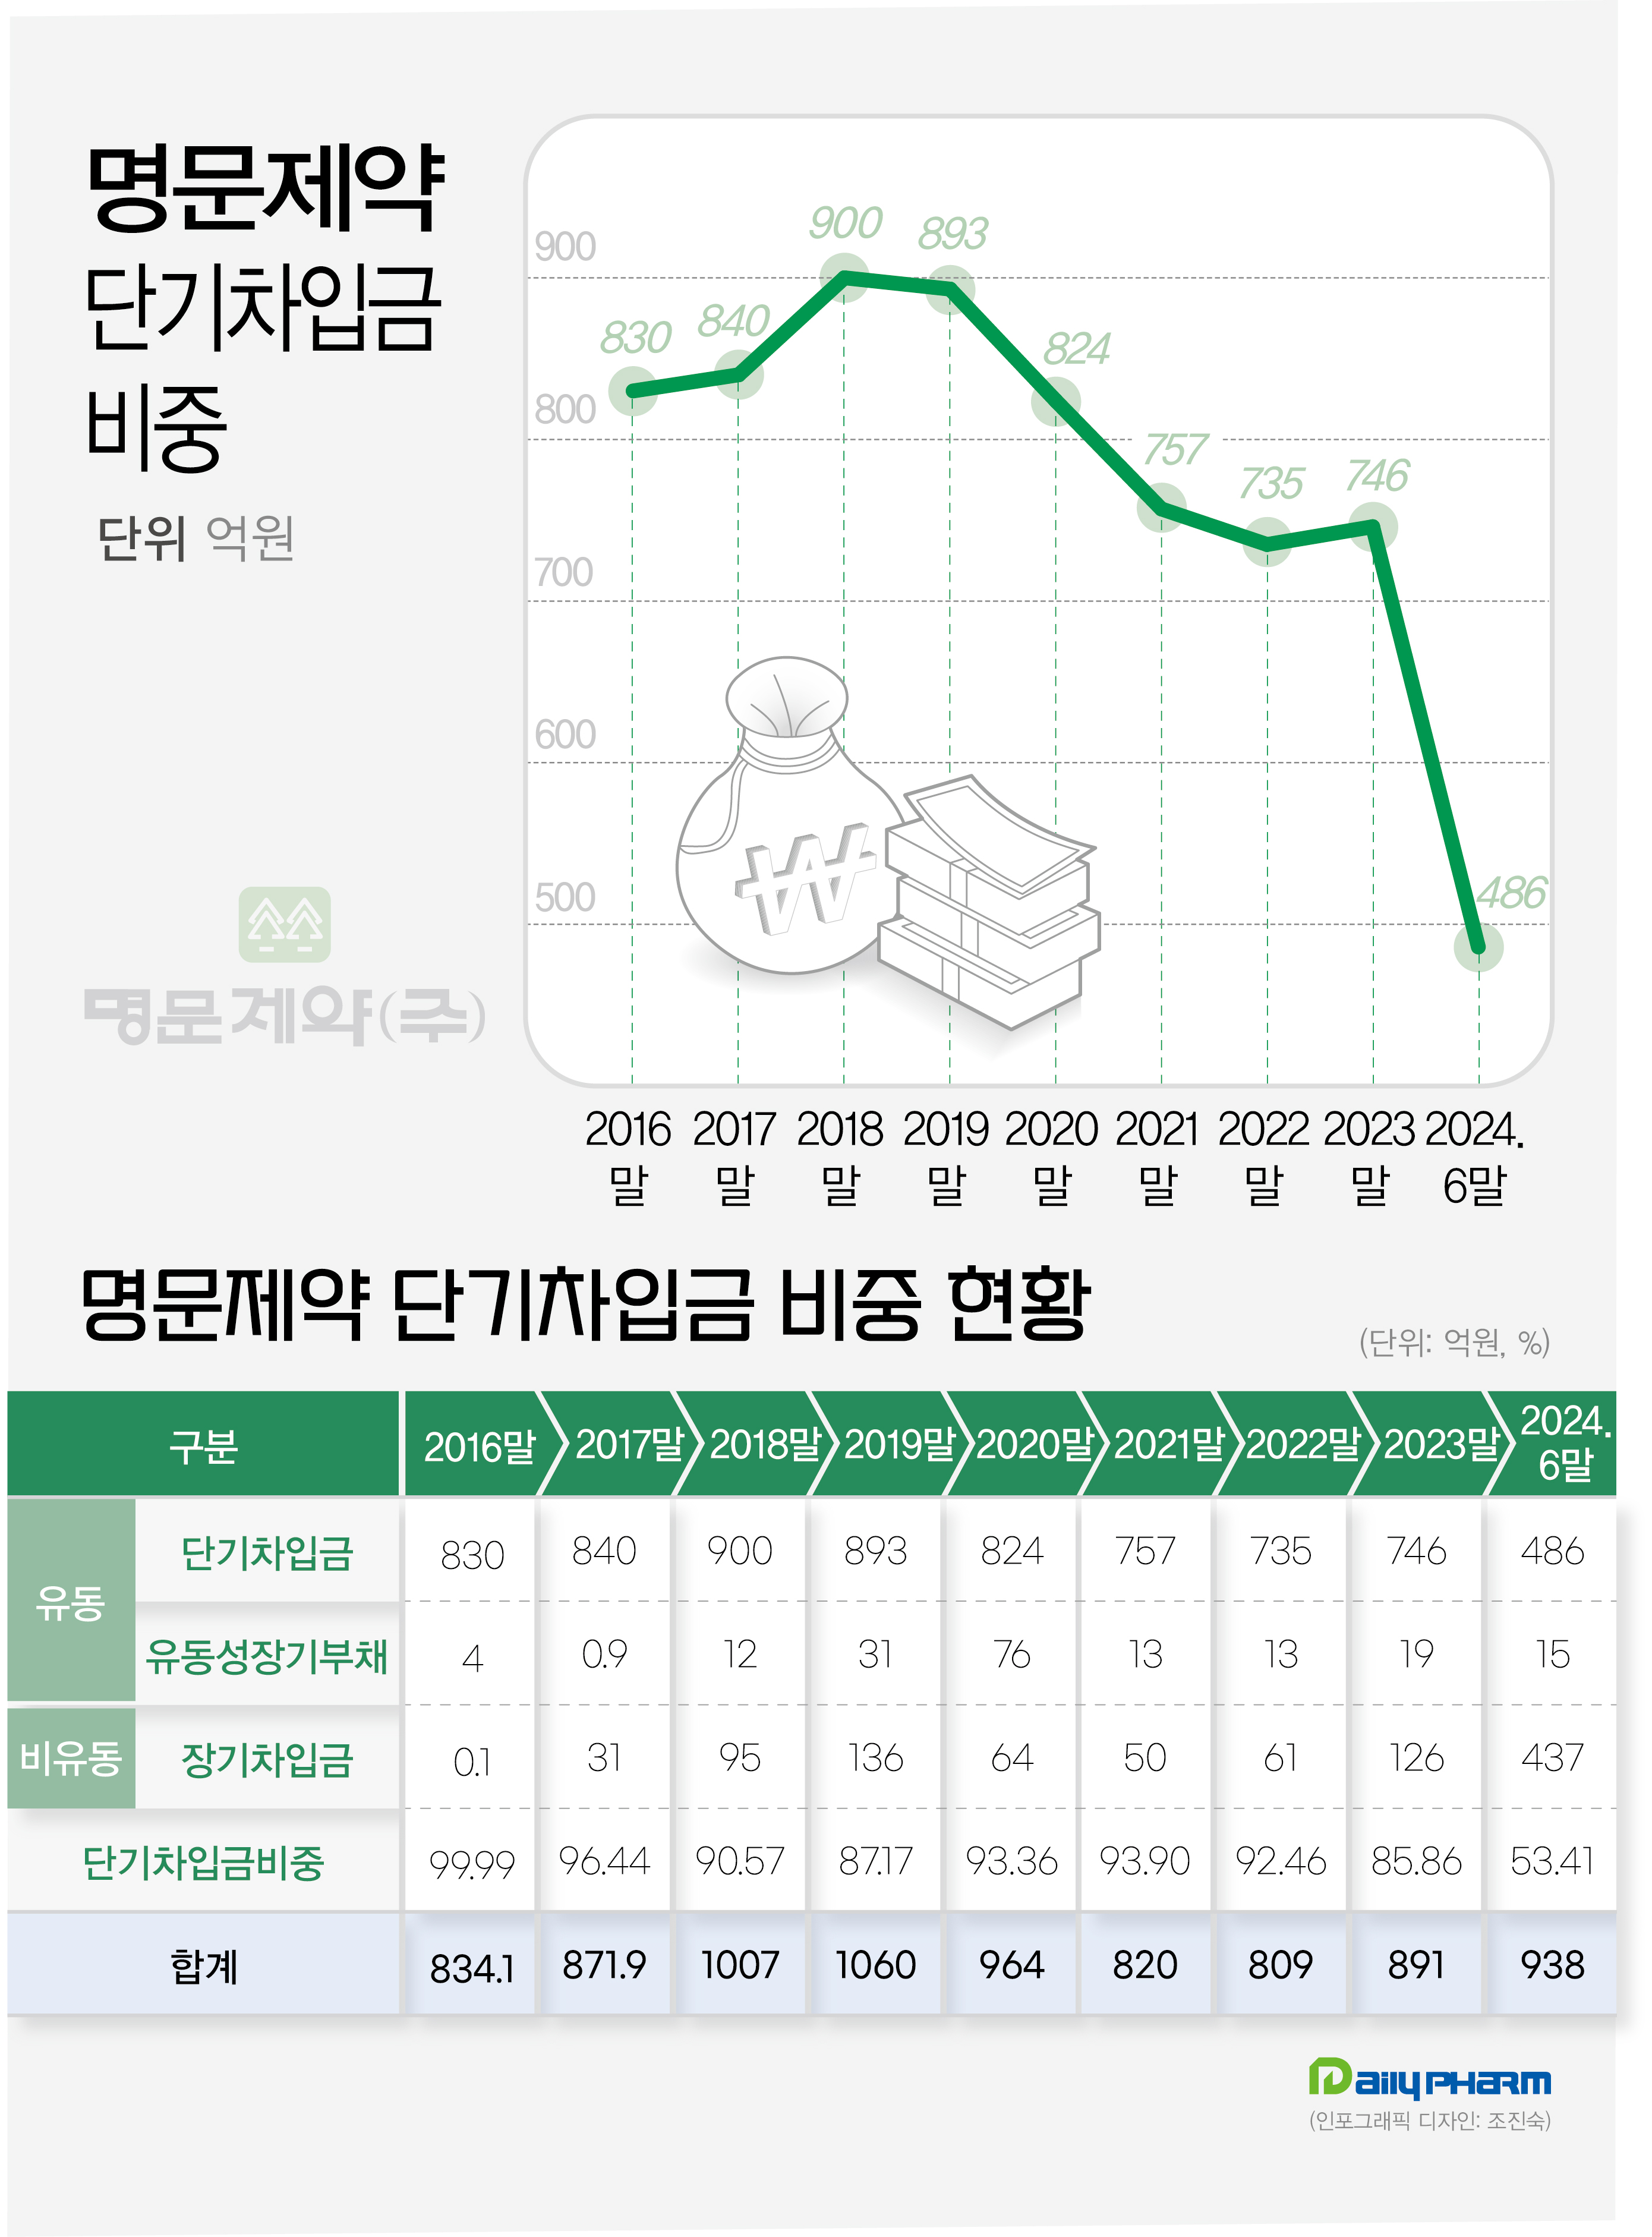
불과 3개월 전과 달라진 수치다. 명문제약의 올 3월말 기준 단기차입금 비중은 85.9%다. 당시 단기차입금(유동성장기부채 19억원 포함)은 765억원에 달했다. 상환 등으로 3개월만에 단기차입금 비중이 30%p넘게 떨어졌다.
물론 장기차입금 증가(3월말 126억→6월말 437억원)로 총차입금은 늘었지만 이중 단기차입금 비중이 50% 초반대로 낮아지면서 유동성 리스크에서 한결 자유로워 졌다.
그간 명문제약의 높은 단기차입금 비중은 기업 리스크로 작용했다.
실제 단기차입금 비중은 2016년말 99.9%까지 찍었다. 이후 2017년말에서 올 3월말까지85.86~96.44%의 단기차입금 비중을 기록했다. 여기에 올 반기말 현금성자산(단기금융상품 29억원 포함)은 117억원에 불과해 유동성 리스크가 꼬리표처럼 붙어다녔다.
한편 명문제약은 2020년 하반기 자체 영업부를 축소하고 CSO 체제로 변경했다.
CSO 체제는 제약사가 제품 판매 영업을 CSO에 외주로 맡기고 판매된 제품의 처방전 개수만큼 CSO에 수수료를 지급하는 방식이다.
CSO 전환 후 실적은 턴어라운드에 성공했다.
연결 기준 매출은 2020년 1279억원에서 지난해 2021년 1696억원으로 늘었다. 올 반기는 903억원이다. 산술적으로 1800억원 안팎의 외형이 점쳐진다.
수익성도 개선됐다. 2019년 143억원, 2020년 290억원, 2021년 59억원 영업손실에서 2022년 64억원, 2023년 10억원의 영업이익을 올리며 적자 늪에서 탈출했다. 단 올 반기에는 16억원의 영업손실을 내고 있다.
직원 수는 급감했다. CSO 전환으로 외주 영업이 확대되면서 2019년말 540명이던 전체 임직원 수는 올 6월말 282명으로 줄었다. CSO 전환 당시 자체 영업사원이 CSO로 대거 빠졌기 때문이다.
관련기사
-
급격한 직원수 변화…제약사들의 체질개선 승부수
2023-11-20 06:00
-
CSO 3년 명문, 직원 절반 줄고 수수료 600억대 진입
2023-11-17 06:00
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 제제연구, MR 경력 채용(ASAP)
-
 2026년 국립소방병원 약무직 3차 신규직원 채용 공고
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 은평성모병원 2027년도 신입약사 공개채용
-
 정규직 약사 채용 / 주말약사 채용
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 원내 약국 약사 채용공고
-
 2026년 하반기 한미그룹 공개채용
-
 '정규직 약사' '주말약사' 채용
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 전략기획/학술 약사 채용 (정규직)
-
 나은 필 병원 약사님 모십니다.
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 [대웅제약] 시판연구팀장 채용
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 약제본부 정규약사 / 주말약사 채용 안내
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 강릉아산병원 약사 모집
-
 용인세브란스병원 약제팀 계약직 약사 신규모집 안내
-
 경상북도 김천의료원 약사 채용
-
 서울라이즈요양병원 주간 약사님을 모십니다!
-
 약제부 약사 모집(야간약사)
-
 연세대학교 의료원 신규 약사(정규직) 모집
-
 요셉의원 병원약사 채용 공고
-
 계약직(주말 주간: 일요일) 약사 공채
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 향남공장 OQA 품질약사 채용 (신입/경력 무관)
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
-
 세종공장 품질관리약사 경력 채용
약국e몰




오늘의 TOP 10
- 1CSO 리베이트, 국감 이슈화…제약사 연대책임 강화 기류
- 2대법원, 휴텍스 GMP 취소 집행정지…생산 재개 숨통
- 3"결국 수혜자는 건물주"…약국에 번지는 매출 연동형 월세
- 4"5살 아이에 금기약 처방"…창고형 약국 조제 논란 확산
- 5약가 개편에 공단·심평원 과부하...약제 인력 증원 검토
- 6국전, 블루파마 기술 품고 美 간다…글로벌 무균주사제 승부수
- 7휴베이스 회원 1000명 돌파…"변화에 강한 약국으로"
- 8정우신약, 회생 M&A 진전…조건부 투자계약 체결
- 9하루에 탈모약 630일치 쇼핑…'처방 자판기'된 비대면 진료
- 10비스쿰알붐·이뮤노시아닌 희귀약 해제…면역주사 재평가 임박