


총 401건
-
 [노벨드럭] 제2형 황반부 모세혈관 확장증 치료제 '엔셀토'엔셀토(Encelto®, 성분명: 레바키나젠 타로레첼, revakinagene taroretcel-lwey, Neurotech Pharmaceuticals)는 2025년 3월 미국 FDA가 성인 특발성 황반 모세혈관확장증 2형(idiopathic Macular Telangiectasia Type 2, MacTel type 2)의 치료제로 최초 승인한 동종 캡슐화 세포 기반 유전자치료제이다. MacTel type 2는 주로 중년 이후 양쪽 눈의 황반에 발생하여 서서히 진행하는 신경퇴행성 망막질환이다. 초기에는 황반 주변의 모세혈관이 확장되고 혈관 투과성이 증가하는 변화가 나타난다. 질환이 진행되면서 망막을 지지하는 뮐러 세포(Müller cell)와 빛을 감지하는 광수용체 세포가 점차 손상된다. 광수용체 손상이 진행되면 빛간섭단층촬영(optical coherence tomography, OCT)에서 정상적으로 연속되어 보이는 타원체대(ellipsoid zone, EZ)가 끊어지거나 소실되며, 그 범위가 점차 확대된다. 이에 따라 해당 부위의 망막감도가 감소하고 시기능도 점진적으로 저하된다. 이러한 광수용체의 손상은 회복이 어려워 질환이 진행될수록 비가역적인 시기능 손상과 시력 저하를 초래한다. 이는 독서와 일상생활 수행 등 환자의 삶의 질에 상당한 영향을 미칠 수 있다. 엔셀토는 200,000~440,000개의 유전적으로 조작된 동종 망막색소상피(retinal pigment epithelial, RPE) 세포를 반투과성 캡슐에 담은 캡슐화 세포 기반 유전자치료제이다. 캡슐은 외과적 시술을 통해 유리체강 내에 이식된다. 캡슐 내부의 유전적으로 조작된 RPE 세포는 재조합 인간 섬모신경영양인자(recombinant human ciliary neurotrophic factor, rhCNTF)를 지속적으로 발현하고 분비하도록 설계되어 있다. 분비된 rhCNTF는 망막의 광수용체 세포에 신경보호 효과를 나타내어 세포의 퇴행과 소실을 억제한다. 이를 통해 엔셀토는 MacTel type 2 환자에서 24개월 이상 광수용체 세포의 소실과 이에 따른 질환의 진행을 유의하게 늦추는 효과를 나타낸다. 엔셀토의 임상적 효능은 동일한 설계로 진행된 두 건의 다기관, 무작위 배정, 위약 대조 3상 임상시험인 NTMT-03-A와 NTMT-03-B에서 입증되었다. 두 임상시험은 각각 연구 A와 연구 B로 구분된다. 총 47개 기관에서 MacTel을 가진 228명의 참가자에게 엔셀토 유리체내 임플란트 또는 가짜수술군을 무작위로 배정했다. 연구 A에는 115명, 연구 B에는 113명이 참여했다. 1차 평가변수는 24개월 동안의 EZ 면적 감소율이었다. 엔셀토를 투여받은 참가자는 가짜수술군과 비교하여 24개월 동안 EZ 면적 감소율이 기준치 대비 연구 A에서 54.8%, 연구 B에서 30.6% 감소했다. 엔셀토는 이러한 임상시험에서 전반적으로 우수한 내약성을 나타냈다. 대부분의 안과 치료 관련 이상반응(treatment-emergent adverse event, TEAE)은 경증 또는 중등도였으며, 일시적이고 수술과 관련되어 있었다. 가장 흔한 이상반응인 발생률 2% 이상의 이상반응에는 결막출혈, 암순응 지연, 이물감, 안구통증, 봉합 관련 합병증, 동공축소, 결막충혈, 눈 가려움증, 안구 불편감, 유리체출혈, 시야 흐림, 두통, 안구건조증, 눈 자극, 백내장의 진행 또는 형성, 유리체 부유물, 심각한 시력 상실, 눈 분비물, 전방 세포 및 홍채모양체염이 포함되었다. 두 임상시험 모두에서 황반 신생혈관 형성률과 교정시력(best-corrected visual acuity, BCVA)이 15글자 이상 감소한 비율은 엔셀토 투여군과 위약군 사이에 차이가 없었다. 24개월 동안 엔셀토로 치료한 눈 6안(5.1%)과 위약군의 반대쪽 눈 1안(0.9%)에서 심각한 안구 이상반응이 발생했다. 엔셀토로 치료한 눈에서는 봉합 관련 합병증이 5건 발생했다. 여기에는 수술적 처치가 필요한 봉합사 또는 매듭의 노출과 기기 돌출 1건이 포함되었다. 대부분의 비안구 관련 이상반응은 경증 또는 중등도였다. 치료와 관련된 심각한 비안구 이상반응은 보고되지 않았으며, 두 임상시험 모두에서 조직 적출이 필요하지 않았다. 특발성 황반 모세혈관확장증 2형(Idiopathic Macular Telangiectasia Type 2, MacTel type 2)은 어떤 질환인가? MacTel type 2는 가장 흔한 형태의 황반모세혈관확장증으로, 주로 중년 이후의 성인에게 발생하며 양쪽 눈을 대칭적으로 침범하는 만성 진행성 신경퇴행성 망막질환이다. 남녀에서 대체로 비슷한 빈도로 발생하며, 당뇨병이나 고혈압과 같은 전신질환이 동반되는 경우가 비교적 흔하다. 그러나 이러한 전신질환이 MacTel type 2를 직접 유발하는지는 명확하지 않다. MacTel type 2의 정확한 원인은 아직 완전히 밝혀지지 않았다. 일부 환자에서 가족 내 발병 사례가 보고되어 유전적 소인이 관여할 가능성이 제기되어 왔으나, 단일 유전자에 의해 유전되는 전형적인 유전질환으로 보기는 어렵다. 현재는 여러 유전적 요인과 대사적 요인이 복합적으로 관여하는 다인성 질환(multifactorial disease)으로 이해되고 있다. MacTel type 2는 과거에 황반의 작은 혈관이 확장되는 혈관질환으로 여겨졌다. 그러나 현재는 대사 이상과 Müller 세포 및 광수용체의 퇴행이 중심이 되고 이차적으로 혈관 이상이 동반되는 신경퇴행성 망막질환으로 보는 것이 더 적절하다. 질환은 대개 천천히 진행한다. 초기에는 황반 중심부의 시력이 비교적 잘 유지되므로 환자가 질환을 인지하지 못할 수 있다. 그러나 광수용체 손상이 진행되면서 독서 시 글자의 일부가 빠져 보이거나 물체가 일그러져 보이는 변형시, 중심 주변의 암점 및 대비감도 저하 등이 나타난다. 빛간섭단층촬영(optical coherence tomography, OCT)에서는 광수용체 손상을 반영하는 타원체대(ellipsoid zone, EZ)의 단절과 소실이 관찰되며, 질환이 진행할수록 EZ 소실 면적이 확대된다. 제1형 황반모세혈관확장증(MacTel type 1)은 MacTel type 2와 발생 기전 및 임상 양상이 다른 질환이다. 비교적 드물며, 일반적으로 젊거나 중년인 남성의 한쪽 눈에 발생한다. 망막 모세혈관의 선천적 또는 발달성 이상이 주된 원인으로 생각되며, 코츠병(Coats disease)과 유사한 질환 스펙트럼으로 설명되기도 한다. MacTel type 1에서는 황반 주변의 모세혈관이 확장되고 동맥류성 변화가 발생하면서 혈관에서 지질과 액체가 누출된다. 이에 따라 황반부종과 지질성 삼출물이 발생하여 시력이 저하되는 것이 중요한 특징이다. 이는 광수용체와 신경망막의 퇴행이 중심인 MacTel type 2와 큰 차이가 있다. 망막의 구조와 뮐러 세포(Müller cell) 및 광수용체의 기능은? 망막(Retina)은 빛 자극을 전기적 신호로 변환하고 이를 시신경을 통해 뇌로 전달하는 고도로 분화된 신경조직이다. 망막은 망막색소상피(retinal pigment epithelium, RPE), 광수용체(photoreceptor), 수평세포(horizontal cell), 양극세포(bipolar cell), 무축삭세포(amacrine cell), 신경절세포(ganglion cell) 및 뮐러 세포 등으로 구성된다. 망막의 가장 바깥쪽에는 Bruch막과 RPE가 위치하며, RPE의 안쪽에는 간상세포(rod)와 원추세포(cone)로 구성된 광수용체층이 존재한다. RPE는 광수용체 외절의 대사와 제거, 시각주기의 유지 및 영양물질의 이동을 조절함으로써 광수용체의 구조와 기능을 유지하는 데 중요한 역할을 한다(Figure 1). 안구로 들어온 빛은 망막의 내측에서 외측 방향으로 진행하여 광수용체에 도달한다. 광수용체는 빛에너지를 전기적 신호로 변환하며, 생성된 신호는 광수용체에서 양극세포를 거쳐 신경절세포로 전달된다. 신경절세포의 축삭은 신경섬유층을 형성한 후 시신경을 통해 뇌로 신호를 전달한다. 수평세포와 무축삭세포는 이러한 신호 전달 과정에서 주변 신호를 통합하고 조절하여 명암, 대비 및 움직임과 같은 시각 정보를 정교하게 처리한다. 뮐러 세포는 망막의 거의 모든 층에 걸쳐 분포하는 주요 신경교세포로, 망막의 구조적·대사적 항상성을 유지하는 데 핵심적인 역할을 한다. 뮐러 세포는 광수용체를 포함한 망막 신경세포에 대사적 지원을 제공하며, 이온 및 수분 항상성 조절, 신경전달물질 대사 및 세포 외 환경 유지 등에 관여한다. 따라서 뮐러 세포의 기능 이상이나 소실은 주변 신경세포의 생존 환경을 변화시키고 광수용체의 기능 저하와 퇴행에 영향을 미칠 수 있다. 특히 MacTel type 2에서는 뮐러 세포의 기능 이상 및 소실과 함께 광수용체의 점진적인 퇴행이 특징적으로 나타난다. 광수용체 손상이 진행되면 빛간섭단층촬영(optical coherence tomography, OCT)에서 광수용체 내절의 구조적 완전성을 반영하는 타원체대(ellipsoid zone, EZ)의 단절과 소실이 관찰된다. 질환이 진행함에 따라 EZ 소실 면적이 확대되고, 이에 상응하여 해당 부위의 망막감도가 감소하면서 시기능이 점진적으로 저하된다. 따라서 EZ 소실 면적은 MacTel type 2에서 광수용체의 구조적 손상과 질환의 진행을 정량적으로 평가하는 중요한 영상학적 바이오마커로 활용된다. MacTel type 2의 병태생리는? MacTel type 2의 병태생리는 아직 완전히 규명되지 않았다. 과거에는 황반 모세혈관의 확장과 누출을 특징으로 하는 혈관질환으로 인식되었으나, 최근에는 대사 이상과 Müller 세포 및 광수용체의 손상이 중심이 되는 신경퇴행성 망막질환으로 이해되고 있다. 특히 serine 및 sphingolipid 대사의 이상이 질환의 발생과 진행에 중요한 역할을 하는 것으로 제시되고 있다. Serine이 감소하면 정상적인 sphingolipid 합성이 저해되고 신경독성을 갖는 deoxysphingolipid의 생성이 증가할 수 있다. 이러한 대사 이상은 망막 신경세포와 광수용체의 손상을 유발하는 것으로 알려져 있다. MacTel type 2에서는 망막의 구조적·대사적 항상성을 유지하는 데 중요한 역할을 하는 Müller 세포의 기능 이상과 소실이 관찰된다. 뮐러 세포는 광수용체를 비롯한 망막 신경세포의 영양과 대사를 지원하고 수분과 이온의 균형 및 혈액-망막 장벽의 유지에 관여한다. 따라서 뮐러 세포의 기능이 저하되면 광수용체에 대한 대사적·구조적 지원이 감소하여 광수용체의 점진적인 퇴행과 소실로 이어질 수 있다. 광수용체 손상이 진행되면 빛간섭단층촬영(OCT)에서 타원체대(EZ)의 단절과 소실이 나타나며, 질환이 진행할수록 EZ 소실 면적이 확대된다. 이러한 구조적 변화는 해당 망막 부위의 감도 감소와 밀접하게 관련되며, 궁극적으로 중심부 및 중심주변부의 시기능 저하를 초래한다. 따라서 EZ 소실 면적은 MacTel type 2에서 광수용체 퇴행의 정도와 질환의 진행을 정량적으로 평가할 수 있는 중요한 구조적 바이오마커로 활용된다. 신경망막의 퇴행과 함께 황반부 모세혈관에서도 확장, 혈관 투과성 증가 및 누출 등의 변화가 나타난다. 이러한 혈관 이상은 주로 중심와 주변, 특히 측두측에서 시작하여 점차 확대된다. 그러나 혈관 누출이 관찰되더라도 다른 망막혈관질환과 달리 심한 황반부종이 반드시 동반되는 것은 아니다. 이는 MacTel type 2가 단순한 혈관 투과성 증가로 발생하는 질환이 아니라는 점을 뒷받침한다. 질환이 진행된 일부 환자에서는 망막하 신생혈관(subretinal neovascularization)이 발생할 수 있다. 이 경우 출혈과 삼출이 동반되어 비교적 급격한 시력 저하가 발생할 수 있다. 그러나 대부분의 비신생혈관성 MacTel type 2에서는 광수용체의 점진적이고 비가역적인 소실이 시기능 저하를 초래하는 핵심 병리 과정이다. 따라서 MacTel type 2는 유전적·대사적 소인을 배경으로 serine 및 sphingolipid 대사 이상, 뮐러 세포 기능 장애, 광수용체 퇴행 및 황반 모세혈관 이상이 복합적으로 관여하는 진행성 신경퇴행성 망막질환이다. 이러한 병태생리적 특성으로 인해 광수용체를 보호하고 그 소실 속도를 늦추는 것이 질환의 진행을 억제하기 위한 중요한 치료 전략으로 제시되고 있다. MacTel type 2의 기존 치료방법은? 지금까지 비신생혈관성(non-neovascular) MacTel type 2에서 광수용체의 퇴행 자체를 억제하는 확립된 치료법은 제한적이었다. 질환의 초기 및 비증식성 단계에서는 정기적인 안과 검사를 통해 질환의 진행을 관찰하고 시력과 망막 구조의 변화를 추적하는 것이 치료의 중심이었다. 특히 빛간섭단층촬영(OCT)을 이용하여 타원체대(EZ)의 소실과 광수용체 손상 정도를 평가하고, 필요한 경우 미세시야검사 등을 통해 망막 기능의 변화를 관찰했다. 과거에는 황반 모세혈관의 확장과 누출이 질환의 주요 특징으로 인식되면서 레이저광응고술, 광역학치료(photodynamic therapy), 유리체강 내 스테로이드 및 항혈관내피성장인자(anti-vascular endothelial growth factor, anti-VEGF) 치료 등이 시도되었다. 그러나 비신생혈관성 MacTel type 2에서 이러한 치료는 광수용체의 점진적인 퇴행을 의미 있게 억제하지 못하거나 임상적 이득이 제한적이어서 일반적인 치료로 확립되지 못했다. 특히 anti-VEGF 치료는 비신생혈관성 MacTel type 2에서 일상적으로 권고되는 치료가 아니다. 혈관 누출을 감소시킬 수는 있으나 질환의 근본적인 신경퇴행과 광수용체 소실을 억제하는 효과가 확립되지 않았기 때문이다. 반면 질환이 진행하여 망막하 또는 황반하 신생혈관(subretinal/subfoveal neovascularization)이 발생한 신생혈관성 MacTel type 2에서는 anti-VEGF 치료가 출혈과 삼출을 감소시키고 시력을 안정시키기 위한 주요 치료 방법으로 사용된다. 따라서 기존의 MacTel type 2 치료는 비신생혈관성 단계에서 경과 관찰과 시기능 보조를 중심으로 하고, 신생혈관 합병증이 발생한 경우 anti-VEGF 치료를 시행하는 방식이었다. 이러한 치료는 합병증을 관리할 수는 있었지만, MacTel type 2의 핵심 병리인 광수용체의 진행성 소실 자체를 직접 억제하는 데에는 한계가 있었다. 망막으로 약물 및 유전자치료제를 전달하는 방법은? 안과용 약물 및 유전자치료제를 망막에 전달하는 방법은 크게 유리체강 내 주사(intravitreal injection), 망막하 주사(subretinal injection) 및 캡슐화 세포 기반 전달(encapsulated technology)로 구분할 수 있다(Figure 2). 유리체강 내 주사는 주사침을 안구의 유리체강에 삽입하여 치료 물질을 직접 주입하는 방법이다. 주입된 약물이나 유전자치료용 벡터는 유리체를 통해 망막에 도달한다. 이 방법은 망막에 비교적 가까운 위치에서 치료 물질을 전달할 수 있어 다양한 망막질환의 치료에 사용된다. 그러나 주입된 치료 물질이 유리체강에서 망막을 통과하여 목표 세포까지 이동해야 하므로 RPE나 광수용체와 같은 특정 망막세포에 대한 전달 효율이 제한될 수 있다. 망막하 주사는 주사침을 망막 아래쪽의 망막하 공간에 위치시켜 치료 물질을 직접 전달하는 방법이다. 이 방법은 유전자치료용 바이러스 벡터나 유전적으로 조작된 세포 등을 목표 망막세포 주변에 직접 전달할 수 있다는 장점이 있다. 특히 RPE나 광수용체와 같이 특정 망막세포를 직접 표적으로 하는 치료에서 중요한 전달 방법으로 이용된다. 그러나 망막하 주사는 외과적 시술이 필요하며, 치료 물질을 망막하 공간에 정확하게 위치시키는 기술이 요구된다. 캡슐화 기술을 이용한 세포 기반 전달은 반투과성 고분자막(semipermeable polymer membrane)으로 구성된 캡슐 내부에 유전적으로 조작된 세포(bioengineered cells)를 넣어 치료 물질을 지속적으로 공급하는 방법이다. 캡슐 내부의 세포는 치료인자(therapeutic factor)를 지속적으로 생성하고 분비한다. 반투과성 막을 통해 영양분은 세포 내부로 이동하고, 세포가 생성한 치료인자는 주변 조직으로 방출될 수 있다. 이러한 캡슐화 세포 기반 전달 방식은 치료 단백질을 반복적으로 직접 주사하지 않고도 치료인자를 지속적으로 공급할 수 있다는 특징이 있다. 특히 유전적으로 조작된 세포를 이용하여 특정 치료인자를 지속적으로 생산하도록 함으로써 망막에 장기간 치료 효과를 제공하는 전략으로 활용될 수 있다. 캡슐화 임플란트는 안구 내에 이식되어 망막 주변에서 치료인자를 지속적으로 공급한다. 안구 후방의 해부학적 구조는 공막(sclera), 맥락막(choroid), 망막(retina) 및 망막색소상피(retinal pigment epithelium, RPE) 등으로 구성되며, 캡슐화 임플란트는 이러한 망막 구조와 인접한 위치에서 치료인자를 전달한다. 따라서 망막으로 치료 물질을 전달하는 방법은 단순히 약물을 주입하는 방식에서 특정 망막세포를 직접 표적으로 하는 유전자치료와 세포 기반 치료로 발전하고 있다. 특히 캡슐화 세포 기반 전달 방식은 치료 단백질을 생산하도록 유전적으로 조작된 세포를 안구 내에 이식하여 치료인자를 지속적으로 공급할 수 있다는 점에서 기존의 일회성 약물 주입과 차이가 있다. 엔셀토는 이러한 캡슐화 세포 기반 전달 방식을 이용하여 유전적으로 조작된 RPE 세포에서 재조합 인간 섬모신경영양인자(rhCNTF)가 지속적으로 생산·분비되도록 설계된 치료제이다. 캡슐화 세포 기반 CNTF 전달 시스템(Encapsulated Cell-Based CNTF Delivery System)은 무엇인가? 캡슐화 세포 기반 전달 시스템은 유전적으로 조작된 세포가 치료인자를 지속적으로 생산·분비하도록 하고, 이를 반투과성 막으로 둘러싸인 캡슐에 넣어 안구 내에 이식하는 방식이다. 캡슐 내부에는 유전적으로 조작된 세포와 세포의 생존과 기능을 유지하기 위한 지지체(scaffold)가 포함되어 있으며, 외부는 반투과성 막(semipermeable membrane)으로 구성된다. 반투과성 막은 세포의 생존에 필요한 산소와 영양분이 캡슐 내부로 이동할 수 있도록 하면서, 캡슐 내부의 세포가 생성한 치료인자가 주변 조직으로 방출될 수 있도록 한다. 반면 면역세포와 같은 비교적 큰 세포의 유입은 제한하여 이식된 세포가 면역반응에 의해 손상되는 것을 줄이는 역할을 한다. 따라서 캡슐 내부의 유전적으로 조작된 세포는 외부 환경과 필요한 물질을 교환하면서도 일정 부분 면역학적으로 보호될 수 있다. 캡슐 내부의 세포는 치료 목적에 따라 특정 단백질이나 성장인자를 지속적으로 생산하도록 유전적으로 조작할 수 있다. CNTF를 전달하는 경우 유전적으로 조작된 세포가 CNTF를 지속적으로 생산·분비하며, 분비된 CNTF는 반투과성 막을 통과하여 주변 망막 조직으로 전달된다. 이를 통해 치료 단백질을 반복적으로 주사하지 않고도 일정 기간 동안 지속적으로 공급할 수 있다. 이러한 캡슐화 세포 기반 전달체는 안구의 유리체강 내에 임플란트 형태로 이식할 수 있다. 유리체강 내에 위치한 캡슐은 주변의 산소와 영양분을 공급받으면서 내부 세포의 생존을 유지하고, 세포에서 생성된 CNTF를 주변 망막 조직으로 지속적으로 전달한다. 이러한 전달 방식은 단백질 자체를 반복적으로 주입하는 방법과 달리 치료인자를 생산하는 세포를 치료 부위에 유지함으로써 지속적인 약물 공급이 가능하다는 특징이 있다. 또한 반투과성 막을 이용하여 면역세포의 접근을 제한함으로써 이식된 세포를 보호할 수 있다는 장점이 있다. 엔셀토는 이러한 캡슐화 세포 기반 전달 기술을 이용한다. 엔셀토의 캡슐에는 유전적으로 조작된 동종 RPE 세포가 포함되어 있으며, 이 세포가 재조합 인간 섬모신경영양인자(rhCNTF)를 지속적으로 생산·분비한다. 분비된 rhCNTF는 망막의 광수용체를 포함한 신경세포에 신경보호 효과를 제공하여 광수용체의 퇴행과 소실을 늦추는 것을 치료 목표로 한다(Figure 3). 엔셀토는 어떤 약제인가? 엔셀토(레바키나젠 타로레첼, revakinagene taroretcel-lwey)는 재조합 인간 섬모신경영양인자(recombinant human ciliary neurotrophic factor, rhCNTF)를 발현하는 동종 망막색소상피세포를 이용한 캡슐화 세포 기반 유전자치료제이다. 하나의 이식체(implant)에는 rhCNTF를 분비하도록 유전적으로 변형된 동종 망막색소상피세포 20만~44만 개가 포함되어 있다. 이식체는 폭 1.2±0.1 mm, 길이 6.1±0.4 mm, 내경 0.88±0.02 mm의 단일 용량 유리체강 내 삽입형 캡슐로 제공된다. 반투과성 캡슐 안의 살아있는 세포는 rhCNTF를 지속적으로 생성하여 유리체강으로 방출한다. 방출된 CNTF는 망막의 뮐러세포를 비롯한 신경교세포에 작용하여 광수용체 생존을 촉진하는 신호전달을 유도하는 것으로 여겨진다. 다만 엔셀토의 정확한 작용기전은 아직 완전히 밝혀지지 않았다. 엔셀토는 자격을 갖춘 안과의사가 무균 수술 환경에서 유리체강 내에 삽입하고 공막에 고정한다. 권장 용량은 질환이 있는 눈당 임플란트 1개이다. 감염성 안구내염이 발생하거나, 완전 가스충전 또는 실리콘오일 충전을 동반한 유리체절제술이 필요한 경우에는 임플란트를 제거해야 한다. 활동성 또는 의심되는 안구 및 안구 주변 감염이 있는 환자와 내피세포 무혈청 배지(Endo-SFM)에 과민증이 있는 환자에게는 엔셀토를 사용하지 않는다. 주요 경고 및 주의사항으로는 중증 시력저하, 감염성 안구내염, 망막열공 및 망막박리, 유리체출혈, 임플란트 돌출, 백내장 형성 또는 진행, 봉합사 관련 합병증 및 어두운 곳 적응 지연 등이 있다. 중증 시력저하는 ETDRS 시력표 기준 15글자 이상, 즉 3줄 이상의 시력 감소로 정의된다. 엔셀토는 미국 FDA에서 망막색소변성증에 대한 희귀의약품 지정을 받았으며, 망막색소변성증과 건성 연령관련황반변성에 대해서는 신속심사 지정을 받았다. 엔셀토의 2상 임상시험(NTMT-02)은 황반모세혈관확장증 2형(MacTel) 환자에서 CNTF의 지속적 안구 내 전달이 망막 신경변성의 진행을 억제할 수 있는지를 평가하기 위해 수행되었다. 이 연구는 다기관, 무작위배정, 단일눈가림, 가짜수술 대조 방식으로 설계되었으며, 총 67명의 환자와 99안이 치료군 또는 가짜수술군에 배정되었다. 치료군에는 CNTF를 분비하는 캡슐화 세포치료제 NT-501을 유리체강 내에 수술적으로 삽입하였다. 주요 평가변수는 스펙트럼영역 빛간섭단층촬영(SD-OCT)으로 측정한 타원체대(ellipsoid zone, EZ) 결손 면적의 변화였다. 타원체대 결손은 황반부 광수용체 소실을 반영하므로 MacTel의 구조적 진행을 평가하는 지표로 사용된다. 24개월 추적관찰 결과, NT-501 치료군은 가짜수술군보다 타원체대 결손 면적 증가가 유의하게 적었다. 광수용체 소실의 진행은 약 31% 감소하였고, 두 군 간 결손 면적 변화의 차이는 0.05±0.03 mm²였다(p=0.04). 기능적 평가에서도 치료 효과의 가능성이 관찰되었다. 읽기 속도는 치료군에서 비교적 유지된 반면, 가짜수술군에서는 분당 약 13.9단어 감소하여 유의한 군 간 차이를 보였다(p=0.02). 망막 미세시야검사에서 측정한 망막 감도 저하는 가짜수술군에서 치료군보다 약 45% 더 컸으나, 이 차이는 통계적으로 유의하지 않았다(p=0.07). 최대교정시력은 24개월 동안 두 군 간 뚜렷한 차이를 보이지 않았다. 이러한 결과는 엔셀토가 이미 저하된 시력을 회복시키기보다는 MacTel의 진행성 광수용체 소실과 시기능 저하를 늦추는 신경보호 치료제임을 시사한다. 엔셀토의 3상 임상시험은 2상에서 확인된 구조적 신경보호 효과를 검증하기 위해 NTMT-03-A와 NTMT-03-B의 두 건의 다기관, 무작위배정, 가짜수술 대조 연구로 수행되었다. 두 연구는 동일한 설계를 적용했으며, 비증식성 MacTel 환자를 대상으로 엔셀토 유리체강 내 삽입술과 가짜수술을 비교하였다. NTMT-03-A에는 115명, NTMT-03-B에는 113명이 유효성 분석에 포함되었으며, 모든 대상자는 24개월간 추적관찰을 받았다. 두 연구의 일차 평가변수는 SD-OCT로 측정한 타원체대 결손 면적의 변화 속도였다. NTMT-03-A에서 24개월 동안 타원체대 결손 면적의 증가량은 엔셀토군에서 0.075 mm², 가짜수술군에서 0.166 mm²였다. 엔셀토는 가짜수술군과 비교하여 광수용체 소실 진행을 약 54.8% 감소시켰고, 그 차이는 통계적으로 유의하였다(p2026-10-02 06:00:40최병철 박사
-
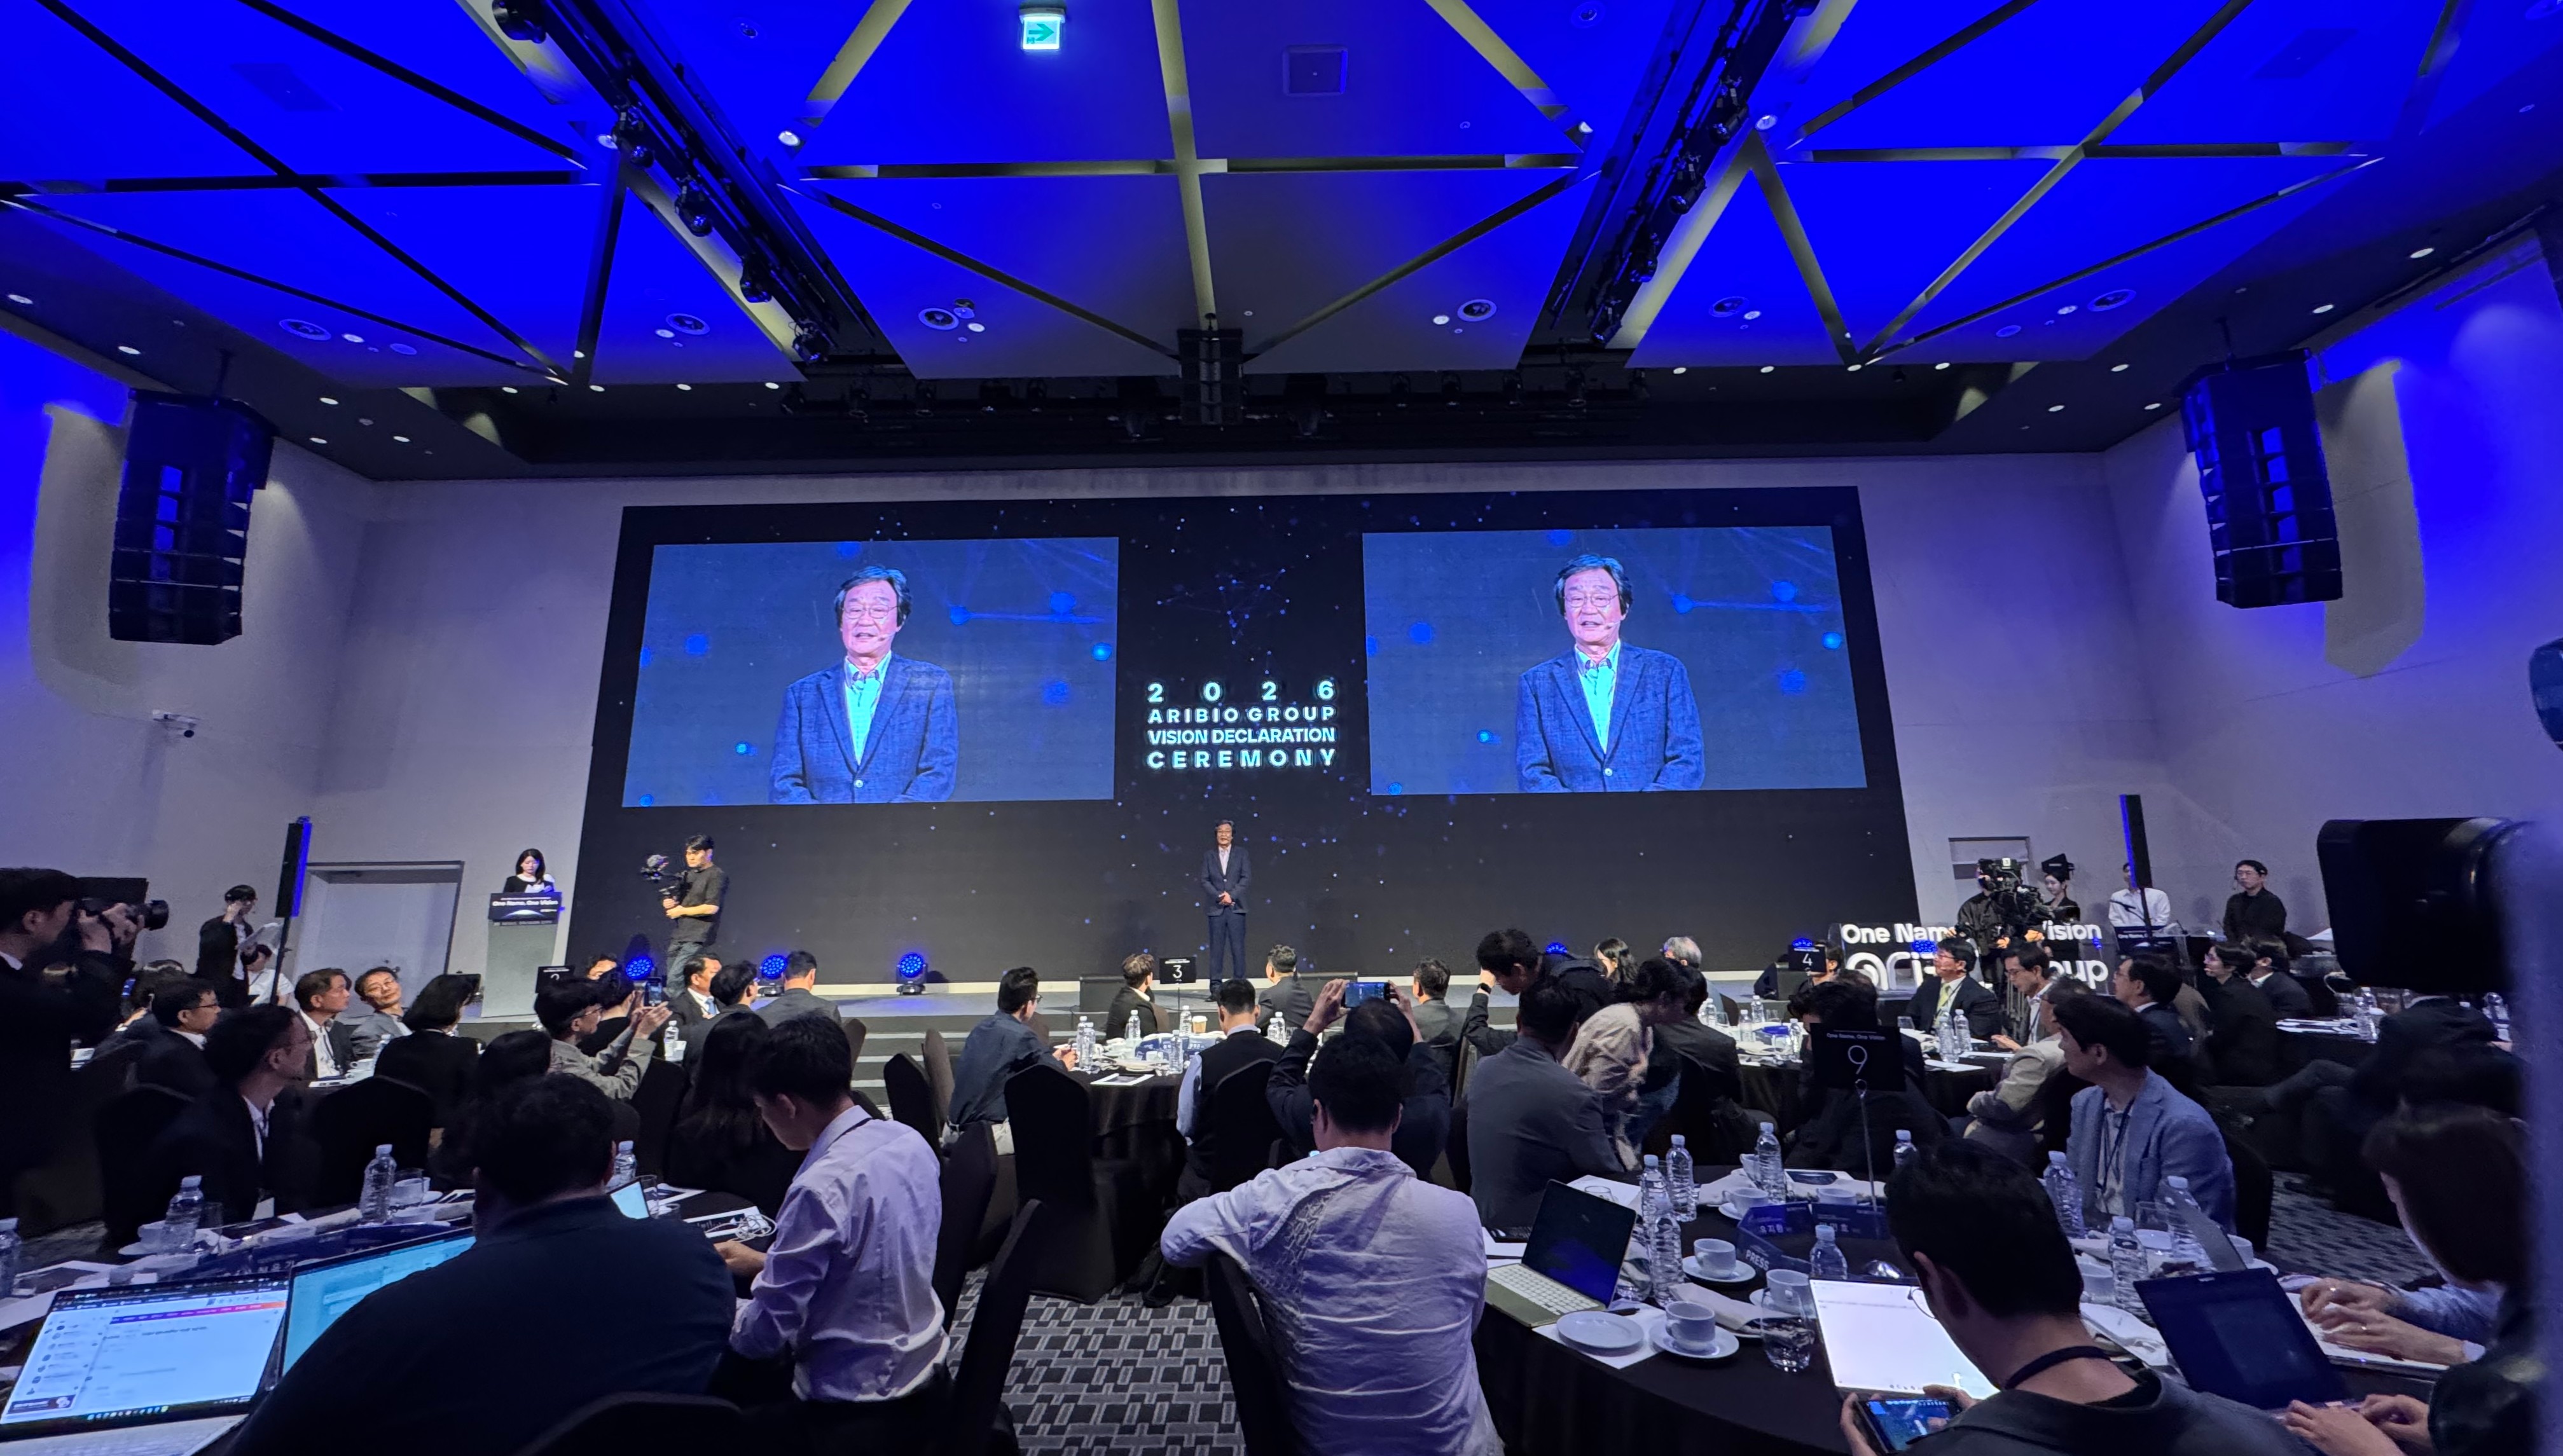 합병 무산 아리바이오그룹, '예방·치료·관리'로 새판 짠다[데일리팜=차지현 기자] 아리바이오그룹이 아리바이오홀딩스와 아리바이오 간 합병 무산 이후 새로운 중장기 성장 전략을 내놨다. 법인을 하나로 합치는 대신 아리바이오홀딩스를 중심으로 아리바이오와 아리바이오랩의 역량을 연결해 퇴행성 뇌질환의 예방부터 치료, 관리까지 아우르는 그룹 체제를 구축한다는 구상이다. 1일 아리바이오그룹은 서울 드래곤시티 그랜드볼룸에서 '2026 아리바이오 그룹 비전선포식'을 개최했다. 행사에는 정재준 아리바이오그룹 회장을 비롯해 이병건 아리바이오 특별고문, 최지현 삼진제약 대표, 김상진 삼진제약 사장, 전은영 아리바이오랩 부사장, 프레드 킴 아리바이오 미국지사장, 김회천 아리바이오홀딩스 사장 등 3사 주요 임직원 등 150여명이 참석했다. 이번 행사는 'One Name, One Vision'을 주제로 각자의 영역에서 성장해온 3사가 하나의 그룹으로서 정체성과 방향성을 확립하기 위해 마련됐다. 아리바이오랩이 퇴행성 뇌질환 '예방', 아리바이오가 '치료', 아리바이오홀딩스가 일상 속 '관리'와 그룹의 전략·투자를 각각 맡아 전 주기 밸류체인을 구축하는 게 핵심이다. 이번 비전선포식은 아리바이오홀딩스와 아리바이오가 2년 넘게 추진해온 합병을 공식 철회한 지 이틀 만에 열렸다는 점에서 눈길을 끈다. 앞서 양사는 2024년 8월 합병을 결정하고 절차를 추진했으나 30차례에 걸친 회사합병결정 공시 정정과 2년여의 지연 끝에 지난달 29일 합병계약 해제를 결정했다. 합병을 통한 단일 법인 출범은 무산됐지만 3사가 각자의 전문성을 유지하면서 하나의 목표 아래 사업적 연계를 강화하는 방향으로 전략을 재편한 셈이다. 정 회장도 이날 "하나의 이름이라는 것은 법인이 하나라는 의미가 아니다"며 "각 회사의 상황과 기술, 시장, 규제 기준은 다르지만 궁극적으로 바라보는 곳은 같다"고 강조했다. 아리바이오그룹이 이날 제시한 청사진의 핵심은 퇴행성 뇌질환의 예방과 치료, 관리를 3사가 나눠 맡는 전 주기 밸류체인이다. 아리바이오홀딩스가 그룹의 전략과 투자를 이끄는 구심점 역할을 맡고 아리바이오랩의 예방, 아리바이오의 치료 역량을 연결하는 구조다. 각사의 전문성을 유지하되 기술과 데이터, 자본, 사업 성과가 그룹 안에서 순환하는 체계를 구축한다는 구상이다. '예방'은 코스닥 상장사 아리바이오랩이 담당한다. 아리바이오랩은 자체 면역증강제 플랫폼 'L-pampo'와 'Lipo-pam'을 기반으로 대상포진과 B형간염 예방·치료백신 등을 개발하고 있다. 회사는 향후 이를 알츠하이머 예방백신으로 확장한다는 계획이다. 2026~2027년 대상포진 백신 임상 2상 톱라인 확보와 알츠하이머 백신 전임상 착수를 시작으로 2028~2029년 알츠하이머 백신 전임상 개념증명(PoC) 확보와 임상 진입 준비에 나선다. 2030년 이후에는 알츠하이머 백신의 임상 개발과 상용화를 추진한다. 아리바이오는 그룹 내 '치료'를 맡는다. 핵심 파이프라인인 경구용 알츠하이머병 치료제 'AR1001' 글로벌 임상 3상에는 13개국 230여개 기관에서 1535명이 등록했고 1348명이 52주 본 임상을 완주했다. 현재 데이터베이스 클리닝 작업을 진행 중으로 오는 11월16일 미국 보스턴에서 열리는 'CTAD 2026'에서 톱라인 결과를 공개할 예정이다. 이후 미국 식품의약국(FDA) 신약허가신청(NDA)을 준비하고 후속 파이프라인과 추가 적응증 개발을 확대해 2030년 매출 1조원을 달성한다는 목표다. 아리바이오홀딩스는 그룹의 전략·투자와 함께 일상 속 '관리' 영역을 담당한다. 기존 조명·전기공사 사업의 수익성을 높이는 동시에 인공지능(AI) 데이터 인프라와 뇌 건강관리 사업을 새로운 성장축으로 육성한다. 인간중심조명(HCL)을 수면·인지 관리에 활용하고 진동 기반 전자약 '헤르지온'의 판매 채널을 구축하는 등 컨슈머 헬스케어와 웰에이징 케어 사업으로 영역을 넓힌다. 자체 사업에서 창출한 현금은 자회사 지분 확대와 연구개발, 신규 사업에 재투자해 그룹 성장을 다시 홀딩스 기업가치로 연결한다는 계획이다. 김회천 사장은 "합병 철회는 그룹의 발전을 위한 전략적 선택"이라며 "이번 과정을 가슴에 새기고 향후 아리바이오의 자본시장 진입을 위해 홀딩스가 주도적인 역할을 하겠다"고 말했다. 이어 "그룹에서 나온 성과가 주주들에게 돌아갈 수 있도록 핵심 성장 자산에 집중 투자하고 자회사 지분도 확대해 나가겠다"고 덧붙였다. 정 회장은 "치료제 하나만으로 치매 환자와 가족에게 충분한 답이 될 수 없다는 점을 알게 됐다"며 "질병이 오기 전에는 예방이 필요하고 질병이 시작된 뒤에는 진행을 바꾸는 치료, 그 과정에서는 환자가 자기 자신으로 살아갈 수 있도록 지속적으로 관리하는 시스템이 필요하다"고 말했다. 이어 "각사는 전문성을 유지하면서 함께 더 큰 목적을 이루게 될 것"이라며 "임상으로 증명하고, 실적으로 증명하고, 투명하고 일관된 소통으로 증명하겠다"고 했다.2026-10-01 12:20:08차지현 기자
-
 기술성 넘은 휴이노…유한양행과 IPO '실적 퍼즐' 맞춘다[데일리팜=황병우 기자] 휴이노가 한 차례 넘지 못한 기술성 평가를 통과하면서 코스닥 상장에 다시 시동을 걸고 있다. 그사이 경쟁사들이 상장을 마치고 시장을 공략하고 있는 상황. 휴이노로서는 유한양행과의 협력을 병동 공급 확대와 실적 개선으로 연결하는 것이 과제가 될 것으로 보인다. 기술성 평가 문턱 넘어…상장까지 사업성 입증 과제 휴이노는 최근 코스닥 기술특례상장을 위한 전문평가기관 두 곳의 평가에서 각각 A등급과 BBB등급을 받았다고 밝혔다. 회사는 주관사와 협의해 상장예비심사 신청 등 후속 절차를 진행할 계획이다. 앞선 2023년 평가에서는 두 기관 모두 BBB등급을 받았다. 기술특례상장에 필요한 A·BBB 요건을 충족하지 못해 상장예비심사 신청 단계로 넘어가지 못했다. 실적 규모는 첫 평가 이후 커졌다. 휴이노의 첫 평가 직전 결산연도인 2022년 연결 매출은 3억원이었지만 이후 2023년 34억원, 2024년 40억원, 2025년 54억원으로 늘었다. 지난해 연결 영업손실은 95억원으로 전년 134억원보다 줄었다. 그러나 손실 규모는 여전히 연간 매출 54억원을 웃돈다. 매출 증가세를 유지하면서 손실을 더 줄일 수 있는지가 과제로 남아 있다. 현재 회사가 내세우는 사업은 웨어러블 패치를 이용한 장기 심전도 분석 솔루션 메모케어와 입원환자 모니터링 솔루션 메모큐다. 현재 매출의 핵심은 유한양행과의 협력이다. 지난해 유한양행 대상 매출은 50억원으로 전체 연결 매출의 93.5%를 차지했다. 전년 38억원보다 늘어난 금액이다. 유한양행은 지난해 말 기준 휴이노 지분 10.0%를 보유한 투자자이자 국내 판매 파트너다. 매출 비중은 감사보고서의 원 단위 금액으로 계산했다. 양사는 장기 심전도 검사에 쓰이는 메모패치에 이어 지난해 메모큐로 판매 협력을 넓혔다. 유한양행은 휴이노가 개발한 메모큐의 국내 판매를 맡는다. 올해 휴이노는 성남중앙병원 공급 계획을 발표했고, 분당서울대병원 도입 사례도 공개했다. 휴이노가 지속적으로 영향을 확대하고 있지만 경쟁사가 사업 규모를 키우고 있다는 점은 고민이 될 것으로 보인다. 씨어스테크놀로지는 2024년 코스닥에 입성한 뒤 지난해 연결 매출 482억원과 영업이익 163억원을 기록했다. 대웅제약과 국내 판매계약을 맺고 병원 판로를 넓혀 왔다. 올해 3월 상장한 메쥬도 동아에스티와 하이카디 판매 협력을 진행하고 있다. 휴이노는 메모큐의 심전도 감시 기능과 제세동 보호 설계, 원격심박기술에 의한 감시 수가 적용을 경쟁력으로 제시해 왔다. 기술성 평가를 통과한 지금은 유한양행의 영업망을 통한 병동 공급이 실제 사용과 실적 개선으로 이어지는지가 상장 준비의 핵심이 될 전망이다. 길영준 휴이노 대표는 앞선 간담회에서 "최근 경쟁사들은 산소포화도, 혈압, 체온 등 다양한 생체 신호 확장을 강조하고 있지만 현재 수가의 본질은 심전도 감시"라며 "심전도 감시 없이 다른 생체 신호만으로는 의료 행위 청구가 어렵다"고 설명한 바 있다. 웨어러블 환자 모니터링 시장의 핵심 경쟁 축은 여전히 심전도 기반 정확도와 신뢰성이라는 시각이다. 휴이노는 기존 홀터 분석 서비스 ‘메모케어’에서 상급종합병원 중심으로 높은 점유율을 확보한 경험을 기반으로 병동 모니터링 시장에서도 경쟁력을 이어간다는 전략이다. 회사 측은 해당 서비스가 심평원 데이터 기준 약 60% 수준 점유율을 확보하고 있다고 강조했다. 길 대표는 “상장예비심사 등 후속 절차를 충실히 준비하고, AI 분석 성능과 제품 안전성을 바탕으로 국내외 의료현장에 솔루션 공급을 확대해 나가겠다”고 밝혔다.2026-09-30 12:00:24황병우 기자
-
 코로나 백신 3상 고배…1300억 조달한 셀리드, 주인 바뀐다[데일리팜=김진구 기자] 국산 코로나19 백신 개발에 도전하며 한때 시가총액 1조원을 넘어섰던 셀리드가 창업 20년 만에 경영권 변경을 앞두고 있다. 백신 개발 과정에서 후보물질과 임상전략을 거듭 변경하고 1300억원이 넘는 자금을 조달했지만, 올해 6월 발표한 글로벌 임상 3상에서는 핵심 평가지표를 충족하지 못했다. 항암백신으로 창업…코로나19 팬데믹에 개발전략 확대 28일 업계에 따르면 셀리드는 지난 21일 의료정보기술 기업 휴니버스글로벌과 경영권 변경 계약을 체결했다. 코로나19 백신 임상 3상 결과를 발표한 지 약 3개월 만이다. 휴니버스글로벌은 100억원 규모의 제3자배정 유상증자를 통해 셀리드의 새로운 최대주주가 될 예정이다. 셀리드는 서울대학교 약학대학 교수인 강창율 대표가 2006년 설립한 바이오벤처다. 독자적인 항암면역치료백신 플랫폼 '셀리백스(CeliVax)'를 기반으로 자궁경부암 치료용 백신 BVAC-C를 비롯한 항암백신 후보물질을 개발해 왔다. 2019년 2월에는 기술특례를 통해 코스닥에 상장했다. 당시 회사는 공모자금 약 394억원을 확보해 임상시험과 연구·생산시설 구축에 투자할 계획이라고 밝혔다. 2020년엔 코로나19 백신 개발에 뛰어들었다. 아데노바이러스 벡터 기술을 활용해 코로나19 백신 후보물질을 개발했고, 그해 12월 식품의약품안전처로부터 임상 1·2a상 시험계획을 승인받았다. 개발 초기에는 국산 백신에 대한 기대가 높았다. 2021년 상반기 코로나19 백신 개발에 대한 투자자들의 관심이 집중되면서 셀리드의 주가도 급등했다. 2021년 7월에는 시가총액이 1조3000억원을 넘어섰다. 같은 달 주가는 장중 15만원을 돌파하기도 했다. 그러나 개발 과정은 순탄하지 않았다. 셀리드는 2021년 백신의 생산성과 경제성을 높이기 위해 아데노바이러스 벡터를 변경했다. 개량형 후보물질로 개발 방향을 수정하면서 임상시험계획도 다시 조정해야 했다. 2022년에는 임상 2b상에 진입했지만, 국내외 코로나19 백신 접종이 확대되면서 미접종 시험대상자를 모집하는 데 어려움을 겪었다. 결국 같은 해 임상을 조기 종료했다. 셀리드는 개발을 중단하는 대신 변화한 접종 환경에 맞춰 전략을 다시 변경했다. 기존 바이러스에 대응하는 기초접종 백신에서 오미크론 변이에 대응하는 추가접종 백신으로 방향을 전환한 것이다. 2023년 7월에는 새로운 후보물질 'AdCLD-CoV19-1 OMI'의 글로벌 임상 3상을 승인받았다. 화이자의 코로나19 백신을 대조약으로 삼아 추가접종 시 면역원성과 안전성을 평가하는 시험이었다. 코로나19 백신 개발에 착수한 지 3년 만에 글로벌 임상 3상에 진입했지만, 당초 개발했던 후보물질과 임상전략을 잇달아 변경해야 했던 만큼 개발 기간도 길어졌다. 코로나 도전 이후 955억 조달…창업자 지분 8%대로 개발 기간이 길어지면서 연구개발 자금을 확보하기 위한 외부 조달도 반복됐다. 2021년에는 데일리파트너스가 운용하는 펀드를 대상으로 190억원 규모의 전환사채를 발행했다. 당시 셀리드는 조달자금 가운데 90억원을 마곡 본사시설 구축에, 나머지 100억원을 코로나19 백신을 비롯한 연구개발에 사용할 계획이라고 밝혔다. 이후에도 자금조달은 계속됐다. 2023년에는 당초 400억원 규모의 유상증자를 추진했지만, 주가 하락과 청약 부진 등으로 최종 조달 규모가 약 175억원으로 줄었다. 2024년에는 약 232억원, 2025년에는 약 358억원을 유상증자로 조달했다. 3년간 연속으로 실시한 증자 규모만 약 765억원이다. 2019년 IPO와 2021년 전환사채를 포함하면 상장 이후 주요 자금조달 규모는 약 1349억원이다. 이 가운데 코로나19 백신 개발에 뛰어든 이후 확보한 금액이 955억원에 달한다. 조달자금은 기존 항암백신 연구개발과 생산시설 구축, 운영자금 등에도 사용됐다. 지난해 3월 정기주주총회에서는 강창율 대표가 3년 연속 유상증자를 결정한 데 대해 주주들에게 사과하기도 했다. 당시 강 대표는 코로나19 백신 임상 3상의 중간분석과 조건부 허가 신청 계획을 설명했다. 반복적인 증자 과정에서 창업자의 지분도 희석됐다. 2019년 말 19.42%였던 강 대표의 지분율은 올해 상반기 말 8.27%까지 낮아졌다. 재무적 부담도 이어졌다. 셀리드의 지난해 매출은 88억원으로 전년 42억원보다 두 배 이상 증가했지만, 영업손실 113억원과 당기순손실 121억원을 기록했다. 올해 6월 26일에는 글로벌 임상 3상 결과가 발표됐다. 셀리드는 오미크론 대응 백신 'AdCLD-CoV19-1 OMI'와 화이자의 코로나19 백신을 비교한 임상에서 1차 면역원성 평가지표의 비열등성을 입증하지 못했다. 접종 28일 후 중화항체의 보정 기하평균역가 비율은 0.42로, 95% 신뢰구간 하한이 0.38에 그쳤다. 사전에 설정한 비열등성 기준인 0.67에 미치지 못한 것이다. 중화항체가 4배 이상 증가한 시험대상자의 비율인 혈청반응률 역시 셀리드 백신 접종군은 17.12%, 대조군은 42.64%로 나타났다. 두 시험군의 차이는 -25.51%포인트로, 비열등성 허용한계인 -10%포인트를 충족하지 못했다. 안전성 측면에서는 중대한 약물이상반응이 보고되지 않았다. 셀리드는 확보한 안전성 결과를 토대로 개발을 지속하되, 면역원성 결과를 보완할 추가 임상시험 설계와 개발전략을 검토하겠다고 밝혔다. 3년 연속 증자로 개발자금을 마련했지만 글로벌 임상 3상에서도 목표를 달성하지 못한 셀리드는 3개월여 만에 경영권 변경 계약을 체결했다. 제약업계에선 글로벌 3상 결과가 경영권 변경에 적잖은 영향을 끼쳤다는 분석이 나온다. 의료IT 기업 새 주인으로…코로나 백신 개발 프로젝트 지속할까 셀리드는 지난 21일 휴니버스글로벌과 신주발행을 통한 경영권 변경 계약을 체결했다. 휴니버스글로벌이 약 100억원 규모의 제3자배정 유상증자에 참여해 보통주 479만6163주를 인수하는 방식이다. 증자대금 납입 예정일은 11월 9일이다. 예정대로 납입이 완료되면 휴니버스글로벌이 새로운 최대주주가 되고 강창율 대표는 2대 주주로 내려간다. 경영권도 휴니버스글로벌 측으로 넘어간다. 양측은 신주 납입과 추가 전환사채 투자 유치를 전제로 이사회를 휴니버스글로벌 측 추천 4명과 기존 최대주주 측 추천 2명으로 구성하기로 했다. 대표이사 역시 휴니버스글로벌 측이 지정하는 인사를 선임할 계획이다. 새 최대주주로 예정된 휴니버스글로벌은 2019년 설립된 의료정보기술 기업이다. 의약품 개발·제조 이력은 없다. 고려대학교의료기술지주가 지분 37%를 보유한 최대주주다. 병원정보시스템 개발과 의료데이터 교환·운영이 주요 사업이다. 지난해 매출은 34억원, 당기순손실은 30억원이었다. 지난해 말 기준 자산총계는 89억원, 부채총계는 81억원, 자본총계는 8억원이다. 휴니버스글로벌이 셀리드 인수를 통해 추진하려는 사업은 의료데이터를 활용한 개인 맞춤형 항암백신 개발이다. 양사는 휴니버스글로벌의 정밀의료병원정보시스템과 의료데이터 인프라를 셀리드의 항암면역치료백신 BVAC 파이프라인에 접목한다는 계획이다. 이를 위한 공동 플랫폼을 구축하고 신규 연구개발도 추진하기로 했다. 이번 유상증자로 확보하는 100억원은 기존 연구개발과 임상시험, 공동 플랫폼 구축 등에 투입할 예정이다. 기존 사업과 신규 사업에 필요한 추가 자금을 확보하기 위해 전환사채 투자 유치도 추진한다. 다만 구체적인 규모와 발행 조건은 아직 확정되지 않았다. 강창율 대표는 최대주주 변경 이후에도 2대 주주로 남아 기존 항암백신과 코로나19 예방백신의 개발·상용화를 추진할 예정이다. 휴니버스글로벌과의 신규 사업 협력에도 참여한다는 방침이다. 관건은 기존 코로나19 백신 개발사업의 향방이다. 글로벌 임상 3상에서 비열등성을 입증하지 못한 만큼 추가 임상을 위한 개발전략과 자금 마련이 필수적이라는 분석이다. 다만 이와 관련한 구체적인 후속 임상 일정과 비용은 공개되지 않았다. 새롭게 추진하는 맞춤형 항암백신 사업도 아직 구체적인 후보물질과 개발 일정이 제시되지 않은 상태다. 의료데이터와 기존 백신 플랫폼의 결합이 실제 연구개발 성과로 이어지기까지는 추가적인 투자와 기술 검증이 필요하다는 분석이 나온다.2026-09-28 11:57:24김진구 기자
-
 IPO 도전장 바로팜, 순익 233억 전망…저마진 구조 과제[데일리팜=차지현 기자] 약국 통합 플랫폼 기업 바로팜이 코스닥 상장에 도전한다. 전국 약국 90% 이상에 달하는 탄탄한 네트워크에 인공지능(AI)과 해외 사업을 더해 성장을 가속화하겠다는 포부다. 다만 매출의 상당 부분이 저마진 상품 유통에서 발생하는 데다 신규 약국 확보 여력이 제한적이라는 점은 부담 요인으로 꼽힌다. 약국 90% 네트워크 강점…데이터·AI로 성장축 확대 최근 바로팜은 증권신고서를 제출하고 코스닥 상장을 위한 공모 절차에 돌입했다. 앞서 회사는 지난 4월 30일 한국거래소에 코스닥 상장예비심사를 청구한 뒤 70거래일 만인 8월 12일 심사 승인을 받았다. 이후 약 한 달 만에 신고서를 제출하며 상장 절차에 속도를 내는 모습이다. 바로팜은 2019년 설립한 약국 대상 헬스케어 플랫폼 업체다. 2021년 7월 약국 대상 의약품 주문 통합 플랫폼 서비스를 정식 출시했다. 약사가 여러 의약품 도매업체 사이트를 각각 이용하는 대신 하나의 플랫폼에서 기존 거래 도매상과 바로팜몰 입점업체의 재고와 가격을 비교하고 주문·결제할 수 있도록 하는 서비스다. 이후 사업 영역을 플랫폼에서 의약품 유통과 자체 브랜드로 넓혔다. 현재 사업은 ▲플랫폼 ▲파트너십 ▲브랜드 등 3개 부문으로 구성된다. 플랫폼 사업에서는 중개수수료와 광고, 클라우드·데이터 매출이 발생한다. 파트너십 사업은 제약사와 화장품 업체 등 외부 파트너사의 제품을 직접 매입해 약국에 판매하는 브랜드 성장사업(BMS)이다. 브랜드 사업에서는 건강기능식품 '아워팜', 약국 전용 코스메슈티컬 '레비클', 일반의약품(OTC), 식염포도당, 전문의약품(ETC) 등 자체 기획 제품을 판매한다. 이 같은 사업 확장을 통해 외형을 빠르게 키웠다. 연결 기준 바로팜 매출은 2023년 116억원에서 2024년 455억원, 지난해 967억원으로 증가했다. 2년 새 매출 규모가 8.3배로 불어난 셈이다. 올 상반기에는 매출 690억원을 기록했다. 수익성도 개선 추세다. 이 회사 영업손실은 2023년 25억원에서 2024년 55억원으로 확대됐다가 지난해 39억원으로 줄었다. 올 상반기에는 영업이익 22억원을 내며 흑자전환에 성공했다. 영업이익률은 3.2%다. 바로팜이 내세우는 가장 큰 경쟁력은 압도적인 약국 네트워크다. 회사는 바로팜 플랫폼 출시 이후 회원 약국을 빠르게 늘리면서 올 상반기 말 기준 전국 약국의 90% 이상을 회원으로 확보했다. 2023년 1조원을 넘어선 주문 통합 플랫폼 누적 거래액(TGMV)은 지난해 7월 5조원을 돌파했고 지난해 9월 바로팜몰 월 거래액(GMV)은 300억원을 넘어섰다. 회사는 이 네트워크에서 쌓이는 거래 데이터를 또 다른 경쟁력으로 활용하고 있다. 약국의 검색·주문 이력 등을 분석해 직매입 상품의 수요와 적정 사입 물량을 예측하고 실제 매입에 반영하는 데이터 기반 사입 체계를 구축하면서다. 여기에 축적된 거래 데이터를 가공해 제약사와 유통업체에 시장 분석·영업 의사결정용 정보로 제공하며 별도 매출도 올리고 있다. 플랫폼에서 확보한 데이터를 유통 효율화와 데이터 사업의 수익원으로 동시에 활용한 것이다. 바로팜은 기존 약국 네트워크를 기반으로 해외와 AI 사업을 더해 성장 속도를 높인다는 구상이다. 지난해 2월 AI 기반 의약품 카운팅 앱 '필렌즈'(Pillens)를 글로벌 시장에 출시했고 자사브랜드 해외 판매도 추진 중이다. 국내 약국 주문 과정에서 확보한 데이터와 플랫폼 운영 경험을 해외 의약품 관리 시장에 적용하고 자체 브랜드 판매까지 연결해 국내 약국 중심의 사업 구조를 넓히겠다는 전략이다. 2028년 순익 233억 전망…저마진 유통 구조는 과제 바로팜은 공모 예정 주식 178만주와 상장주선인 의무인수 물량을 포함해 총 1194만7817주를 상장할 예정이다. 공모 구조는 100% 신주모집이다. 공모가 희망 범위는 1만6400원에서 2만200원이다. 이를 기반으로 한 공모 금액은 292억~360억원, 예상 시가총액은 1959억~2413억원이다. 바로팜은 이익미실현기업 상장 요건, 이른바 '테슬라 요건'을 적용해 상장을 추진한다. 테슬라 요건은 현재 이익 규모가 일반 상장 요건에 미치지 못하더라도 일정 수준의 시장평가와 성장성을 갖춘 기업에 상장을 허용하는 제도다. 바로팜은 2023년부터 지난해까지 법인세비용차감전순손실을 이어오다 올해 상반기 흑자로 돌아선 만큼 과거 수익성보다 향후 성장성과 기업가치를 평가받는 방식을 택한 것으로 풀이된다. 공모가 산정에도 미래 실적을 활용했다. 바로팜은 2027년과 2028년 예상 순이익을 현재가치로 환산한 뒤 일본 엠쓰리(M3)와 미국 독시미티(Doximity)의 평균 주가수익비율(PER) 25.0배를 적용하는 방식으로 기업가치를 계산했다. 이를 통해 주당 평가액 2만6210원을 산출하고 22.9~37.4%를 할인해 희망 공모가를 도출했다. 회사는 중립적 시나리오 기준 순이익이 올해 70억원에서 2027년 144억원, 2028년 233억원으로 늘어날 것으로 전망했다. 향후 2년 동안 연간 순이익을 올해 전망치의 3.3배 수준으로 키우겠다고 제시한 것이다. 회사는 플랫폼 수수료율과 광고 계약 확대, 파트너십 사업의 신규 직매입 물량 확보, 자사브랜드 품목(SKU) 확대 등을 반영해 이 같은 실적을 추정했다. 다만 매출 대부분이 수익성이 낮은 상품 유통에서 나온다는 점은 고민거리다. 올 상반기 전체 매출의 74.3%가 상품을 직접 사들여 약국에 되파는 파트너십 사업에서 발생했다. 이 사업의 원가율은 2024년 95%, 지난해 94%, 올 상반기 91%에 달한다. 쉽게 말해 상품을 100원어치 팔아도 매입 비용을 빼면 9원 안팎만 남는 구조라는 얘기다. 매출 규모가 빠르게 커지더라도 외형 증가가 그대로 이익 성장으로 연결되기 어려운 이유다. 회원 약국을 이미 대부분 확보했다는 점도 향후 성장 여력을 제한하는 요인이다. 전국 약국의 90% 이상이 이미 회원인 만큼 신규 약국 확보를 통한 외형 확대에는 한계가 있다는 평가다. 결국 기존 약국의 이용 빈도와 약국당 거래액, 바로팜몰 거래 비중과 수수료율을 높여야 하지만 이는 약국의 이용 행태와 경쟁 환경에 좌우돼 회사가 단독으로 끌어올리기 쉽지 않다. 목표한 수준으로 지표가 개선되지 않을 경우 매출 성장세가 둔화될 가능성이 크다. 파트너십 사업이 커질수록 제약사 등 공급사에 대한 의존도가 높아지는 점도 변수다. 바로팜은 외부 공급사의 제품을 직접 매입해 판매하기 때문에 매입가격과 결제조건에 따라 수익성이 달라질 수 있다. 그런데 주요 공급사인 제약사들은 바로팜보다 사업 규모가 크고 여러 유통 경로를 확보하고 있다. 바로팜이 거래조건 협상에서 우위를 확보하기는 쉽지 않은 구조다. 또 매입가격이 오르더라도 약국 간 가격 경쟁과 ETC 가격 규제로 판매가격에 그대로 반영하기 어렵다. 회사는 자체 브랜드와 제조사업을 키워 낮은 유통 수익성을 보완한다는 계획이다. 회사는 기업공개(IPO)로 확보한 공모자금을 브랜드 확대와 해외 진출, AI 기술 투자, 씨에이치디제약 생산시설 확충 등에 투입할 예정이다. 공모가 하단 기준 순수입금 286억원 가운데 70억원은 AI 기술 투자와 AX 생태계 확대에, 76억원은 국내외 브랜드 마케팅과 해외 현지 조직 구축에, 140억원은 씨에이치디제약 유상증자를 통한 생산시설 확충에 사용한다.2026-09-18 11:57:21차지현 기자
-
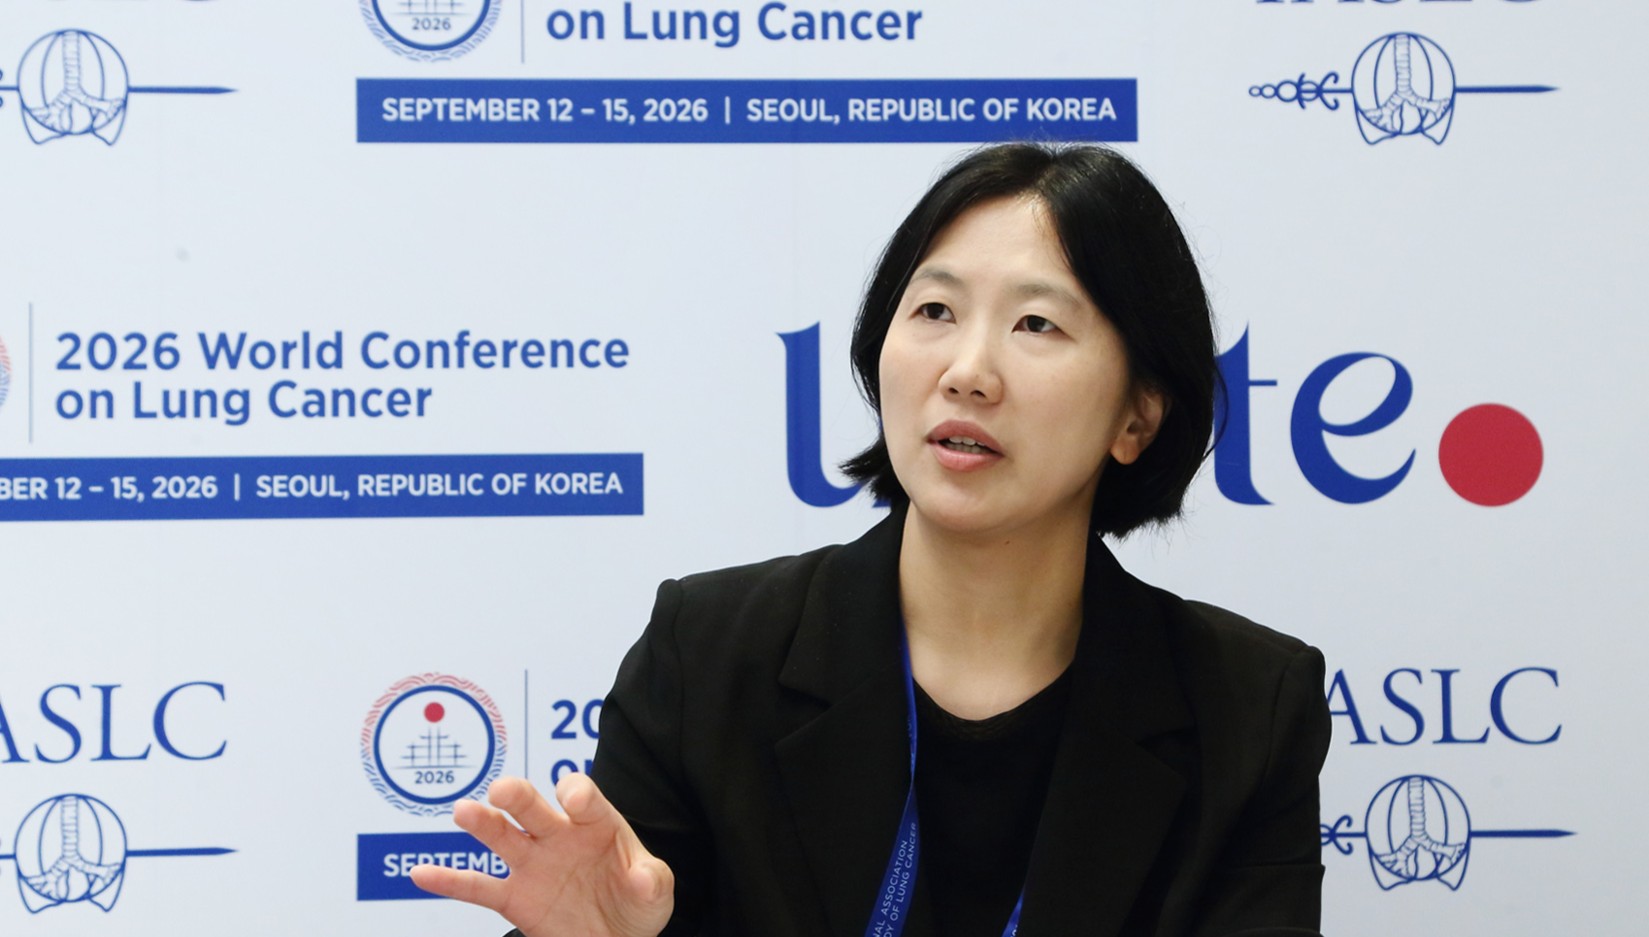 "렉라자 병용, 1차 치료 강력한 선택지…급여 적용 필요"[데일리팜=차지현 기자] 폐암을 만성질환처럼 관리하는 시대가 온다면. 국산 폐암신약 '렉라자'가 폐암 치료의 다음 장을 열고 있다. 이중항체 치료제 병용요법으로 장기 생존 가능성을 높인 데 이어 피하주사(SC) 전환으로 치료 부담까지 낮추면서다. 특히 이번 세계폐암학회(WCLC 2026)에서는 렉라자 기반 병용요법의 후속 연구가 잇따라 공개되면서 장기 치료를 뒷받침할 투여·관리 전략이 주목을 받았다. 데일리팜은 학회 현장에서 임선민 연세암병원 종양내과 교수를 만나 최신 연구 결과의 임상적 의미와 향후 치료 방향을 들어봤다. SC 바꿔도 높은 효과 지속…"5년 이상 장기 생존 기대" 지난 12~15일 서울에서 열린 WCLC 2026에서 상피세포성장인자수용체(EGFR) 표적항암제 렉라자(성분명 레이저티닙)와 이중항체 치료제 리브리반트(성분명 아미반타맙)의 새로운 연구 결과가 공개됐다. 가장 주목을 받은 것은 2상 'PALOMA-2'로 렉라자·리브리반트SC 제형 병용요법을 1차 치료로 평가한 연구다. SC 병용요법에 부작용 예방 전략을 더한 2b상 'COPERNICUS' 연구 결과도 발표됐다. 국산 31호 신약 렉라자는 EGFR 변이를 표적으로 하는 3세대 비소세포폐암 치료제다. 유한양행이 2015년 오스코텍 자회사 제노스코로부터 후보물질을 도입해 개발한 뒤 2018년 존슨앤드존슨(J&J) 계열사 얀센바이오텍에 글로벌 개발·상업화 권리를 기술수출했다. 이후 얀센은 자사 리브리반트와 병용요법으로 글로벌 개발을 확대했고 렉라자·리브리반트 병용요법은 2024년 8월 미국 식품의약국(FDA)으로부터 EGFR 변이 비소세포폐암 1차 치료제로 허가를 획득했다. 이번에 장기 추적 결과를 공개한 PALOMA-2는 리브리반트 SC 제형에서도 장기 치료 효과를 확인했다는 점에서 의미가 있다. 렉라자·리브리반트 SC제형 병용요법은 추적관찰 중앙값 33.1개월 시점에서 객관적반응률(ORR)은 90%를 기록했고 무진행생존기간 중앙값(mPFS)은 26.1개월에 달했다. 3년 무진행생존율(PFS)은 37%, 3년 전체생존율(OS)은 70%로 나타났다. 전체생존기간 중앙값(mOS)은 아직 도달하지 않았다. 기존 렉라자·리브리반트 병용요법은 글로벌 3상 'MARIPOSA'에서 기존 표준치료제인 타그리소(성분명 오시머티닙) 대비 사망 위험을 25% 낮추며 생존 이점을 입증했다. 다만 리브리반트는 IV 제형으로 투여돼 주입 관련 반응(IRR)과 장시간 투여 등이 치료 부담으로 꼽혔다. 이번 PALOMA-2는 리브리반트를 SC 제형으로 바꾼 뒤에도 높은 반응률과 생존 지표가 이어지는 모습을 확인하면서 치료 효과에서 투여 편의성과 지속성으로 병용요법의 경쟁력을 넓혔다는 평가다. 임 교수는 "mOS가 아직 도달하지 않았다는 것은 그만큼 환자들의 생존이 길게 이어지고 있다는 뜻"이라면서 "향후 60개월(5년) 이상 장기 생존으로 이어질 가능성도 기대하고 있다"고 말했다. 또 "연구자들이 궁금해한 것은 SC로 바꾸면서 부작용이 얼마나 줄어드느냐는 부분이었다"며 "주입 관련 반응뿐 아니라 피부 발진 등 여러 부작용이 기존 MARIPOSA 연구와 비교해 수치적으로 줄어드는 모습을 보인 만큼 1차 치료에서 적극적으로 고려할 수 있는 병용요법"이라고 덧붙였다. 선제 부작용 관리, 치료 지속성 확보…"급여 확대로 환자 문턱 낮춰야" 이번에 함께 발표한 COPERNICUS는 SC 전환에 선제적인 부작용 관리 전략을 더해 치료 지속성을 높이는 접근이다. 치료 경험이 없는 EGFR 변이 진행성 비소세포폐암 환자 214명을 대상으로 SC 리브리반트·렉라자 병용요법과 함께 예방적 항응고제와 피부 이상반응 예방 전략 등을 적용했다. 추적관찰 8.3개월 시점에서 피부 발진은 25%, 정맥혈전색전증(VTE)과 투여 관련 반응(IRR)은 각각 3%로 나타났다. 이상반응으로 치료를 중단한 환자는 8%였으며 IRR로 치료를 중단한 환자는 없었다. COPERNICUS가 눈길을 끄는 이유는 단순히 부작용을 줄이는 데 그치지 않고 SC 전환과 예방적 관리 전략을 결합해 장기 치료의 부담을 낮추는 데 초점을 맞췄기 때문이다. 임 교수는 "IV 제형에서는 주입 관련 반응이나 피부 이상반응 등을 줄이기 위해 여러 예방요법을 추가해야 하지만 SC 제형은 투여 방식 자체를 바꿔 이러한 부담을 낮출 수 있다"면서 "예방약을 계속 추가하는 것보다 처음부터 SC로 치료하는 것이 환자와 의료진 모두의 부담을 줄이는 데 더 효과적인 접근"이라고 강조했다. SC 전환은 투여 편의성 측면에서도 이점이 크다. 리브리반트를 SC로 전환하면 기존 IV 제형처럼 장시간 병원에 머물 필요 없이 약 5분 안팎으로 투여할 수 있다. 투여 시간이 짧아지는 만큼 환자의 병원 체류시간뿐 아니라 의료진의 주사 준비와 투여 부담도 줄일 수 있다. 앞으로는 EGFR 변이 폐암 치료에서는 효과뿐 아니라 환자가 얼마나 편하게 치료를 이어갈 수 있느냐가 경쟁력을 가를 것이라는 게 임 교수의 시각이다. 임 교수는 렉라자·리브리반트 병용요법을 현존하는 EGFR 변이 비소세포폐암 1차 치료 전략 가운데 가장 강력한 치료법으로 꼽았다. 그는 "순수하게 치료 효과만을 고려한다면 병용요법을 1차 치료로 우선 선택할 것"이라며 "치료 초기에 선제적이고 적극적인 이상반응 관리가 이뤄진다면 환자들이 안정적으로 장기간 치료를 이어갈 수 있다"고 말했다. 다만 국내에서는 접근성이 과제로 남아 있다. 국내에서 렉라자는 1차 치료제로 급여 적용을 받고 건강보험 급여 적용을 받고 있지만 렉라자·리브리반트 병용요법에는 아직 급여가 적용되지 않는다. 병용요법을 선택할 경우 환자가 리브리반트 치료비를 전액 부담해야 한다는 얘기다. 임 교수는 "최근 리브리반트가 EGFR 엑손20 삽입 변이 치료제로 급여 적용을 앞두고 있고 급여 협상 과정에서 약가도 조정됐다"며 "조정된 약가가 1차 병용요법에도 적용된다면 환자의 비용 부담을 낮추고 치료 접근성을 높이는 데 도움이 될 것"이라고 했다. 이어 "효과가 명확하고 생존기간을 연장할 수 있는 치료제에는 급여를 적용해 환자가 효과적인 치료를 장기간 이어갈 수 있도록 할 필요가 있다"고도 했다. 임 교수는 장기적으로 EGFR 변이 폐암도 한 번의 치료 성적을 넘어 효과적인 치료를 오래 이어가며 관리하는 질환으로 변화할 것으로 내다봤다. 그는 "치료 성적이 계속 개선되면서 EGFR 변이 비소세포폐암도 고혈압이나 당뇨처럼 장기간 관리하며 암과 함께 살아가는 만성질환에 가까워질 수 있다"면서 "앞으로는 얼마나 효과적인 치료를 오래 지속할 수 있느냐가 더욱 중요해질 것"이라고 말했다.2026-09-17 06:00:52차지현 기자
-
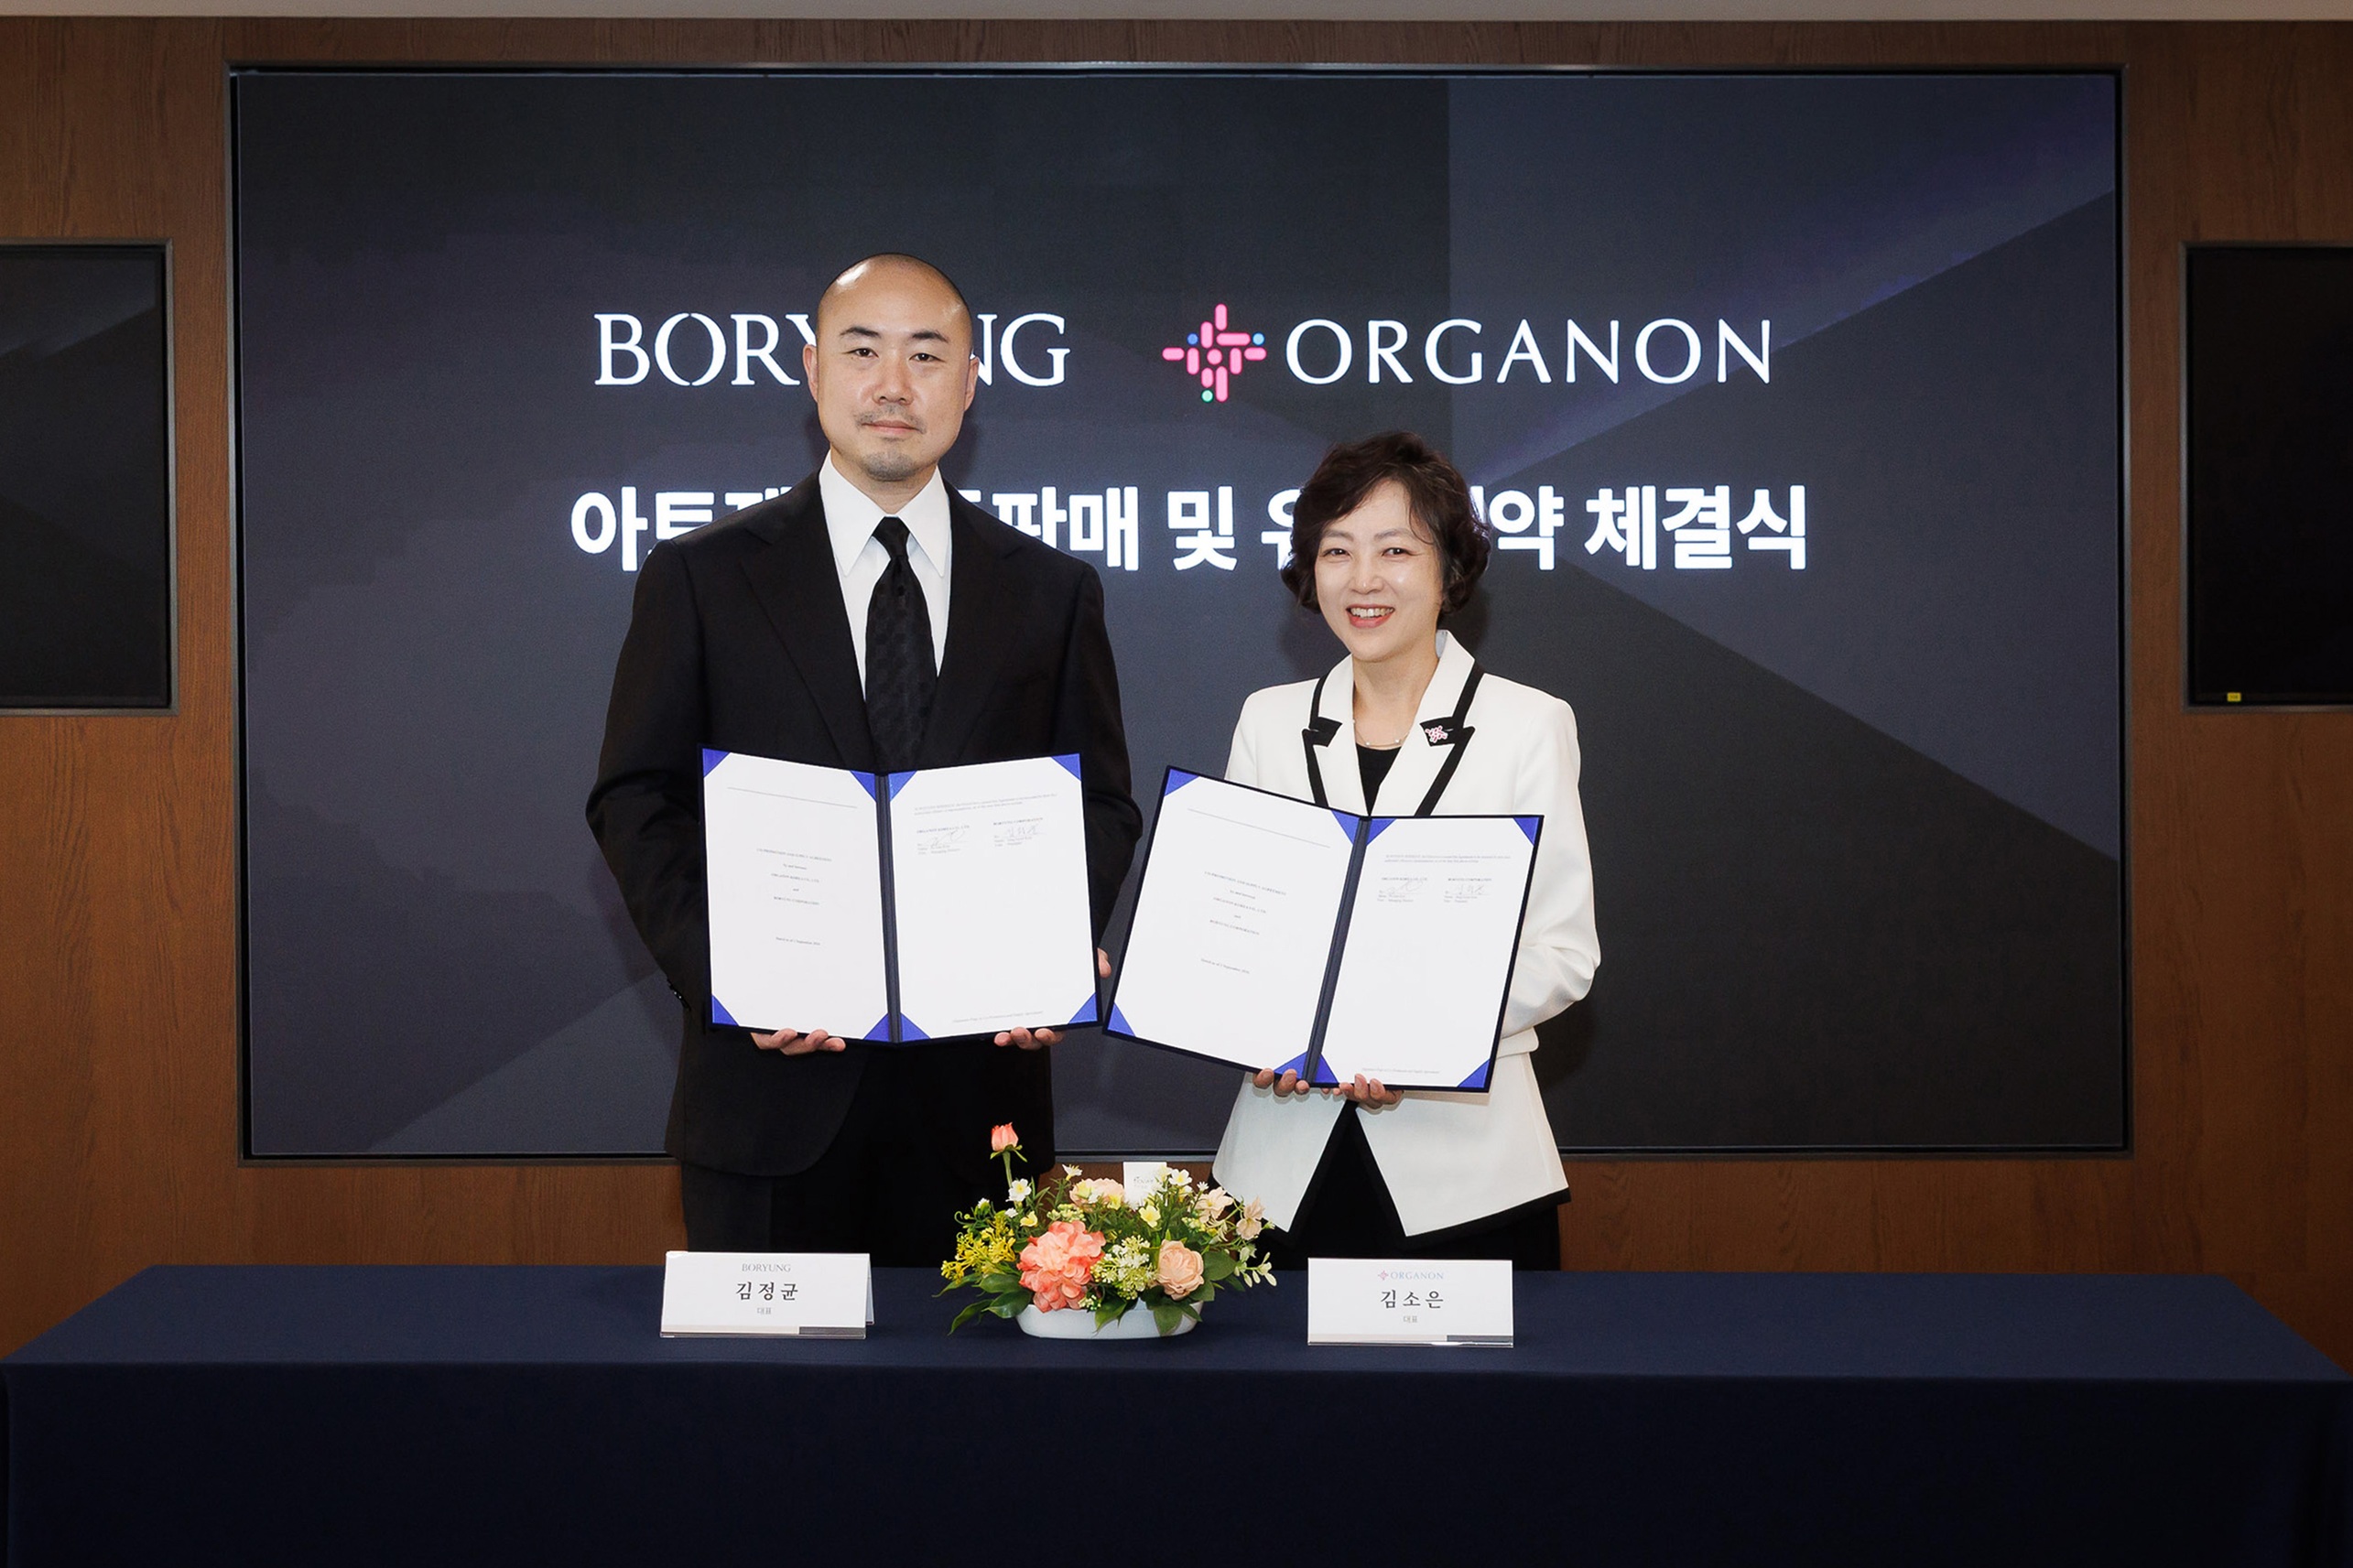 한국오가논-보령, 연 1300억 ‘아토젯’ 코프로모션 본격화[데일리팜=김진구 기자] 한국오가논과 보령은 최근 ‘아토젯’의 코프로모션 협약을 체결하고, 9월부터 본격적으로 국내 공동 영업·마케팅에 나섰다고 16일 밝혔다. 이에 앞서 보령은 지난 8월부터 아토젯(에제티미브‧아토르바스타틴)의 국내 유통을 담당해온 바 있다. 이어 양사의 협력 범위를 영업‧마케팅 영역으로 확대했다. 한국오가논과 보령은 이번 협력을 통해 아토젯에 대한 영업·마케팅 역량을 강화하고, 국내 의료진에게 이상지질혈증 치료와 관련한 의학적 정보 및 제품 정보를 보다 효과적으로 전달해 나갈 계획이다. 아토젯은 이상지질혈증 환자의 LDL-C(low-density lipoprotein cholesterol)를 낮추는 지질강하복합제다. 총 4개 용량으로 구성돼 있으며, 에제티미브‧아토르바스타틴 복합제 중 유일하게 최대 용량 조합인 에제티미브 10mg/아토르바스타틴 80mg을 제공한다. 최근엔 BETTER(Best Ezetimibe TreaTment in Early-add on Response) 연구를 통해 아토르바스타틴 단독요법 대비 우수한 LDL-C 목표치 달성 효과를 확인하며 임상적 근거를 추가했다. 김소은 한국오가논 대표는 “국내 이상지질혈증 환자가 지속적으로 증가하고 있으며, 보다 적극적인 치료 목표 달성과 체계적인 관리의 중요성 또한 커지고 있다”며 “이번 협력을 통해 양사가 보유한 전문성과 강점을 바탕으로 의료진에게 아토젯과 이상지질혈증 치료에 대한 최신 정보를 효과적으로 제공하고, 궁극적으로 더 많은 환자가 건강한 삶을 누리는 데 기여할 수 있기를 기대한다””고 말했다. 김정균 보령 대표는 “아토젯은 탄탄한 임상적 근거와 시장 내 확고한 입지를 함께 갖춘 이상지질혈증 치료제로, 이번 코프로모션은 유통에서 영업·마케팅으로 협력의 폭을 넓혀 양사의 강점을 온전히 결합한 의미 있는 협력”이라고 강조했다. 이어 “보령은 이번 협력에서 영업 일선의 강점을 최대한 앞세워 아토젯이 더 많은 의료진에게 선택받는 치료 옵션으로 자리 잡도록 하고, 이를 발판으로 이상지질혈증 시장에서 보령의 영향력을 넓혀 나가겠다"고 말했다. 의약품 시장조사기관 유비스트에 따르면 아토젯의 지난해 처방액은 1273억원이다. 올해는 상반기 누적 669억원의 실적을 기록했다.2026-09-16 10:20:11김진구 기자
-
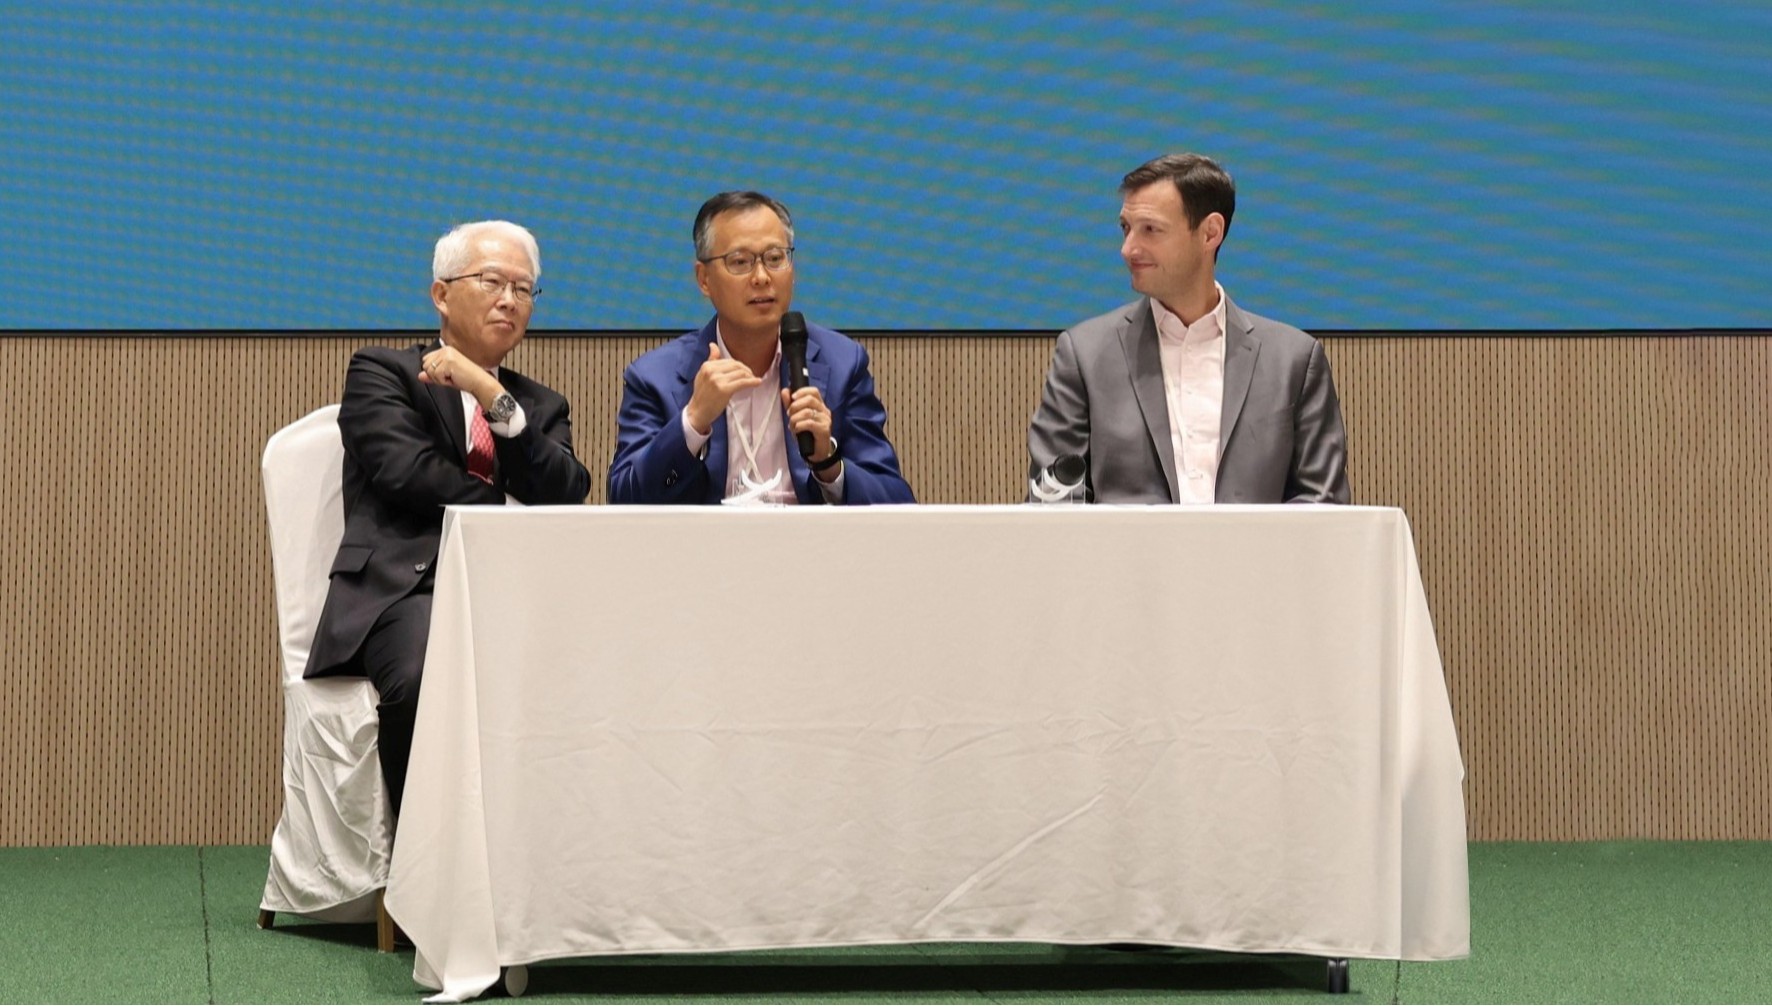 유한양행 "렉라자 개발 성과, 다음 100년으로 잇는다"[데일리팜=차지현 기자] 유한양행이 창립 100주년을 맞아 국산 폐암 신약의 개발과 글로벌 상업화 성과를 되짚었다. 16일 제약 업계에 따르면 유한양행은 지난 15일 서울 대방동 윌로우하우스에서 창립 100주년 기념 'Beyond 100 Years' 행사를 개최했다. 세계폐암학회(WCLC) 개최 기간에 맞춰 마련한 이번 행사에는 국내외 의료진과 제약바이오 업계 관계자가 참석했다. 행사에는 조욱제 유한양행 대표와 김열홍 R&D 총괄 사장을 비롯해 렉라자 개발과 시판에 참여한 임직원, 원개발사 고종성 제노스코(Genosco) 박사, 임상 연구를 이끈 조병철 연세대 세브란스병원 교수, J&J 코리아 및 글로벌 임원진 등이 자리했다. 행사는 유한양행이 자체 개발한 혁신신약 레이저티닙이 물질 발굴부터 임상 성공, 얀센으로의 라이센싱 아웃 그리고 레이저티닙-아미반타맙 병용요법의 글로벌 상용화에 이르기까지 여정을 함께 돌아보기 위해 마련됐다. 참석자들은 강연을 통해 신약 개발 과정에서의 도전과 성과를 나누며 레이저티닙을 매개로 한 유한양행과 J&J의 협업이 갖는 의미를 되새겼다. 고 박사는 렉라자 개발코드 'GNS-1480'의 발굴과 최적화 과정을 소개했다. 고 박사는 "2013년 조병철 교수와 목표 후보물질 프로파일(TPP)을 수립한 뒤 뇌혈관장벽(BBB) 투과력과 선택성을 높이는 정밀 설계를 통해 1년여 만에 개발 후보물질을 확보했다"며 "데이터에 기반한 협업과 열정이 레이저티닙 개발 성공의 핵심 요인이었다"고 말했다. 조 교수는 2013년부터 2024년까지 이어진 렉라자의 임상 개발 과정을 소개했다. 2018년 얀센으로의 기술수출과 2021년 국내 첫 허가를 거쳐 렉라자와 아미반타맙 병용요법이 새로운 치료 옵션으로 자리 잡기까지의 과정을 공유했다. 특히 렉라자와 아미반타맙 병용요법의 1차 치료 성과도 소개됐다. 유한양행에 따르면 임상 3상 'MARIPOSA' 연구에서 해당 병용요법은 오시머티닙 대비 사망 위험을 25% 낮춘 것으로 나타났다. 조욱제 대표는 "레이저티닙은 유한양행이 지난 100년간 쌓아온 도전과 혁신의 결정체이자 앞으로 열어갈 다음 100년을 상징하는 성과"라며 "레이저티닙과 아미반타맙 병용요법이 전 세계 폐암 환자들에게 새로운 희망이 되고 있다"고 말했다.2026-09-16 09:33:00차지현 기자
-
 AI 개발 이노보테라퓨틱스, 무릎 골관절염 신약 임상 진입[데일리팜=이탁순 기자] AI 기반 신약개발 전문기업 이노보테라퓨틱스가 무릎 골관절염 치료제 후보물질 'INV-1498(성분명 HJ-80F)'의 국내 임상 1상 시험계획(IND)을 식품의약품안전처로부터 승인받으며 파이프라인 확장에 속도를 내고 있다. 최근 대규모 기술수출과 코스닥 상장예비심사 청구를 마친 데 이어 신규 임상 승인까지 확보해 IPO(기업공개) 완주를 향한 모멘텀을 더욱 강화하는 모습이다. 지난 10일 승인된 이번 임상은 무릎 골관절염 환자를 대상으로 관절강 내(Intra-articular)로 투여하는 용액주사제 신약 후보물질 'INV-1498'의 안전성, 내약성, 약동학적 특성 및 잠재적 유효성을 확인하기 위한 시험이다. 무작위 배정, 이중맹검, 위약대조, 용량증량 설계로 진행되는 최초 사람 대상(First-in-Human) 연구다. 임상시험은 이화여자대학교 의과대학 부속 목동병원(시험책임자 유재두 교수)에서 국내 환자 40명을 대상으로 수행된다. 1차 평가변수로는 각 용량군별 투여 후 발생하는 이상반응 등 안전성을 집중 점검하며, 2차적으로는 12주까지의 골관절염 지수(WOMAC) 변화, 통증 시각아날로그척도(Pain VAS), 일일 통증 강도(ADP), OMERACT-OARSI(국제 골관절염 연구학회) 복합반응자 기준 충족 비율 등을 통해 증상 완화 및 기능 개선 잠재력을 다각도로 검증할 예정이다. 자체 AI 플랫폼 '딥제마' 경쟁력 입증… 대웅제약 기술수출로 기술력 증명 2019년 설립된 이노보테라퓨틱스는 독자 개발한 인공지능(AI) 신약개발 플랫폼 '딥제마(DeepZema®)'를 기반으로 면역·염증, 섬유증, 암 질환 등 난치성 질환 분야의 혁신 저분자 합성신약을 개발하고 있다. 회사는 지난 5월 대웅제약과 차세대 염증성 장질환(IBD) 치료제 후보물질 'INV-008'에 대해 총 6625억원(선급금 65억 원 및 단계별 마일스톤 포함) 규모의 기술이전(L/O) 계약을 체결하며 업계의 주목을 받았다. 자체 발굴한 파이프라인의 글로벌 상업화 권리를 대형 제약사에 이전하며 플랫폼 기술의 신뢰성과 연구개발 역량을 대외적으로 입증했다는 평가다. 이노보테라퓨틱스는 임상 성과를 발판 삼아 기업공개(IPO) 절차도 순조롭게 진행 중이다. 지난 5월 전문평가기관 2곳으로부터 코스닥 기술특례상장을 위한 기술성평가를 통과(A, BBB 등급 획득)한 데 이어, 지난 7월 한국거래소에 코스닥 상장을 위한 예비심사청구서를 정식 제출했다. 상장 주관사는 한국투자증권이다. 박희동 이노보테라퓨틱스 대표는 "주요 파이프라인의 임상 개발 속도를 높이고 글로벌 기술이전 등 사업화를 확대하기 위해 상장을 추진하고 있다"며 "임상 단계에서 효력이 확인된 과제들을 중심으로 글로벌 라이선스 아웃을 적극 추진해 기업가치를 입증하겠다"고 밝힌 바 있다. 바이오 업계 관계자는 "대웅제약과의 대형 계약으로 초기 상업화 역량을 증명한 이노보테라퓨틱스가 골관절염 과제까지 순조롭게 임상 1상에 진입했다"며 "파이프라인의 연이은 임상 진전과 다변화는 현재 진행 중인 코스닥 상장 심사 및 공모 과정에서도 긍정적인 평가 요소로 작용할 것"이라고 내다봤다.2026-09-14 06:00:46이탁순 기자
-
 IPO 매출 약속 지킨 토모큐브, 올해 목표도 절반 근접[데일리팜=차지현 기자] 홀로토모그래피 기반 3차원(3D) 이미징 기술기업 토모큐브가 기업공개(IPO) 당시 제시했던 매출 성장 전망을 실제 실적으로 뒷받침하고 있다. 상장 과정에서 제시한 2024년과 2025년 매출 전망치를 연이어 웃돈 데 이어 올해도 상반기 만에 연간 목표의 절반 가까이를 채웠다. 다만 영업적자가 이어지고 있는 만큼 수익성 확보는 과제로 남아 있다. 10일 금융감독원에 따르면 토모큐브는 올 상반기 연결 매출 77억980만원을 기록했다. 전년 동기 대비 103.1% 증가한 수치다. 2분기 매출만 49억6379만원으로 1분기 대비 80.8% 증가하며 성장세가 가팔라졌다. 토모큐브는 3차원 광학 계측·이미징 기술을 기반으로 생명과학 연구와 산업용 검사 솔루션을 개발하는 기업이다. 핵심 기술인 홀로토모그래피(HT)는 빛의 산란·간섭 정보를 활용해 시료 내부의 굴절률 분포를 3차원으로 구현한다. 염색이나 표지 없이 살아 있는 세포와 조직을 관찰할 수 있는 것이 특징이다. 상반기 매출 성장은 주력인 HT 제품군 판매 확대가 이끌었다. 올 상반기 HT 제품군 매출은 68억9400만원으로 전체 매출의 89.4%를 차지했다. 특히 해외 판매 비중이 높았다. HT 제품군 수출 매출은 직접판매 19억2800만원, 대리점 판매 26억4900만원 등 총 45억7700만원으로, HT 제품군 매출의 66.4%를 차지했다. 2025년 설립한 독일 현지법인을 비롯해 미국 법인과 해외 대리점 등 글로벌 판매망 확대가 외형 성장에 힘을 보탠 것으로 풀이된다. 앞서 이 회사는 2024년 11월 기술성장기업 특례로 코스닥 시장에 입성했다. 토모큐브는 희망 공모가액을 계산하기 위해 상대가치법 중 주가수익비율(PER) 계산 방법을 활용했다. PER은 주가를 한 주당 얻을 수 있는 이익(주당순이익)으로 나눈 값으로 기업 영업활동의 수익성과 위험성, 시장 평가 등을 종합 반영한 지표다. 유사한 사업을 영위하는 기업들의 순이익, 발행주식총수, 기준주가 등을 고려해 기업가치를 산출했다. 토모큐브는 중립 시나리오를 기준으로 매출이 2023년 37억4727만원에서 2024년 58억원, 2025년 85억8930만원, 2026년 163억5888만원, 2027년 290억6000만원으로 늘어날 것으로 제시했다. 상장 직전 매출을 기준으로 불과 4년 만에 외형을 7.8배 키울 수 있다고 제시한 셈이다. 여기에 독일 칼 자이스 메디(Carl Zeiss Meditec AG)과 브루커(Bruker Corporation)를 최종 비교기업으로 선정해 두 회사의 평균 PER 27.5배를 적용했다. 이렇게 산출한 주당 평가가액에 14.5~30.5%의 할인율을 반영해 희망공모가를 도출했다. 토모큐브는 상장 이후 매출 전망을 잇따라 초과 달성했다. 2024년 연결 매출은 59억3865만원으로 당초 예상한 58억원을 2.4% 초과했다. 2025년에는 113억672만원의 매출을 기록해 전망치 85억8930만원을 31.6% 웃돌았다. 기술특례 상장사 상당수가 공모 과정에서 제시한 미래 실적을 실제로 달성하지 못한다는 점을 고려하면 고무적인 성과다. 올해도 상장 당시 제시한 성장 궤도에서 크게 벗어나지 않고 있다. 토모큐브의 올 상반기 연결 매출은 IPO 당시 제시한 2026년 연간 전망치의 47.1% 수준에 도달했다. 연간 목표의 절반가량을 상반기에 채우면서 당초 제시한 매출 성장 계획을 무난히 이행하고 있는 셈이다. 다만 과제도 남아 있다. 올 상반기 연결 영업손실은 24억5164만원으로 적자가 이어졌다. 전년 동기 영업손실보다는 적자 폭이 줄었지만 아직 손익분기점에는 도달하지 못했다. 상반기 순손실도 15억5820만원을 기록했다. IPO 당시 제시한 매출 전망을 꾸준히 충족하고 있는 만큼 이제는 외형 성장을 수익성 개선으로 연결해 흑자전환 시점을 앞당기는 것이 관건이라는 분석이다.2026-09-12 06:00:44차지현 기자
-
 스카이랩스, 공모가 대비 135% 상승...상장 첫날 반전[데일리팜=차지현 기자] 기관 수요예측에서 부진한 성적표를 받아든 스카이랩스가 코스닥 상장 첫날 반전에 성공했다. 공모가를 밑돌며 거래를 시작했지만 장중 강한 매수세가 유입되면서 공모가의 두 배를 웃도는 수준에서 거래를 마쳤다. 종가 기준 시가총액은 4500억원을 넘어섰다. 5일 한국거래소에 따르면 스카이랩스는 코스닥 상장 첫날인 4일 공모가 1만원보다 135.0% 오른 2만3500원에 거래를 마쳤다. 이날 스카이랩스는 공모가보다 15.0% 낮은 8500원에 거래를 시작했다. 장 초반 8200원까지 밀렸지만 이후 주가가 가파르게 반등하면서 장중 2만8750원까지 치솟았다. 이후 일부 상승폭을 반납하면서 2만원 초반대에서 장을 마무리했다. 종가 기준 시가총액은 4409억원으로 집계됐다. 이는 기관 수요예측과 일반투자자 청약에서 부진한 성적표를 받아든 것과 대조적인 흐름이다. 스카이랩스는 당초 희망 공모가 범위를 1만3000~1만6000원으로 제시했지만 기관투자자 수요예측 경쟁률이 63.4대 1에 그쳤다. 수요예측 신청 물량의 60.1%가 희망밴드 하단인 1만3000원보다 낮은 가격을 제시하면서 최종 공모가는 하단보다 23.1% 낮은 가격으로 결정됐다. 이후 일반투자자 대상 청약에서도 경쟁률이 2.9대 1에 머물렀다. 최근 바이오·헬스 기업공개(IPO) 흥행 사례와 비교하면 스카이랩스의 부진은 더욱 두드러진다. 지난 7월 상장한 레몬헬스케어는 기관 수요예측에서 1238.0대 1의 경쟁률을 기록했다. 같은 달 상장한 레메디도 1146.4대 1을 기록했다. 스카이랩스는 공모 흥행에는 실패했으나 상장 첫날 주가가 급등하면서 분위기 반전에 성공한 셈이다. 스카이랩스는 반지형 웨어러블 의료기기와 인공지능(AI)을 활용해 생체 데이터를 측정·분석하는 디지털 헬스케어 기업이다. 반지형 커프리스 혈압계 '카트 비피 프로'(CART BP pro)가 대표 제품이다. 기존 혈압계처럼 팔에 커프를 감아 압력을 가하지 않고 손가락에 반지를 착용해 일상생활과 수면 중 혈압 변화를 측정한다. 광혈류측정(PPG) 신호와 딥러닝 알고리즘을 활용해 24시간 혈압 데이터를 분석하는 방식이다. 스카이랩스가 내세우는 경쟁력은 커프리스 혈압 측정 기술의 임상 근거와 실제 의료현장에서의 사업화 성과다. CART BP pro는 올 6월 기준 국내 주요 대형병원을 포함해 전국 병·의원 약 2000곳에 도입됐다. 출시 후 1년간 국내 24시간 활동혈압검사 처방도 출시 전보다 52.7% 늘었다. 이 가운데 CART BP pro 비중은 52.4%를 차지했다. 제품 판매를 기반으로 실적도 개선되는 추세다. 스카이랩스 매출은 2023년 6억원 수준에서 2024년 41억원, 지난해 79억원으로 가파르게 증가했다. 올 상반기에는 50억원의 매출을 냈다. 이 가운데 해외 매출이 26억원으로 절반을 넘어섰다. 회사는 유럽 CE-MDR 허가 등을 기반으로 유럽 시장에 진출하고 오므론헬스케어·오츠카제약 등과 협력해 해외 시장을 넓히고 있다. 미국에서는 현지 임상을 거쳐 내년 말 식품의약국(FDA) 허가 획득을 목표로 하고 있다. 스카이랩스는 상장 이후 의료데이터 플랫폼 기업으로 사업 영역을 넓힌다는 포부다. 회사는 혈압뿐 아니라 산소포화도와 맥박수 등 다양한 생체신호를 측정하는 제품을 개발하고 장기적으로 비침습 혈당 측정 기술까지 확보한다는 구상이다. IPO로 확보한 자금도 연구개발(R&D)과 해외 임상·인허가 등에 투입할 예정이다. 스카이랩스에 남은 과제는 상장 과정에서 제시한 성장 전략을 실제 실적으로 증명하는 것이다. 회사는 IPO 과정에서 중립적(Base) 시나리오를 기준 올해 102억원인 매출이 내년 188억원으로 84.3% 증가할 것으로 내다봤다. 같은 기간 영업손실은 154억원에서 104억원으로 축소될 것으로 추정했다. 2028년에는 영업이익 47억원을 내며 흑자전환하고 이후 2029년 170억원, 2030년 305억원까지 영업이익을 확대한다는 계획이다. 회사는 주력 제품 판매 확대와 해외 시장 진출을 통해 성장 속도를 끌어올린다는 전략이다. 스카이랩스는 CART BP pro 매출이 올해 73억원에서 2028년 217억원으로 3배 증가하고 CART BP도 같은 기간 13억원에서 125억원으로 10배 가까이 늘어날 것으로 예상했다. 2028년부터는 영국 외 이탈리아·네덜란드·오스트리아 등 유럽 인접국으로 판매 지역을 확대한다는 목표다.2026-09-05 06:00:46차지현 기자
-
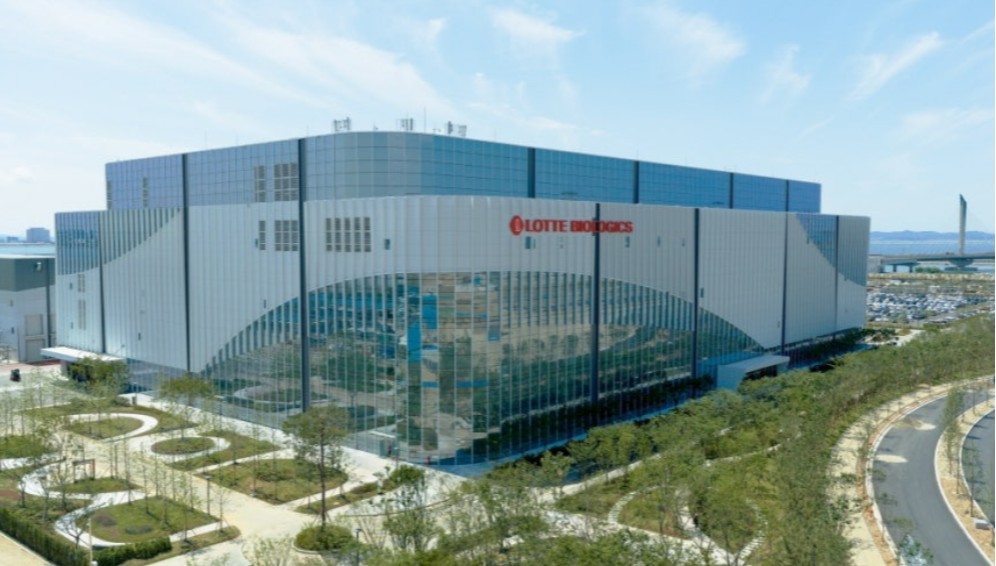 단기차입만 2조…롯데지주, 빠듯한 곳간 털어 '바이오 올인'[데일리팜=차지현 기자] 롯데지주가 1500억원 규모 회사채를 발행한다. 내년 초 만기가 돌아오는 기업어음(CP)과 회사채를 선제적으로 차환하기 위해서다. 회사가 이번 회사채 발행으로 기존 단기 채무를 전부 차환해도 단기차입금과 사채가 2조원을 웃도는 등 재무 운용에 여유가 크지 않은 상황이다. 롯데지주는 단기성 차입 부담이 커진 상황에서도 미래 성장사업인 바이오에는 대규모 자금 투입을 이어가고 있다. 올해 들어 롯데지주가 롯데바이오로직스에 출자한 금액만 2462억원에 달한다. 롯데지주가 자금 사정이 빠듯한 가운데서도 바이오 투자를 지속할 수 있을지 관심이 쏠린다. 1500억 차환에도 단기차입 2조원대…재무 여력 빠듯 4일 금융감독원에 따르면 롯데지주는 전날 총 1500억원 규모 무보증 회사채를 발행했다. 2년물 950억원과 3년물 550억원으로 나눠 회사채를 발행하는 구조다. 발행금리는 각각 연 4.9%와 5.1%로 확정했다. 롯데지주는 조달 자금을 전액 기존 채무 상환에 사용한다. 내년 초 만기가 돌아오는 CP 1000억원과 회사채 500억원이 상환 대상이다. 만기가 짧은 채무를 2~3년물 회사채로 바꾸면서 상환 시점을 뒤로 미루는 것이다. 이번 차환으로 급한 불은 끄지만 단기성 차입 규모 자체가 크게 줄어드는 것은 아니다. 지난 6월 말 롯데지주의 단기차입금과 유동성 사채는 2조3785억원으로 지난해 말보다 32.3% 늘었다. 총차입금 3조8087억원 가운데 62.7%가 1년 내 만기가 돌아온다. 이번에 1500억원을 차환하더라도 2조원 이상의 단기성 차입 부담이 남는 셈이다. 반면 곳간은 넉넉하지 않다. 지난 6월 말 별도 기준 롯데지주의 현금및현금성자산은 56억원, 기타 유동금융자산은 1786억원으로 총 1842억원이다. 1년 내 만기가 돌아오는 단기성 차입금의 7.7% 수준에 그친다. 기타 유동금융자산도 지난해 말 4000억원에서 반년 만에 55.3% 감소했다. 여기에 차입에 따른 이자비용도 지속해서 발생하고 있다. 롯데지주의 올 상반기 별도 기준 이자비용은 806억원으로 집계됐다. 같은 기간 영업이익은 1331억원이었다. 영업으로 벌어들인 이익의 상당 부분이 이자비용으로 빠져나간 셈이다. 이자보상배율은 1.88배로 영업이익으로 이자비용을 감당할 수는 있지만 재무적 여력이 넉넉한 수준으로 보기는 어렵다. 신용도 역시 과거보다 낮아졌다. 롯데지주의 회사채 신용등급은 2024년까지 'AA-'를 유지했지만 지난해부터 'A+'로 낮아졌다. CP 신용등급도 2024년 'A1'에서 현재 'A2+'로 내려왔다. 지난 6월 국내 신용평가 3사는 롯데지주의 회사채와 CP에 각각 A+, A2+ 등급을 부여했다. 신용등급 하락은 회사채와 CP 발행금리 상승으로 이어질 수 있어 향후 자금조달 비용 부담을 키우는 요인으로 꼽힌다. 자금 부담에도 바이오 투자 지속…올해만 2462억 출자 눈길을 끄는 점은 롯데지주가 자금 사정이 녹록지 않은 상황에서도 바이오 투자를 이어가고 있다는 점이다. 롯데바이오로직스는 지난달 19일 기존 주주를 대상으로 한 유상증자 청약과 납입을 마쳤다. 이번 증자에는 롯데지주가 1550억원, 일본 롯데홀딩스가 515억원, 호텔롯데가 487억원을 각각 투입했다. 이에 따라 최종 조달액은 2553억만원으로 확정했다. 앞서 롯데바이오로직스는 지난 7월 3일 이사회를 열고 송도 바이오캠퍼스 1공장 건설자금을 마련하기 위해 2553억원 규모 주주배정 유상증자를 결정한 바 있다. 보통주 420만9000주를 주당 6만658원에 발행해 조달금 전액을 시설자금으로 투입하는 게 골자다. 다만 청약 과정에서 889주의 실권주가 발생하면서 최종 발행주식 수는 420만9000주에서 420만8111주로 줄었다. 실권주는 당초 계획대로 미발행 처리했고 이에 따라 조달액이 약 5400만원 감소했다. 앞서 롯데지주는 지난 3월에도 롯데바이오로직스의 1501억원 규모 유상증자에 참여해 912억원을 출자한 바 있다. 이번 유상증자 출자액을 포함해 올해 들어 롯데지주가 롯데바이오로직스에 투입한 자금은 2462억원에 달한다. 이는 올 상반기 롯데지주 별도 기준 영업활동현금흐름의 약 2배에 해당하는 규모다. 롯데그룹은 바이오를 미래 성장사업으로 낙점한 뒤 대규모 투자를 지속하고 있다. 롯데지주는 2022년 6월 자본금 130억원을 투입해 롯데바이오로직스를 설립했다. 같은 해 미국 뉴욕주 시러큐스의 브리스톨마이어스스큅(BMS) 바이오의약품 생산공장을 인수하며 위탁개발생산(CDMO) 사업에 본격 뛰어들었다. 이후 롯데바이오로직스는 주주배정 유상증자를 반복하며 송도 바이오캠퍼스 건설과 사업 확장에 필요한 자금을 그룹에서 수혈받았다. 2022년 12월부터 올 8월까지 진행된 7차례 유상증자를 통해 롯데지주와 일본 롯데홀딩스, 호텔롯데 등 롯데 계열사가 롯데바이오로직스에 투입한 자금은 총 1조4716억원으로 늘었다. 그룹은 출자뿐 아니라 자금보충약정으로도 지원을 이어가고 있다. 롯데지주는 2024년 11월 롯데바이오로직스의 9000억원 규모 대출에 대해 원금과 이자·수수료를 포함한 자금보충약정을 제공했다. 롯데바이오로직스가 대규모 투자에 필요한 자금을 조달하는 과정에서 모기업과 계열사의 재무 지원이 든든한 버팀목이 되고 있는 것이다. 바이오 투자는 아직 진행형…커지는 추가 자금 수혈 부담 문제는 롯데바이오로직스에 앞으로도 대규모 자금이 추가로 들어가야 한다는 데 있다. 롯데바이오로직스는 송도 바이오캠퍼스를 총 36만L 규모로 조성하는 데 4조6000억원을 투자할 계획이다. 우선 1공장 건설을 위해 롯데건설과 8750억원 규모 설계·구매·시공(EPC) 계약을 체결했고 송도 부지 매입에도 2422억원을 투입했다. 1공장 건설이 마무리된 이후에도 추가 공장 구축이 예정돼 있어 향후 수조원대 투자 부담이 이어질 수밖에 없다. 아직 롯데바이오로직스가 자체 영업으로 대규모 투자비를 충당할 단계도 아니다. 올 상반기 매출은 239억원으로 전년 동기보다 72.9% 감소했다. 같은 기간 순손실은 365억원에서 1280억원으로 3.5배 확대됐다. 시러큐스 공장 가동률도 상반기 16%에 머물렀다. 송도 1공장이 본격적으로 매출을 내기 전까지는 추가 투자재원을 자체 영업만으로 마련하기 쉽지 않은 상황이다. 향후 롯데바이오로직스가 추가 자금 수혈에 나설 경우 최대주주인 롯데지주의 부담도 커질 가능성이 있다는 분석이다. 6월 말 기준 롯데지주의 롯데바이오로직스 지분율은 60.7%다. 지배력을 유지하고 지분 희석을 최소화하려면 향후 유상증자에서도 일정 수준의 출자가 필요하다는 의미다. 시장에서는 롯데그룹이 계열사 간 분담과 외부 차입을 병행하며 자금 지원을 이어갈 가능성에 무게를 두는 분위기다. 실제 지난해 12월 유상증자에서 롯데지주가 청약에 참여하지 않으면서 발생한 실권주 가운데 대부분을 호텔롯데가 인수해 2144억원을 출자했다. 이에 따라 롯데지주의 지분율은 79.9%에서 60.7%로 낮아졌고 호텔롯데가 새 주주로 합류했다. 이후 올해 3월과 8월 증자에서는 롯데지주와 일본 롯데홀딩스, 호텔롯데가 함께 자금을 투입하면서 롯데지주에 집중됐던 투자 부담을 그룹 내에서 나눠 갖는 구조가 이어지고 있다. 롯데바이오로직스가 상장 전 지분투자(프리IPO)를 통해 외부 자금을 조달하는 시나리오도 거론된다. 롯데바이오로직스가 재무적투자자(FI)를 유치하면 롯데지주를 비롯한 기존 주주의 직접 출자 부담을 덜면서 송도 후속 공장 건설에 필요한 재원을 확보할 수 있다. 이후 사업 성과와 기업가치가 일정 수준 올라온 뒤 기업공개(IPO)를 추진하는 방식이다.2026-09-04 06:00:43차지현 기자
-
 '판매 9단계 쪼개 매출 계산'…정교해진 바이오 IPO 출사표[데일리팜=차지현 기자] 3차원 세포배양 기반 정밀의료 기업 엠비디가 증권신고서를 제출하면서 기업공개(IPO) 초읽기에 들어갔다. 자체 오가노이드 배양·검사 플랫폼을 기반으로 항암제 감수성 검사 사업을 확대하고 해외 시장 공략에 속도를 낸다는 구상이다. 회사가 이번 신고서에서 환자 수부터 실제 검사비를 내는 환자 비율까지 미래 매출 산정 근거를 세분화한 점도 눈길을 끈다. 오가노이드로 항암제 반응 확인…온코센시 사업 확대 3일 금융감독원에 따르면 엠비디는 지난달 28일 증권신고서를 제출하고 코스닥 상장을 위한 공모 절차에 착수했다. 지난 7월 30일 한국거래소로부터 상장예비심사 승인을 받은 지 20영업일 만이다. 앞서 엠비디는 4월 10일 거래소에 상장예비심사를 청구한 바 있다. 엠비디는 이번 IPO에서 보통주 200만주를 전량 신주로 모집한다. 희망공모가는 9400~1만1500원이다. 공모 예정금액은 188억~230억원, 예상 시가총액은 1346억~1647억원이다. 대표주관사는 하나증권이다. 기관 수요예측은 오는 21~29일, 일반청약은 내달 6~7일 진행할 예정이다. 엠비디는 2015년 설립된 3차원 세포배양 기반 정밀의료 기업이다. 삼성전기 출신 정밀 제조 전문가들이 창업해 반도체·부품 공정에서 축적한 정밀 제어·자동화 기술을 3차원 세포배양 공정에 접목했다. 구보성 대표는 아주대 화학공학과에서 학·석사를 마친 뒤 미국 렌슬리어공과대에서 화학공학 박사학위를 받았다. 삼성전기 중앙연구소 수석연구원을 거쳐 현재 엠비디 대표이사 겸 최고기술책임자(CTO)를 맡고 있다. 회사의 핵심 기술은 3차원 세포배양과 검사 전 과정을 자동화한 'CODRP' 플랫폼이다. 자체 개발한 자동화 장비 'ASFA', 3차원 세포배양 플레이트 'Cellvitro', 분석 소프트웨어 'PhenoSW' 등을 하나의 플랫폼으로 구축했다. 이를 기반으로 환자의 암 조직에서 오가노이드인 튜머로이드를 배양한 뒤 항암제나 방사선을 직접 처리해 반응을 확인하는 항암제 감수성 검사 '온코센시'를 개발했다. 환자의 암세포를 몸 밖에서 키운 뒤 여러 치료법을 직접 시험해 어떤 치료가 가장 잘 들을지 미리 골라주겠다는 아이디어다. 엠비디는 2021년 ASFA 장비를 사업화한 데 이어 2024년 3월 온코센시를 상용화했다. 폐암을 시작으로 난소암·위암·대장암 등으로 적용 암종을 넓혔다. 현재 국내 45개 병원에 서비스를 제공 중이다. 누적 임상 데이터는 1만3015건을 넘어섰으며 검사 성공률은 80~100%에 달한다는 게 회사 측 설명이다. 규모는 크지 않지만 매출도 발생하고 있다. 엠비디 매출은 2023년 9억원에서 2024년 2억원으로 감소했다가 지난해 15억원으로 크게 늘었다. 올해 상반기 매출은 9억원을 올렸다. 다만 아직 비용 부담이 큰 탓에 적자 상태는 이어지고 있다. 이 회사 영업손실은 2023년 53억원에서 2024년 62억원으로 확대됐고 지난해에는 56억원으로 소폭 줄었다. 올해 상반기에는 42억원의 영업손실을 기록했다. 회사는 상장 이후 온코센시 적용 암종과 국내 병원 네트워크를 확대하는 동시에 미국·유럽 시장 공략에 속도를 낼 계획이다. 미국에서는 파트너사 키야텍(Kiyatec) 검사 건수 증가에 따른 로열티 매출 확대를 추진한다. 유럽에서는 현지 의료기관과 임상 검증과 파트너십 구축에 나설 예정이다. 환자 수부터 결제까지…미래 매출, 9단계로 쪼갰다 이번 증권신고서에서 가장 눈에 띄는 대목은 미래 실적을 산정하는 방식이다. 엠비디는 온코센시 예상 매출을 추정하는 과정에서 환자가 실제 유료검사를 받기까지의 과정을 9단계로 쪼갰다. 단순히 예상 시장규모에 점유율을 곱하는 대신 각 단계에서 실제 매출로 연결되지 않는 환자를 차례로 제외했다. 먼저 전체 암 환자 수에서 신규·재발 환자와 병기별 환자를 구분했다. 이후 실제 치료를 받는 비율과 약물·방사선 치료 비율을 반영했다. 이어 감수성검사를 처방받는 비율과 온코센시를 선택할 의향이 있는 환자 비율을 적용한 뒤 실제 온코센시 검사가 가능한 병원 비중과 검사비를 낼 수 있는 환자 비율을 따졌다. 마지막으로 실제 유료 검사로 전환되는 비율까지 반영한 뒤 검사 단가를 곱해 매출을 계산했다. 전체 암 환자→신규·재발 및 병기별 환자→치료 환자→약물·방사선치료 환자→감수성검사 처방 환자→온코센시 수요 환자→검사 가능 병원 이용 환자→검사비 지불 가능 환자→유료검사 환자로 범위를 좁힌 셈이다. 암 환자 수가 100명이라고 해서 100명 모두를 잠재 매출로 잡는 것이 아니라 실제 치료를 받고 감수성 검사를 처방받은 뒤 온코센시를 선택하고 검사비까지 지불할 환자가 몇 명인지 단계적으로 계산했다는 얘기다. 비슷한 오가노이드 사업을 영위하는 오가노이드사이언스가 지난해 IPO 당시 제출한 증권신고서와 비교하면 매출 추정 변수가 한층 세분화됐다. 오가노이드사이언스 역시 미래 매출 산정 근거를 상세하게 공개했다. 신소재평가솔루션의 국내외 제약사 파이프라인 수와 오가노이드 평가 도입률, 예상 시장점유율, 시장 성장률 등을 토대로 목표 건수를 산출했다. 오가노이드사이언스의 경우 실제 접촉한 211개 기업 가운데 실제 계약한 23곳을 기준으로 구한 뒤 다시 50%를 할인해 국내 도입률을 구했다. 예상 국내 시장점유율은 50%로 잡았다. 엠비디는 여기서 더 나아가 실제 검사가 이뤄지는 과정을 여러 변수로 나눈 것이다. 의사가 공급 여건과 관계없이 온코센시를 얼마나 선택할 의향이 있는지를 '처방수요도'로 산정하고 실제 검사가 공급 가능한 병원 비중은 '병원 침투율'로 별도 계산했다. 병기별 분포와 치료율, 처방수요도 등은 미국 주요 병원 암종별 전문의 75명을 대상으로 진행한 설문과 전문가 인터뷰를 근거로 삼았다. 병원 침투율은 연도별 전망도 내놨다. 엠비디는 국내 병원 침투율이 올해 55%에서 2029년 100%까지 높아질 것으로 가정했다. 미국은 올해 5%에서 2035년 70%까지 확대될 것으로 예상했다. 의사가 검사를 원하더라도 실제 해당 병원에서 온코센시를 이용할 수 없다면 매출에서 제외하겠다는 의미다. 엠비디는 환자가 실제 검사비를 부담할 수 있는지도 따졌다. 온코센시는 국내에서 비급여로 제공되는 만큼 검사비 부담이 변수로 작용한다. 엠비디는 처방 대상 가운데 검사비를 지불할 수 있는 환자 비율을 88%로 잡았다. 무료·프로모션 검사가 매출로 잡히는 것을 막기 위해 '유료전환율'도 따로 적용했다. 유료전환율은 출시 첫해 11%에서 2년차 21%, 3년차 39%, 4년차 75%로 높아지고 5년차부터 100%가 되는 것으로 내다봤다. 장비와 임상시험수탁(CRO) 매출도 계약 가능성을 따져 반영했다. 엠비디는 영업 진행 상황을 6단계로 나눴다. 이 가운데 계약 가능성이 상대적으로 높은 4단계 이상 거래를 중심으로 미래 매출에 넣었다. 거래처마다 현재 어느 단계까지 영업이 진행됐는지와 예상 매출도 공개했다. 아직 계약이 끝나지 않은 거래는 협상이 늦어지거나 무산될 수 있다는 위험도 함께 명시했다. 이 같은 변화는 지난 7월 금융감독원이 발표한 제약·바이오 공시 종합 개선방안의 취지가 반영된 것으로 풀이된다. 금융당국은 바이오기업이 IPO 과정에서 미래 실적을 토대로 기업가치를 산정할 경우 예상 시장규모와 치료율·진단율, 시장점유율 등 핵심 가정을 구체적으로 공개하도록 기준을 강화했다. 단순히 성장 가능성을 제시하는 데 그치지 않고 어떤 가정을 거쳐 미래 매출과 기업가치가 산출됐는지, 해당 가정이 어긋날 경우 어떤 위험이 있는지를 투자자가 함께 판단할 수 있도록 하겠다는 취지다.2026-09-03 11:58:24차지현 기자
-
 바이오 IPO 공모가 눈높이 '뚝'…주가 부진에 투심도 흔들[데일리팜=차지현 기자] 바이오 기업공개(IPO) 시장에 긴장감이 감돌고 있다. 그동안 희망 공모가 밴드 상단에서 가격을 확정하는 흐름이 이어졌으나 최근 들어 하단이나 하단 미만에서 가격을 정하는 사례가 나오면서다. 바이오주 약세가 이어지는 가운데 수요예측 부진까지 겹치면서 공모주 투자심리가 더 위축될 수 있다는 우려가 나온다. 27일 금융감독원에 따르면 스카이랩스는 지난 25일 공모가를 1만원으로 확정했다. 스카이랩스는 반지형 커프리스 혈압계 등 웨어러블 의료기기와 의료 데이터 플랫폼을 개발하는 디지털 헬스케어 기업이다. 이 회사는 당초 희망 공모가 범위를 1만3000~1만6000원으로 제시했으나 기관투자자 대상 수요예측에서 부진한 성적표를 받았다. 수요예측에는 국내외 기관투자자 246곳이 참여했는데 신청 수량 기준 60.1%가 밴드 하단인 1만3000원보다 낮은 가격을 제시했다. 13.61%는 밴드 하단을 제시했고 상단인 1만6000원 이상을 써낸 물량은 26.3%에 그쳤다. 최종 경쟁률은 63.4대 1로 집계됐다. 기관 주문 대부분이 희망밴드 하단에 못 미치면서 스카이랩스는 최종 공모가를 1만원으로 낮췄다. 희망밴드 하단보다 23.1% 낮은 가격이다. 이에 따라 총 공모금액도 희망밴드 기준 260억~320억원에서 200억원으로 줄었다.확정 공모가 기준 예상 시가총액은 1874억원이다. IPO를 추진 중인 바이오·헬스 기업이 희망 공모가 밴드 하단보다 낮은 가격에 공모가를 확정한 것은 지난해 그래피 이후 1년 만이다. 통상 IPO를 추진하는 기업은 기업가치를 토대로 희망 공모가 밴드를 제시한 뒤 기관투자자 수요예측을 거쳐 최종 공모가를 확정한다. 기관 수요가 강하면 밴드 상단이나 그 이상에서, 수요가 약하면 하단 또는 그 아래에서 공모가가 정해진다. 하단 미만에서 공모가가 확정됐다는 것은 기관투자자가 회사의 기업가치와 미래 성장성에 대해 보수적인 평가를 내렸다는 의미다. 최근 3년간 기술특례 바이오·헬스 IPO 흐름을 보면 2024년 상반기부터 같은 해 11월까지는 희망밴드 상단을 웃도는 사례가 잇따랐다. 엔젤로보틱스를 시작으로 아이엠비디엑스, 디앤디파마텍, 라메디텍, 씨어스테크놀로지 등이 잇달아 밴드 상단을 초과한 가격에 공모가를 확정했다. 그해 11월 토모큐브까지 상장한 14곳은 모두 밴드 상단 이상에서 공모가가 결정됐고 이 가운데 12곳은 상단을 웃돌았다. 상단 초과 사례가 자취를 감춘 건 2025년부터다. 지난해 기술특례 바이오·헬스케어 상장사 15곳 가운데 공모가를 밴드 상단보다 높게 확정한 기업은 한 곳도 없었다. 오가노이드사이언스, 이뮨온시아, 인투셀, 지씨지놈, 뉴로핏, 프로티나 등 대부분이 밴드 상단에서 가격을 결정했고 로킷헬스케어는 밴드 하단, 오름테라퓨틱과 그래피는 하단 미만에서 공모가를 확정했다. 공모가 눈높이가 한 단계 낮아졌지만 밴드 상단에서 공모가를 확정하는 흐름은 이어졌다. 지난해 5월 이뮨온시아부터 올 7월 레메디까지 IPO를 추진한 바이오·헬스 기업 20곳 가운데 그래피를 제외한 19곳이 모두 희망밴드 상단에서 공모가를 확정했다. 최근 1년여간 증시에 입성한 바이오·헬스 기업 대부분이 희망밴드 상단에서 공모가를 결정한 셈이다. 그러나 이달 들어 분위기가 달라졌다. 앞서 인제니아테라퓨틱스는 지난달 28일 공모가를 희망밴드 하단인 1만2000원으로 확정했다. 인제니아는 기술성평가에서 A·A등급을 획득하고 후기 임상 단계 파이프라인과 1조원대 기술수출 성과를 보유해 IPO 과정에서 흥행 기대를 모은 기업이다. 그러나 기관 수요예측 경쟁률이 50.4대 1에 그치면서 공모가를 밴드 하단에서 결정했다. 여기에 바로 뒤이어 스카이랩스까지 희망밴드 하단을 밑도는 1만원으로 공모가를 확정하면서 바이오 IPO 시장의 긴장감도 한층 커지고 있다. 기관투자자 공모가 눈높이가 낮아진 데는 최근 바이오 업종의 주가 부진도 무관치 않다는 분석이다. KRX 헬스케어 지수는 지난해 8월 27일 4163.7에서 이달 27일 4000.7로 3.9% 하락했다. 같은 기간 KRX 반도체 지수가 3891.9에서 1만3418.7으로 244.8% 급등한 것과 대조적이다. 증시 자금이 반도체 대형주로 쏠리면서 바이오를 비롯한 중소형 성장주가 상대적으로 소외된 영향으로 풀이된다. 바이오주의 주가 약세가 이어지면서 기관투자자가 신규 상장 바이오 기업의 기업가치와 공모가격 산정에 한층 신중해지고 있다는 설명이다. 실제 최근 상장한 바이오·헬스 기업 상당수는 공모 당시 가격을 지키지 못한 상황이다. 2024년 이후 기술특례로 상장한 바이오·헬스 기업 42곳 가운데 57.1%기 공모가를 밑돌고 있다. 상장 당시 공모가와 이달 27일 종가를 비교한 결과다. 특히 올해 상장한 바이오·헬스 기업의 공모가 하회 폭이 두드러진다. 지난 7월 상장한 레몬헬스케어는 공모가와 현재 주가의 괴리율이 52.5%에 달한다. 이 회사의 27일 종가는 4750원으로 공모가 1만원보다 5250원 낮다. 인벤테라와 레메디도 현재 주가가 공모가 대비 각각 48.2%와 46.5% 낮은 수준이다.2026-08-28 06:00:46차지현 기자
-
 마더스제약, 코스닥 상장 시동…2년새 매출 45%↑·이익률 6%[데일리팜=차지현 기자] 연매출 2000억원대 중견 제약사 마더스제약이 코스닥 상장을 위한 예비심사를 청구하며 기업공개(IPO) 절차에 본격 돌입했다. 제네릭·개량신약과 의약품 위탁생산(CMO)을 기반으로 외형을 키운 데 이어 자체 신약개발까지 사업 영역을 넓히며 성장동력 확보에 나선 모습이다. 26일 한국거래소에 따르면 마더스제약은 전날 코스닥 신규상장을 위한 예비심사청구서를 제출했다. 상장예정주식수는 1483만4698주로 이 가운데 공모예정주식수는 240만주다. 상장주관사는 NH투자증권과 KB증권이 공동으로 맡았다. 마더스제약은 2011년 7월 의약품 제조·판매를 목적으로 설립된 완제의약품 제조기업이다. 김좌진 대표가 최대주주로 6월 말 기준 지분 34%를 보유 중이다. 회사는 현재 완제의약품 제조·판매와 CMO, 의약품 연구개발(R&D)을 주요 사업으로 영위하고 있다. 이 회사의 주력 사업은 전문의약품(ETC)이다. 고지혈증과 당뇨병, 골관절증, 소화기계, 비뇨기계, 신경정신계 등 만성질환 중심으로 제품군을 구축하고 의약품 판촉영업(CSO)과 도매 유통망을 통해 전국 병·의원과 약국에 공급하고 있다. 대표 품목으로는 당뇨병 치료제 '테네리글립틴정'과 고지혈증 치료제 '로수엠젯정' 등이 있다. 올 상반기 테네리글립틴정 매출은 160억원으로 전체 매출의 13%, 로수엠젯정은 146억원으로 12%를 차지했다. 근골격계 치료제 레이본정과 소화성궤양 치료제 스토엠정 등도 판매하고 있다. 마더스제약은 자체 제품 판매뿐 아니라 경산공장과 익산공장을 활용한 CMO 사업도 병행한다. 타 제약사의 전문·일반의약품을 위탁생산하는 구조다. 회사는 창립 초기 CMO를 통해 안정적인 매출 기반을 확보했고 이후 공장 가동률 제고와 원가 효율 개선을 위한 핵심 사업축으로 확대해왔다. 올 상반기 평균 가동률은 경산공장 81%, 익산공장 95%로 집계됐다. 이 같은 사업 확대에 힘입어 실적도 꾸준한 성장세를 보이고 있다. 마더스제약 매출은 2023년 1577억원에서 2024년 1927억원, 지난해 2288억원으로 증가했다. 2년 새 매출이 45% 늘어난 셈이다. 외형 성장세는 매년 두 자릿수를 이어가며 연매출 2000억원대를 넘어섰다. 수익성 개선 속도는 외형 성장보다 가파르다. 이 회사 영업이익은 2023년 62억원에서 2024년 87억원으로 40% 증가했고 지난해에는 137억원으로 전년 대비 58% 늘었다. 순이익 역시 2023년 61억원에서 2024년 76억원, 지난해 112억원으로 지속 증가하며 이익 규모도 꾸준히 확대했다. 올해 들어서도 성장세가 이어지고 있다. 마더스제약 상반기 매출은 1258억원으로 전년 동기 대비 11% 증가했다. 같은 기간 영업이익은 69억원에서 104억원으로 51% 늘었다. 순이익은 55억원에서 96억원으로 75% 증가했다. 다만 외형 성장에 비해 수익성은 아직 낮은 편이다. 이 회사 영업이익률은 2023년 4%에서 2024년 5%, 지난해 6%로 매년 소폭 개선되고 있지만 여전히 10%를 밑도는 수준에 머물고 있다. 1000원어치를 팔아도 영업이익으로 남는 돈 지난해 60원 정도에 그친다는 의미다. 올해 상반기에는 이익률이 8%까지 올라오며 개선 흐름을 이어갔지만 수익성 개선은 과제로 남아 있다. 마더스제약은 IPO 이후 자체 신약 파이프라인 개발을 본격화한다는 목표다. 회사는 2015년 기업부설연구소에 이어 2016년 신약개발연구소를 설립하며 연구개발 기반을 구축했다. 현재 제네릭과 복합제, 서방형 제제, 개량신약을 개발하는 제제연구와 혁신신약 개발을 병행하고 있다. 자체 신약 파이프라인으로는 건성 황반변성 치료제와 비마약성 진통제 계열 만성통증 치료제를 개발 중이다.2026-08-26 12:10:30차지현 기자
-
 제조사도 모르는 API 가격…아픽소라, 20년 묵은 거래 바꾼다[데일리팜=이석준 기자] 해외 원료의약품(API) 제조사가 제품을 출하한다. 국내 제약회사가 이를 구매한다. 단순해 보이지만 두 회사 사이에 유통업체 5곳이 참여한 사례도 있다. 거래단계가 늘어날 때마다 비용과 마진이 붙는다. 정작 제조사는 한국의 최종 공급가격을 모른다. 국내 제약회사도 제조사의 출하가격과 유통경로를 정확히 알기 어렵다. 최기탁 아픽소라(APIXORA) 대표(47)가 20년 넘게 API 업계에서 목격한 거래구조다. 그는 API 제조와 품질관리부터 해외 제조원 실사, 규제 대응, 수입·유통, 개발영업까지 관련 업무를 두루 경험했다. 아픽소라는 제조사와 제약회사 사이의 정보 비대칭을 줄이기 위해 설립됐다. 실제 역할이 불분명한 거래단계는 줄이고 가격과 품질, 규제 적합성, 공급 안정성을 한곳에서 비교하는 방식이다. 목표는 중간업체를 없애는 것이 아니다. 규제와 품질, 물류, 사후관리를 책임지는 전문 파트너는 남기되 각 업체의 역할과 비용을 명확히 하겠다는 구상이다. 견적요청(RFQ)부터 샘플, 품질검토, 원료의약품 등록(KDMF), 계약과 발주까지 소싱 전 과정도 하나의 시스템으로 연결한다. 담당자의 이메일과 엑셀파일에 흩어진 정보를 회사의 데이터로 축적하는 구조다. 최 대표는 “아픽소라는 단순히 API를 사고파는 사이트가 아니다”며 “20년 넘게 크게 변하지 않은 API 거래방식 자체를 바꾸고자 한다”고 말했다. 다음은 최기탁 아픽소라 대표와의 일문일답. Q. 아픽소라를 설립한 계기는 무엇입니까. 20년 넘게 API 분야에서 일했습니다. 처음 10년은 제조업체에서 QC와 QA, RA를 담당했습니다. 식품의약품안전처 대응과 해외 제조원 실사, 품질 클레임 처리도 경험했습니다. 이후 10년 이상 API 수입·유통업체에서 RA와 BD, 마케팅, 개발영업을 맡았습니다. API가 만들어져 국내 제약회사에 공급되기까지 대부분의 과정을 경험한 셈입니다. 그 과정에서 해외 제조사의 공장 출하가격과 국내 제약회사의 실제 구매가격 사이에 왜 큰 차이가 생기는지 의문을 품었습니다. 물류비와 금융비용, 재고 부담, 품질·규제 관리 비용과 합리적인 마진은 필요합니다. 다만 그것만으로 설명하기 어려운 사례도 있었습니다. 이 의문이 아픽소라의 출발점입니다. Q. API 유통구조에서는 어떤 문제를 확인했습니까. 가장 큰 문제는 정보의 비대칭성과 유통구조의 불투명성입니다. 국내 제약회사가 API를 구매하면서도 제조사의 출하가격이나 자신에게 도달하기까지 거친 업체 수를 알기 어려운 경우가 있습니다. 해외 제조원 실사와 거래관계를 확인하는 과정에서 제조사와 국내 최종 사용자 사이에 5개 업체가 참여한 사례도 확인했습니다. 이들이 물류와 금융, 품질, 규제, 재고관리 등 필요한 역할을 했다면 문제가 없습니다. 하지만 별다른 역할 없이 업체가 추가될 때마다 마진이 붙는다면 이야기가 달라집니다. 해외 제조사 대표가 자신의 제품이 한국에서 얼마에 공급되는지 뒤늦게 알게 된 사례도 직접 봤습니다. 출하가격과 최종 구매가격의 차이가 예상보다 크다는 사실을 알고 제조사 측이 불쾌감을 나타내기도 했습니다. 제조사와 최종 구매자가 모두 유통경로를 모르는 구조는 바뀔 필요가 있습니다. Q. 기존 도매상이나 에이전트를 없애는 것이 목표입니까. 전혀 아닙니다. API는 제조사와 제약회사를 연결한다고 거래가 끝나는 제품이 아닙니다. 비밀유지계약(CDA)과 샘플, 품질자료 검토, 제조원 실사, KDMF와 식약처 대응, 계약, 발주, 생산, 선적, 통관, 품질 클레임과 사후관리가 뒤따릅니다. 이런 업무를 전문적으로 수행하고 책임지는 에이전트와 파트너는 반드시 필요합니다. 문제는 중간업체의 존재가 아니라 실질적인 역할과 책임이 불분명한 거래단계가 반복되는 구조입니다. 중요한 것은 업체 수가 아니라 역할입니다. 한 회사든 두 회사든 명확한 가치를 제공한다면 문제가 없습니다. 필요한 역할은 남기고 불필요한 단계는 줄이자는 것입니다. Q. 셀테라온을 통해 사업모델을 먼저 검증한 이유는 무엇입니까. 직장생활을 하며 품었던 의문을 실제 시장에서 확인해보고 싶었습니다. 셀테라온을 설립한 뒤 약 1년간 해외 제조사를 직접 발굴해 국내 제약회사와 연결했습니다. 중국과 인도를 중심으로 경쟁력 있는 제품을 보유하고도 국내 영업에 어려움을 겪던 제조사 약 30곳을 만났습니다. 해외 제조사는 국내 제약회사에 접근할 방법을 몰랐고 국내 제약회사는 새로운 제조사를 찾을 때 기존 거래선과 개인 네트워크에 의존했습니다. 서로를 필요로 하지만 연결 방식은 여전히 이메일과 전시회, 엑셀파일에 머물러 있었습니다. 몇 명의 영업사원이 관리할 문제가 아니라 시스템으로 만들어야 한다고 판단했습니다. Q. 최저가 비교 플랫폼과 무엇이 다릅니까. API는 가장 싼 제품을 구매한다고 되는 상품이 아닙니다. 가격이 저렴해도 품질이 확보되지 않거나 규제자료가 부족하고 공급이 불안정하면 더 큰 비용과 위험이 발생합니다. GMP 수준과 불순물 관리, 제조공정, DMF 자료의 완성도, KDMF 가능성, 생산능력, 공급 안정성, 제조사의 대응속도를 함께 검토해야 합니다. 가격과 품질, 규제 적합성, 공급 안정성을 종합적으로 비교해 제약회사가 자사 제품에 맞는 원료를 선택하도록 돕는 것이 목표입니다. RFQ부터 공급사 비교, 샘플, 품질검토, KDMF, 계약, 발주와 프로젝트 진행상황도 연결합니다. 구매·연구·BD·RA·QA 부서가 정보를 공유하고 담당자의 이메일이나 엑셀파일에 머물던 소싱 정보를 회사의 자산으로 축적할 수 있습니다. Q. 국내 제약산업의 원가 경쟁력에도 도움이 될까요. API 가격이 낮아진다고 보험약가가 곧바로 낮아지는 것은 아닙니다. 의약품 가격과 보험약가는 여러 요소로 결정됩니다. 다만 원료비가 제약회사의 제조원가에서 중요한 비중을 차지하는 것은 분명합니다. 같은 품질이라면 경쟁력 있는 가격으로 원료를 확보하고, 같은 비용이라면 품질과 공급능력이 더 나은 제조사를 선택할 수 있어야 합니다. 불필요한 유통비용을 줄이고 공급망을 효율화하면 국내 제약회사의 원가 경쟁력에도 도움이 됩니다. API를 몇 달러 싸게 사는 차원을 넘어 제약산업의 조달 경쟁력을 높이는 문제라고 생각합니다. Q. API 중간체까지 플랫폼에서 다루는 이유는 무엇입니까. API 중간체 시장에도 정보 비대칭과 복잡한 유통구조가 존재합니다. 중간체는 API 제조원가를 결정하는 주요 요소지만 여러 단계의 중개를 거치거나 실제 제조원을 확인하기 어려운 경우가 있습니다. 국내 API 제조사가 경쟁력 있는 중간체를 안정적으로 확보하는 것은 글로벌 경쟁력과 연결됩니다. 완제 제약회사가 구매하는 API뿐 아니라 국내 API 제조사에 필요한 중간체까지 연결해 공급망 전반의 효율성을 높이려 합니다. Q. 특허 출원과 AI 개발은 어떻게 추진하고 있습니까. 아픽소라는 단순한 기업 간 거래(B2B) 게시판이나 온라인 쇼핑몰이 아닙니다. 20년 넘게 경험한 API 업무를 시스템 안에 구현하는 것이 핵심입니다. RFQ부터 공급사 비교, CDA, 샘플, 품질검토, 규제업무, 계약, 발주, 생산, 선적, 사후관리까지 하나의 흐름으로 연결합니다. 이 과정에서 쌓인 데이터는 이후 의사결정에 다시 활용됩니다. 플랫폼 기획과 설계 과정에서 도출된 시스템과 기술은 지속해서 특허를 출원하고 있습니다. AI는 제조사·규제자료 분석, 공급사 비교, 프로젝트 관리 등 반복적인 업무를 줄이는 방향으로 적용할 계획입니다. Q. 장기적인 목표와 투자계획은 무엇입니까. 국내 제약회사가 새로운 API를 찾을 때 가장 먼저 떠올리는 플랫폼이 되고 싶습니다. 해외 제조사가 한국시장에 진출할 때 가장 먼저 찾는 플랫폼도 목표입니다. 한국에서 사업모델을 검증한 뒤 글로벌 API 제조사와 각국 제약회사를 연결하는 플랫폼으로 확장할 계획입니다. 기술과 AI 개발, 제조사 데이터 확대, 전문인력 확보를 위해 단계적인 투자유치도 준비하고 있습니다. 장기 성장계획에는 기업공개(IPO)도 포함돼 있습니다. 투자유치나 IPO 자체가 목적은 아닙니다. 사업을 키우고 시장에서 가치를 인정받은 결과로 이어져야 합니다. 아픽소라는 기존 산업을 부정하기 위해 만든 회사가 아닙니다. 제조사와 전문 유통사, 에이전트, 제약회사가 각자 제공하는 가치를 인정받으며 효율적으로 일할 수 있는 환경을 만들고자 합니다. 20년 넘게 크게 변하지 않은 API 거래방식을 바꾸는 것이 목표입니다.2026-08-25 06:00:46이석준 기자
-
 렉라자 FDA 승인 2년…해외서도 돈 버는 K-신약 경쟁력[데일리팜=차지현 기자] 유한양행 폐암 신약이 글로벌 시장에서 판매 성과를 내며 수익화 단계에 본격 진입했다. 미국 규제당국 허가 이후 처방이 빠르게 증가한 데다 주요국 상업화에 따른 마일스톤과 로열티 유입도 본격화하면서다. 리브리반트 피하주사(SC) 제형 도입과 주요국 급여 확대에 따라 추가 성장 여력도 커질 것으로 기대된다. 유한양행이 '기술수출→글로벌 상업화→현금창출→연구개발(R&D) 재투자'로 이어지는 K-바이오 선순환 구조를 구축했다는 평가다. 상반기 매출 70%↑…글로벌 판매 늘며 현금창출 본격화 22일 바이오 업계에 따르면 유한양행 폐암 신약 '렉라자'(성분명 레이저티닙)와 존슨앤드존슨(J&J) 이중항체 치료제 '리브리반트'(아미반타맙) 병용요법은 올 상반기 글로벌 매출 5억4600만달러(7600억원)를 기록했다. 지난해 같은 기간보다 70.4% 증가한 규모다. 미국 매출은 3억6500만달러로 45.0% 늘었고 미국 외 매출은 1억8100만달러로 전년 동기보다 2.6배 증가했다. 렉라자·리브리반트 병용요법은 출시 이후 글로벌 매출이 빠르게 확대하는 추세다. 렉라자·리브리반트 매출은 2024년 3억2700만달러에서 지난해 7억3400만달러로 2배 이상 증가했다. 이어 올 상반기에만 지난해 연간 매출의 4분의 3을 상반기에 달성한 셈이다. 렉라자는 유한양행이 2015년 오스코텍 자회사 제노스코로부터 도입해 개발한 3세대 상피세포성장인자수용체 티로신키나아제 억제제(EGFR-TKI)다. 유한양행은 2018년 J&J 계열사 얀센바이오텍에 렉라자 글로벌 개발·상업화 권리를 기술수출했다. 이후 J&J는 EGFR·MET 이중항체 리브리반트와 병용요법으로 개발을 확대했다. 렉라자·리브리반트 병용요법은 2024년 8월 EGFR 변이 비소세포폐암 1차 치료제로 미국 식품의약국(FDA) 허가를 획득했다. 이로써 렉라자는 FDA 허가를 받은 첫 국산 항암제에 이름을 올리게 됐다. 올해 8월에는 미국 승인 2주년을 맞았다. 렉라자·리브리반트 병용요법은 현재 J&J와 유한양행의 대표적인 글로벌 성장 자산으로 자리 잡은 모습이다. J&J는 지난 2분기 렉라자·리브리반트 병용요법을 다잘렉스·카빅티·테크베일리 등과 함께 항암사업 성장을 이끈 주요 제품으로 꼽았다. 올 상반기 렉라자·리브리반트 매출은 J&J 전체 항암제 매출 143억7900만달러의 3.8% 수준이다. 절대적인 매출 비중은 아직 크지 않지만 J&J가 별도 공개하는 주요 항암 품목 가운데 가장 가파른 성장세를 나타냈다. 유한양행 입장에서도 렉라자는 쏠쏠한 현금창출원(캐시카우) 역할을 하고 있다. 유한양행은 2018년 얀센바이오텍에 렉라자를 기술수출한 이후 계약금과 개발·상업화 마일스톤으로 현재까지 총 3억달러를 수령했다. 미국 상업화로 6000만달러, 일본 1500만달러, 중국 4500만달러에 이어 지난 5월 유럽 상업화에 따른 3000만달러가 추가로 유입됐다. 추가 현금 유입 여력도 크다. 전체 계약에서 아직 남은 마일스톤은 최대 6억5000만달러로 향후 판매 목표 달성 등에 따라 단계적으로 받을 수 있다. 여기에 글로벌 순매출에 연동된 경상기술료가 별도로 발생하는 만큼 렉라자 판매가 늘어날수록 반복적인 수익도 함께 확대되는 구조다. 글로벌 처방 확대가 추가 마일스톤과 로열티 증가로 이어지며 유한양행 수익성 개선에 힘을 보탤 전망이다. 업계에서는 렉라자가 K-바이오 상업화 성공을 입증한 대표 사례라는 점에서 의미가 크다는 평가다. 그동안 국내 신약은 허가나 기술수출 성과를 내고도 글로벌 판매와 반복적인 수익 창출로 이어지지 못한 사례가 적지 않았지만 렉라자는 실제 처방 확대가 매출 증가와 마일스톤·로열티 유입으로 연결되고 있기 때문이다. 기술수출→글로벌 상업화→현금창출→R&D 재투자로 이어지는 선순환 모델을 현실화했다는 주목할 만하다. OS 개선·SC 제형·급여 확대…처방 성장 동력 충분 렉라자·리브리반트가 빠르게 성장한 배경에는 임상 경쟁력이 자리한다. 렉라자·리브리반트 병용요법은 글로벌 3상 MARIPOSA에서 기존 EGFR 변이 비소세포폐암 1차 표준치료제인 아스트라제네카 '타그리소'(오시머티닙) 대비 전체생존기간(OS)을 유의하게 개선했고 사망 위험을 약 25% 낮췄다. 단순히 암 진행을 늦추는 데 그치지 않고 환자의 생존기간까지 연장했다는 점이 병용요법의 핵심 경쟁력으로 꼽힌다. 아시아 환자에서도 일관된 효과가 확인됐다. MARIPOSA 아시아 하위분석에서 렉라자·리브리반트 병용요법은 타그리소 대비 사망 위험을 26% 낮췄고 36개월 생존율은 61%로 나타났다. EGFR 변이 비율이 상대적으로 높은 아시아 시장 특성을 고려하면 한국과 일본, 중국 등에서 처방 확대를 뒷받침할 근거로 활용될 수 있다. 추가 성장 여력도 충분하다. 리브리반트 피하주사(SC) 제형은 작년 12월 미국에서 허가를 받은 데 이어 유럽·중국·일본 등 주요국에서도 승인을 확보했다. SC 제형은 투여시간을 5분 안팎으로 단축해, 첫 투여에 약 5시간이 걸리는 기존 정맥주사(IV) 대비 투약 편의성을 크게 높였다. SC 제형 확산에 따라 병용요법 처방이 더욱 확대할 수 있다는 기대다. 주요국 급여 확대가 맞물리고 있다는 점도 시장 침투를 높일 요인으로 거론된다. 렉라자·리브리반트 병용요법은 미국에 이어 유럽·일본·중국 등으로 허가 지역을 넓힌 데 이어 올해 영국·스위스·이탈리아·독일·폴란드 등 유럽 주요국에서 잇달아 급여권에 진입했다. 여기에 미국종합암네트워크(NCCN) 가이드라인에서 EGFR 변이 비소세포폐암 1차 치료 선호요법(Category 1)으로 등재되며 처방 근거도 확보했다. 이 같은 경쟁력을 바탕으로 J&J도 렉라자·리브리반트의 성장 기대치를 높게 잡고 있다. J&J는 렉라자·리브리반트 병용요법의 2027년 글로벌 매출 목표를 50억달러로 제시했다. 올해 상반기 매출이 5억4600만달러라는 점을 감안하면 공격적인 목표치다. J&J가 임상 경쟁력과 SC 제형, 주요국 급여 확대를 바탕으로 향후 시장 침투율이 빠르게 높아질 것으로 보고 있다는 의미로 풀이된다. 유한양행은 렉라자에서 창출한 현금흐름을 다시 R&D에 투입하며 후속 신약 발굴에 속도를 내고 있다. 올 상반기에는 레시게르셉트(YH35324), YH25724, YH42946, 네스프로타미그, YH32364 등 5개 후보물질을 '포스트 렉라자'로 선정하고 임상·사업개발 역량을 집중하기로 했다. 이들 후보물질의 초기 효능을 임상 1상~초기 2상에서 확인한 뒤 글로벌 기술수출로 연결해 개발 부담은 낮추고 수익화 시점을 앞당기겠다는 전략이다.2026-08-22 06:00:52차지현 기자
-
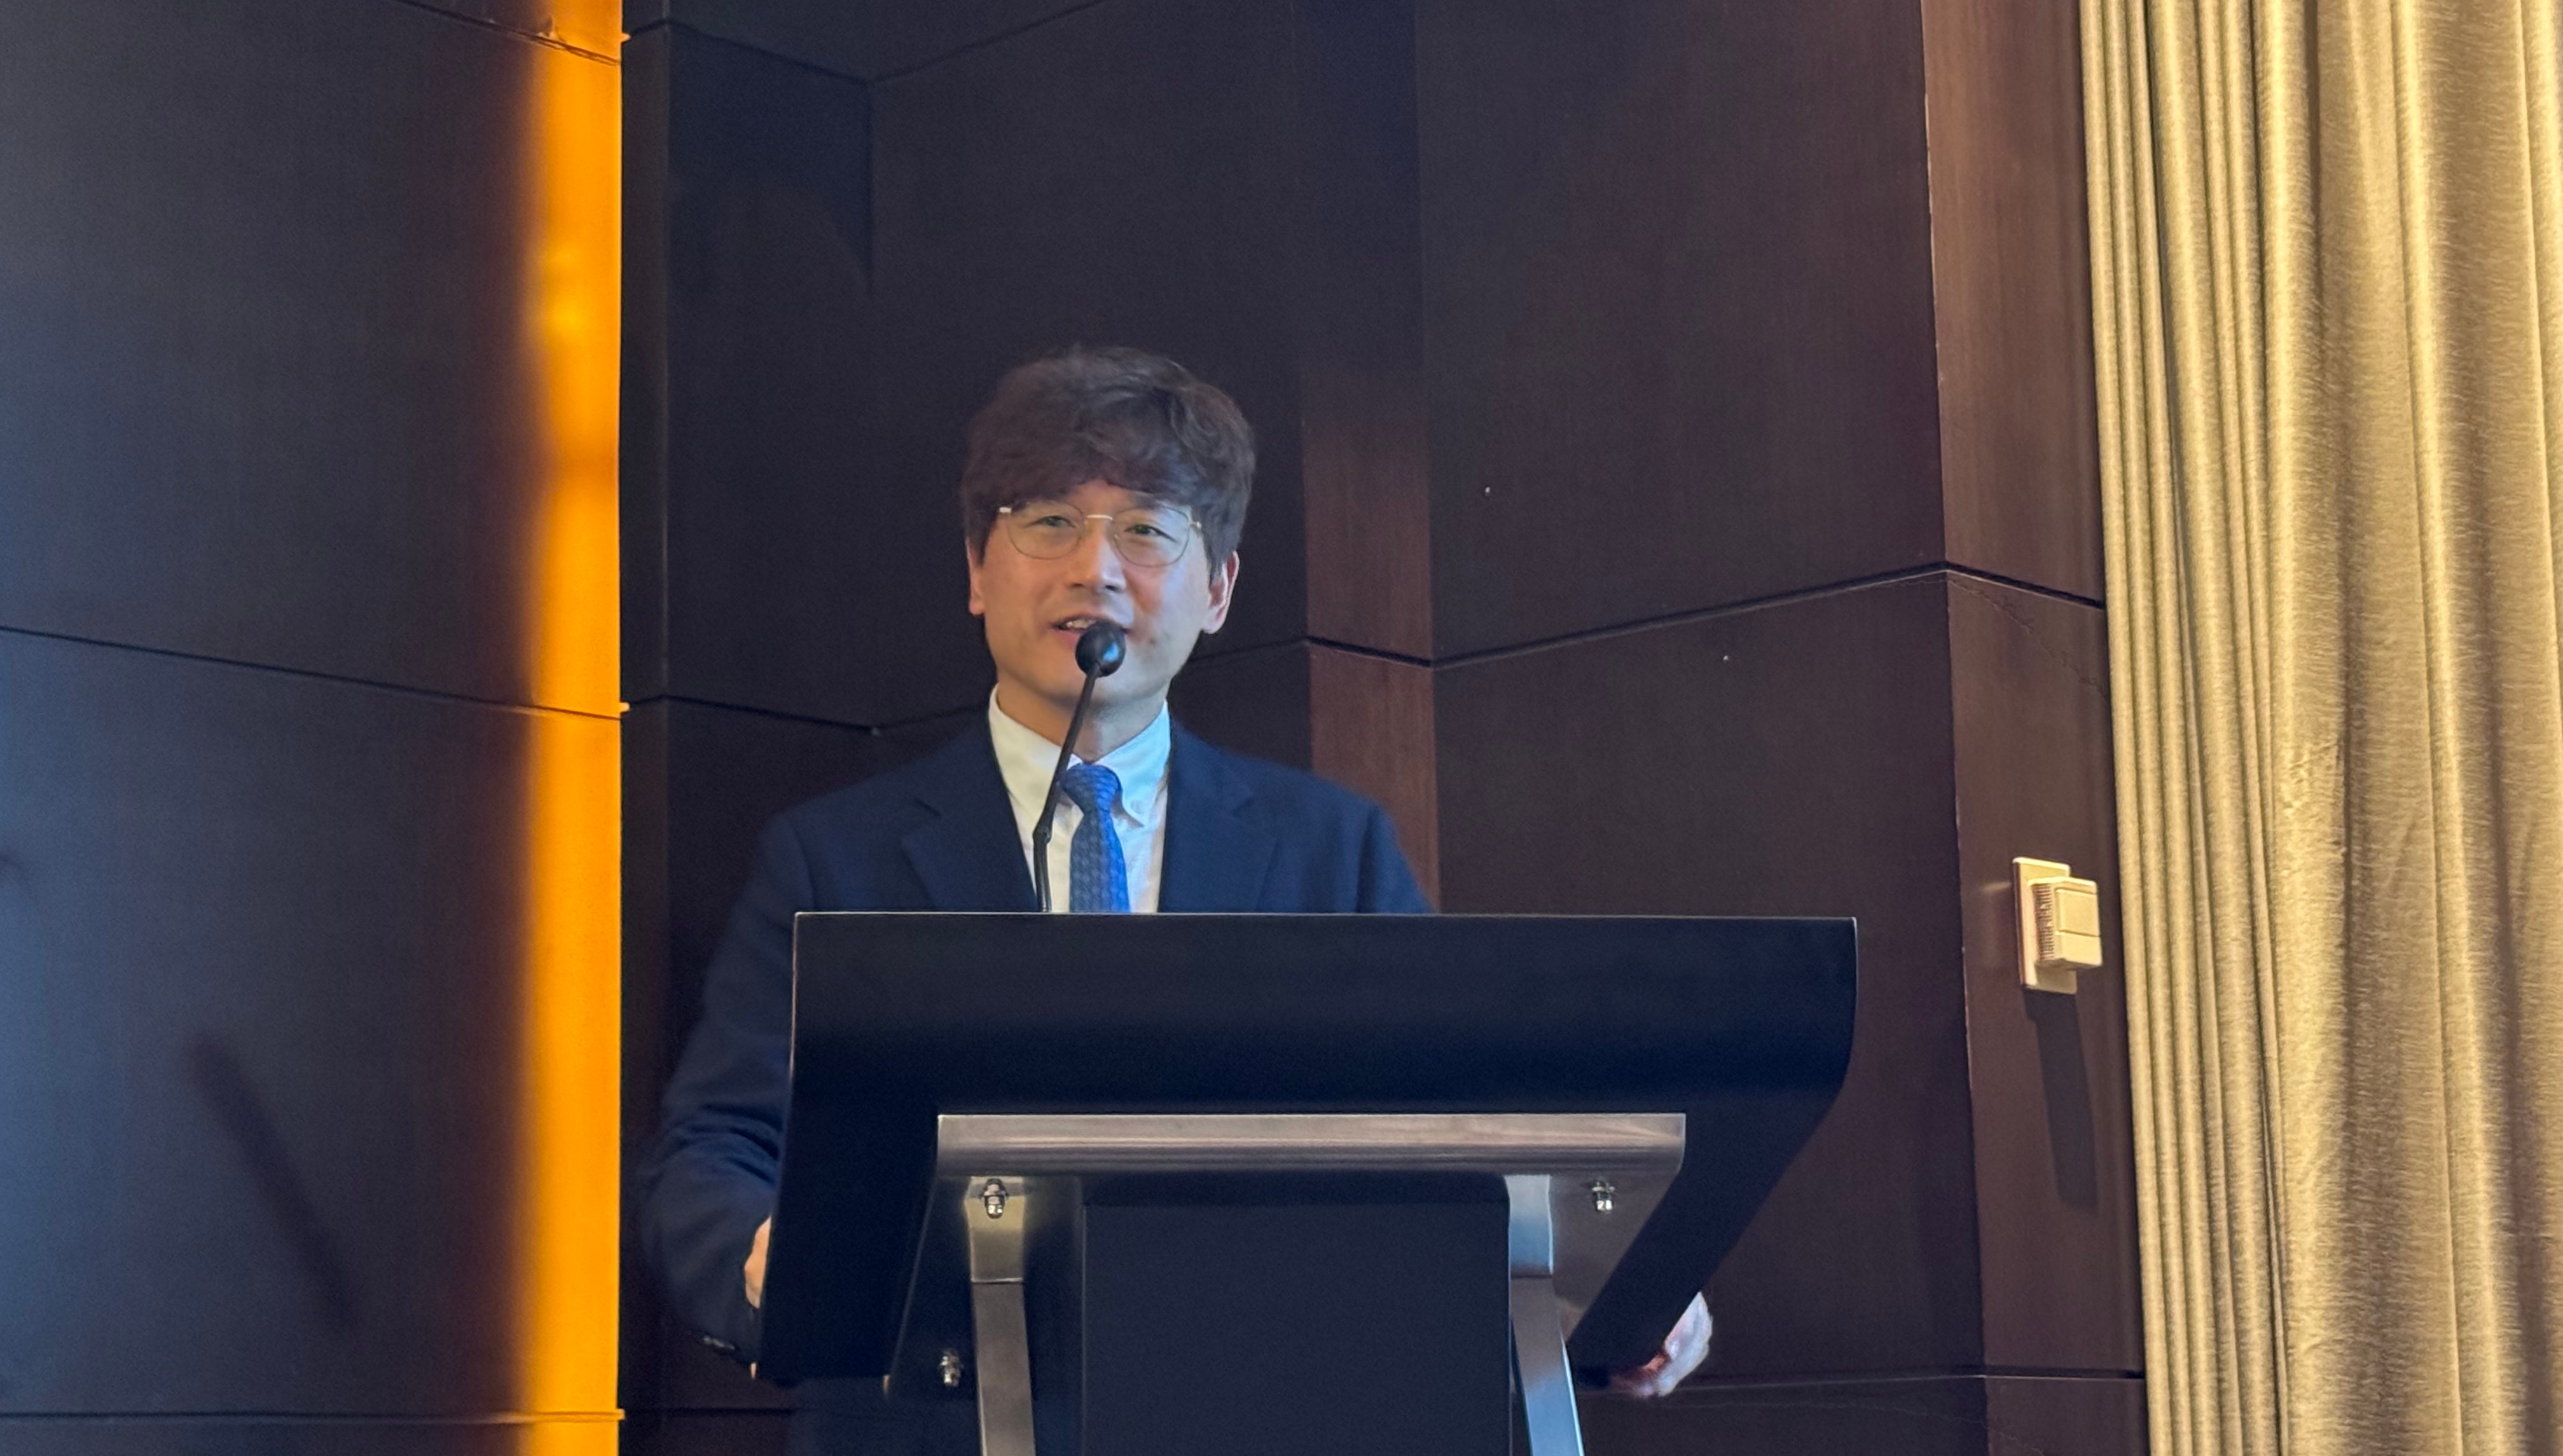 스카이랩스 "커프리스 혈압계로 글로벌 공략...의료 플랫폼 도약"[데일리팜=차지현 기자] "의료기기 역사에서 '성배'로 불리는 기술이 두 가지 있다. 하나는 피를 뽑지 않고 혈당을 측정하는 비침습 혈당계이고 다른 하나는 커프(Cuff·팔에 감아 압력을 가해 혈압을 측정하는 장치) 없이 혈압을 측정하는 혈압계다. 스카이랩스는 커프리스 혈압 측정 기술을 기반으로 국내를 넘어 글로벌 시장에서 새로운 혈압 관리 표준을 만들겠다." 이병환 스카이랩스 대표이사는 21일 서울 여의도에서 기자간담회를 열고 기업공개(IPO) 이후 회사의 비전에 대해 이 같이 밝혔다. 커프리스 혈압 측정 기술을 통해 기존 혈압계의 착용 불편과 야간 측정 한계를 해소하고 24시간 혈압 모니터링을 일상적인 진료·관리 수단으로 정착시키겠다는 게 그의 설명이다. 이 대표는 인하대 전기·전자·컴퓨터공학부를 졸업하고 한국과학기술원(KAIST)에서 전기와 전자공학 석사 학위를 받은 전문가다. 2002년 LIG넥스원에 입사해 10년간 선임연구원으로 근무했으며 이후 삼성전자 DMC연구소에서 책임연구원을 지냈다. 2015년 스카이랩스를 설립한 뒤 2016년부터 대표이사를 맡아 주요 제품 개발과 사업화를 이끌고 있다. 앞서 스카이랩스는 지난해 10월 한국보건산업진흥원과 서울평가정보로부터 각각 A와 BBB 등급을 받아 기술성장기업 특례상장을 위한 기술성평가를 통과했다. 이후 지난 1월 상장예비심사를 신청해 6월 24일 승인을 획득했다. 회사는 상장예비심사를 통과한 지 약 2주 만인 지난달 7일 증권신고서를 제출하고 본격적인 공모 절차에 돌입했다. 스카이랩스는 손가락에 착용하는 반지형 웨어러블 기기로 24시간 혈압을 측정하는 커프리스 혈압 모니터링 기술을 보유했다. 광혈류측정(PPG) 생체신호 분석 인공지능(AI) 알고리즘과 반지형 의료기기 하드웨어, 의료데이터 연동·활용 소프트웨어가 핵심기술이다. 이날 이 대표는 스카이랩스의 핵심 경쟁력으로 ▲임상 근거를 확보한 커프리스 혈압 측정 기술 ▲실사용 데이터를 활용한 AI 기술 고도화 ▲국내외 파트너십을 기반으로 한 사업화 역량 등을 꼽았다. 먼저 그는 기존 커프리스 혈압 측정 기술과 차별점으로 임상 근거를 강조했다. 이 대표는 스카이랩스 제품이 의료계에서 요구하는 정확도와 임상적 근거를 확보했으며 미국 식품의약국(FDA)이 요구하는 임상시험 조건과 유럽고혈압학회의 임상 요구 조건도 충족했다고 설명했다. 그는 "의료기기 허가를 받은 제품도 있지만 임상적 근거를 제시한 제품은 많지 않다"면서 "스카이랩스는 임상 근거와 정확도를 입증한 기술을 확보했다"고 말했다. 제품 출시 이후 쌓인 실사용 데이터도 기술 경쟁력을 높이는 기반으로 활용하고 있다. 스카이랩스는 독자 개발한 AI 모델에 임상연구와 실제 의료현장에서 확보한 생체신호 데이터를 학습시키며 혈압 측정 알고리즘을 고도화하고 있다. 회사는 제품 출시 이후 축적한 실사용 데이터를 기반으로 기존 기술보다 한 단계 발전한 2세대 커프리스 혈압 측정 기술 개발도 진행 중이다. 사업화 속도도 빨라지고 있다. 회사에 따르면 CART BP pro 출시 이전 국내 24시간 활동혈압검사 처방 건수는 연간 약 15만건이었지만 출시 이후 약 23만건으로 늘었다. 이 가운데 CART BP pro를 활용한 처방은 출시 후 1년간 약 12만건을 기록했다. 올 6월 말 기준 제품이 도입된 국내 병·의원은 2000곳을 넘어섰으며 상급종합병원 도입률도 80% 이상이다. 국내 사업 확대에는 대웅제약과의 협업이 기반이 됐다. 스카이랩스는 2023년 6월 대웅제약과 CART BP pro 국내 판권 계약을 체결한 뒤 개인용 CART BP와 원내 모니터링 제품 CART ON까지 협력 범위를 넓혔다. CART BP pro와 CART ON은 대웅제약의 병·의원 영업망을 활용해 유통하고 있으며 CART ON은 대웅제약과 씨어스테크놀로지가 공급하는 병상 모니터링 플랫폼 '씽크(thynC)'에도 탑재됐다. 회사는 올해 CART ON이 1만명 이상에게 적용될 것으로 내다봤다. 해외 시장에서는 오므론헬스케어와 오츠카제약 등 글로벌 기업과의 파트너십을 활용한다는 전략이다. 올 상반기 전체 매출 가운데 해외에서 약 26억원이 발생했다. 이 대표는 "해외 성장 가능성이 있는 회사가 아니라 이미 해외 성장을 하고 있는 회사"라며 "국내뿐 아니라 해외에서도 다양한 매출처를 확보하면서 매출처 다각화가 이뤄지고 있다"고 말했다. 스카이랩스는 혈압을 넘어 다양한 생체신호와 비침습 혈당 측정까지 영역을 넓혀 의료데이터 플랫폼으로 확장한다는 전략이다.미국 시장 진출도 추진한다. 이 대표는 "미국 식품의약국(FDA)과 1년 넘게 임상시험 프로토콜을 논의했고 최근 이를 완료했다"면서 "미국에서 임상연구를 진행해야 하는 부분을 준비하고 있으며 내년 안에 FDA 허가가 완료될 것으로 예상한다"고 말했다. 스카이랩스는 공모 예정 주식 200만주와 상장주선인 의무인수분 6만주를 포함해 총 1874만1977주를 상장할 예정이다. 공모 구조는 100% 신주모집이다. 공모가 희망 범위는 1만3000원에서 1만6000원이다. 이를 기반으로 한 공모 금액은 260억~320억원, 예상 시가총액은 2436억~2999억원이다. 스카이랩스는 희망 공모가액을 계산하기 위해 상대가치법 중 주가수익비율(PER) 계산 방법을 활용했다. PER은 주가를 한 주당 얻을 수 있는 이익으로 나눈 값으로 기업의 수익성과 성장성, 시장 평가 등을 종합 반영한 지표다. 유사한 사업을 영위하는 기업들의 순이익과 발행주식총수, 기준주가 등을 고려해 기업가치를 산출했다. 스카이랩스는 2030년 308억원의 순이익을 낼 수 있을 것으로 내다봤다. 이를 2026년 중순 현재가치로 환산한 예상 순이익을 164억원으로 제시했다. 여기에 유사기업으로 선정한 인바디, 씨어스테크놀로지, 메디아나 등 3곳의 평균 PER 29.52배를 곱한 뒤 할인율 47.4~35.2%를 적용해 희망 공모 범위를 정했다. 스카이랩스는 IPO로 확보한 공모 자금을 대부분 연구개발(R&D)에 투입할 계획이다. 회사는 올 하반기부터 2028년까지 공모자금 가운데 연구개발에 총 252억원을 투입하겠다고 제시했다. 구체적으로 연구개발 인력 인건비 128억원, 임상연구비 72억원, 재료비 14억원, 장비·시설비 12억원 등을 배정했다. 스카이랩스는 지난 14일부터 이날까지 기관투자자를 대상으로 수요예측을 진행한다. 이후 오는 26~27일 기관투자자와 일반투자자를 대상으로 청약을 실시하고 31일 납입을 진행한다. 상장주관사는 한국투자증권이다.2026-08-21 12:30:39차지현 기자
-
 상반기 바이오 투자액 2년새 2.5배 ↑…회복하는 투심[데일리팜=차지현 기자] 올 상반기 국내 바이오·의료 벤처투자가 1조5000억원을 넘어섰다. 투자 혹한기였던 2023년 상반기 투자액과 비교하면 2.5배를 웃도는 수준이다. 바이오 투자 시장이 저점을 지나 회복 국면에 들어선 것으로 풀이된다. 바이오 업종으로 자금 유입이 더욱 활발해질 것이라는 기대도 나온다. 상반기 벤처펀드 결성액이 증가한 데다 임상 3상 특화펀드 등 정책금융 지원이 확대하는 만큼 후속 투자와 후기 임상 자금 조달에 숨통이 트일 것이라는 전망이다. 상반기 바이오 투자 3년 연속 증가…2023년 저점 대비 2.5배 21일 중소벤처기업부에 따르면 올 상반기 바이오·의료 분야 벤처투자액은 1조5041억원으로 집계됐다. 지난해 상반기 투자액보다 53.6% 증가했다. 이번 통계는 벤처투자회사·조합과 신기술금융사·조합의 투자 실적을 합산한 수치다. 바이오·의료 업종 투자는 코로나19 창궐로 투자 수요가 집중됐던 2021년 정점을 찍은 뒤 하향 곡선을 그려왔다. 상반기 바이오·의료 업종 투자액은 2021년 1조8101억원까지 치솟았다가 2022년 1조3159억원으로 줄었다. 이듬해에는 5961억원으로 전년 대비 54.7% 급감하면서 2년 연속 감소세를 이어갔다. 이후 2024년부터 바이오 투자 시장이 반등 조짐을 보이기 시작했다. 2024년 상반기 투자액은 전년 대비 42.2% 늘어난 8527억원을 기록했고 2025년에는 14.8% 증가한 9793억원으로 확대했다. 여기에 올 상반기 1조5041억원까지 늘어나면서 3년 연속 증가세를 이어간 셈이다. 올 상반기 바이오·의료 업종 투자액은 2023년 상반기와 비교하면 150.9% 증가한 규모다. 3년 만에 투자액이 2.5배 불어났다는 얘기다. 2022년 상반기 투자액과 비교해도 14.3% 많다. 전체 벤처투자에서 바이오·의료가 차지하는 비중도 투자 혹한기 이전 수준을 회복했다. 2022년 상반기 17.2%였던 바이오·의료 비중은 2023년 13.3%까지 떨어졌다. 이후 2024년 15.5%로 높아졌고 지난해 17.0%까지 올라선 뒤 올해 같은 수준을 유지했다. 한동안 얼어붙었던 바이오 벤처투자가 회복세에 접어들었다는 평가가 나온다. 투자액이 3년 연속 늘어난 데다 전체 벤처투자에서 차지하는 비중도 17% 수준을 회복하면서 투자심리가 점차 되살아나고 있다는 설명이다. 벤처펀드 8.4조 결성…정책금융도 후기 임상 지원 확대 업계에서는 바이오 업종으로 자금 유입이 더욱 활발해질 것이라는 기대감도 커지는 분위기다. 벤처투자에 활용될 펀드 결성 규모가 커진 데다 정부도 후기 임상과 상업화 단계 바이오 기업을 겨냥한 정책금융 공급을 늘리고 있어서다. 올 상반기 신규 벤처펀드 결성액은 8조4366억원으로 지난해 상반기보다 33.0% 증가했다. 상반기 기준 역대 두 번째로 큰 규모다. 정책금융 출자액은 같은 기간 1조278억원에서 1조6274억원으로 58.3% 늘었고 민간부문 출자액도 5조3153억원에서 6조8092억원으로 28.1% 증가했다. 특히 모태펀드 출자액은 지난해 상반기 2886억원에서 올 상반기 6163억원으로 113.5% 증가했다. 성장금융 출자액도 1815억원에서 5325억원으로 193.4% 확대했다. 금융기관 출자 역시 1조6824억원에서 2조6061억원으로 54.9% 늘었다. 벤처투자에 투입할 수 있는 자금 여력이 커졌다는 얘기다. 바이오 분야를 직접 겨냥한 정책자금 공급도 본격화하고 있다. 정부는 국가 첨단전략산업 육성을 위해 150조원 규모 국민성장펀드를 추진 중이다. 이 가운데 바이오·백신 분야에 11조6000억원을 배정했다. 백신 개발과 바이오의약품 생산 인프라, 글로벌 임상·상업화 단계 기업 등에 대규모 정책자금을 공급하는 것이 골자다. 앞서 지난 4월 동아쏘시오그룹 바이오의약품 위탁생산(CMO) 계열사 비티젠이 850억원 규모 저리대출 지원 대상으로 선정됐다. 이어 5월에는 SK바이오사이언스가 3000억원 규모 저리대출 지원 대상에 올랐다. 비티젠은 송도 바이오시밀러 생산설비 증설에, SK바이오사이언스는 21가 폐렴구균 백신 글로벌 임상 3상과 생산시설 확충 등에 자금을 투입할 계획이다. 6월에는 신약개발 바이오텍 리가켐바이오까지 지원 대상에 포함됐다. 리가켐바이오는 전환우선주(CPS)와 전환사채(CB) 발행을 통해 총 5000억원을 조달하기로 했다. 이 가운데 국민성장펀드가 2500억원을 투입한다. 비티젠과 SK바이오사이언스가 대출 방식이었다면 리가켐바이오는 CPS와 CB를 인수하는 직접 지분성 투자라는 점에서 차이가 있다. 신약개발 과정에서 자금 부담이 큰 후기 임상에 특화한 정책펀드도 가동을 앞뒀다. 보건복지부는 후기 임상 단계 기업의 투자 공백을 줄이기 위해 임상 3상 특화펀드를 추진 중이다. 한국투자파트너스가 주관 운용사로 선정됐으며 당초 1500억원이었던 목표 결성액을 1700억원으로 높였다. 약정총액의 60% 이상을 실제 임상 3상을 추진하는 제약·바이오 기업에 투자하는 구조다. 여기에 K바이오·백신펀드도 혁신신약 임상 2~3상과 제약 기술 플랫폼, 글로벌 진출 등을 중심으로 투자를 이어가고 있다. K바이오·백신펀드는 복지부가 블록버스터급 신약 창출과 바이오헬스 산업 투자 활성화를 위해 2023년부터 조성해온 정책펀드다. 혁신신약 임상 2~3상과 제약 기술 플랫폼, 국내 기업의 글로벌 진출, 인수합병(M&A) 등을 주요 투자 분야로 삼고 있다. 복지부는 오는 2027년까지 펀드 규모를 1조원으로 확대한다는 계획이다. 초기 바이오 투자 여전히 한파…후기 단계 자금 쏠림 우려도 다만 일각에서는 초기 단계 바이오기업의 자금조달 여건은 여전히 녹록지 않다는 지적도 제기된다. 특히 자금이 후기 임상이나 기술·사업성이 어느 정도 검증된 기업에 집중되면서 상대적으로 불확실성이 큰 초기 바이오텍은 투자 유치가 더 어려워질 수 있다는 설명이다. 실제 바이오 벤처투자 전반의 회복세에도 불구하고 초기 단계 바이오기업의 투자 유치는 오히려 줄어든 모습이다. 올해 상반기 바이오·헬스케어 기업의 시드(Seed) 투자 유치는 16건으로 지난해 같은 기간 21건보다 23.8% 감소했다. 이 가운데 투자금액을 공개한 8곳의 유치액 합계는 115억원이다. 다만 전체의 60.9%인 70억원이 전기 수술기 개발사 크레센 한 곳에 집중됐다. 크레센을 제외한 나머지 7곳의 공개 투자액은 45억원에 그쳤다. 글로벌 바이오 투자시장에서도 후기 단계 투자 회복 속도가 상대적으로 빠른 흐름이 나타나고 있다. 글로벌 바이오제약 투자정보업체 딜포마(DealForma) 조사 결과 올 상반기 글로벌 바이오제약 벤처캐피털(VC) 투자에서 시드·시리즈A는 114건, 48억달러를 기록한 반면 시리즈B 이상은 121건, 115억달러로 집계됐다. 시리즈B 이상 투자액은 지난해 연간 투자액의 63.9%에 이미 도달한 반면 시드·시리즈A는 지난해 연간 투자액의 43.2% 수준에 머물렀다. 후기 단계로의 자금 유입이 상대적으로 빠르게 늘어나는 반면 초기 단계 투자는 더딘 흐름을 보이는 셈이다. 초기 투자 위축이 장기화할 경우 바이오 산업의 성장 기반 자체가 약화할 수 있다는 분석이 나온다. 초기 기업에 대한 투자가 줄면 새로운 신약 후보물질과 기술을 보유한 기업의 시장 진입이 어려워지고 향후 기술이전과 기업공개(IPO), M&A 등으로 이어질 후보군도 줄어들 수 있어서다. 더욱이 초기 바이오벤처는 후속 투자로 이어지지 못할 경우 연구개발 자체가 중단되거나 유망 기술이 사장될 가능성도 커질 수 있다는 우려다.2026-08-21 11:56:01차지현 기자
-
 메쥬 상장에 동아에스티 웃었다…25억 투자·평가액 49억[데일리팜=차지현 기자] 디지털 헬스케어 기업 메쥬가 코스닥 시장에 입성하면서 초기 전략적 투자자로 참여한 동아에스티도 투자 성과를 거두고 있다. 앞서 동아에스티는 2021년 25억원을 투자해 메쥬 주식 37만920주를 확보한 바 있다. 현재 보유지분의 시장가치는 약 49억원으로 최초 투자금 대비 97.8%의 미실현 차익을 기록 중이다. 20일 금융감독원에 따르면 동아에스티가 올 6월 말 기준 보유한 메쥬 주식 37만920주의 장부가액은 53억이다. 지난해 말 장부가액 59억원과 비교하면 평가손실 반영으로 10.1% 감소했다. 다만 최초 투자금과 비교하면 장부가액은 두 배 이상으로 불어났다. 시장가치 기준으로도 투자 원금 대비 높은 평가차익이 남아 있다. 메쥬는 20일 1만3330원에 거래를 마쳤다. 이를 동아에스티의 보유주식에 적용하면 시장가치는 49억원 수준이다. 동아에스티 투자금과 비교한 미실현 평가이익은 24억원으로 원금 대비 수익률은 97.8%에 달한다. 메쥬는 2018년 설립한 디지털 헬스케어 기업이다. 웨어러블 심전도(ECG) 스마트패치를 활용한 환자 모니터링 솔루션을 핵심 사업으로 영위 중이다. 대표 제품인 '하이카디 플러스'는 패치형 웨어러블 기기를 통해 심전도를 연속 측정하고 이상 징후를 기기 내부에서 실시간 분석하는 웨어러블 심전도 모니터링 솔루션이다. 외부 서버 의존도를 낮춘 온디바이스(on-device) 분석 방식으로 의료기관의 IT 환경에 따른 제약을 최소화했다는 점이 회사 측이 내세우는 강점이다. 메쥬는 회사는 해당 제품을 중심으로 이동형 심전도 검사, 장기 모니터링, 원격 환자 모니터링(aRPM) 수요를 흡수하겠다는 전략이다. 특히 고령화와 만성질환 증가로 장기간 생체신호를 관찰해야 하는 환자가 늘어나고 있는 만큼, 병원 내 검사뿐 아니라 퇴원 이후까지 관리 범위를 확장할 수 있는 솔루션으로 활용 가능성이 크다는 게 회사 측 설명이다. 이 같은 강점을 앞세워 메쥬는 올 3월 기술특례 방식으로 코스닥 시장에 입성했다. 동아에스티와 메쥬의 인연은 2021년으로 거슬러 올라간다. 동아에스티는 당시 25억원을 투자하며 메쥬 전략적 투자자(SI)로 합류했다. 이후 2022년 메쥬와 국내 독점 유통·판매 계약을 체결하고 같은 해 7월 하이카디 전국 판매에 나서면서 지분 투자와 사업 협력을 병행했다. 메쥬는 코스닥 시장 입성 직후 주가가 급등하며 흥행에 성공했다. 메쥬는 기업공개(IPO) 과정에서 공모가를 희망범위 상단인 2만1600원으로 확정했다. 코스닥 시장 입성 첫날 메쥬 시초가를 6만6000원에 형성한 뒤 장중 7만3500원까지 치솟았다. 이는 공모가의 3.4배 수준이다. 상장 첫날 종가는 3만9000원으로 마감했지만 이후 다시 매수세가 유입되면서 4월 29일 종가 기준 5만1300원까지 상승했다. 그러나 4월 말을 정점으로 주가는 빠르게 조정을 받았다. 종가 기준 메쥬 주가는 5월 29일 2만5750원으로 떨어졌고 7월 30일에는 1만610원까지 밀렸다. 이후 소폭 반등했지만 8월 18일 오전 메쥬 주가는 1만2480원을 기록 중이다. 이는 52주 최고가 대비 83.0% 하락한 수치다. 메쥬 주가가 상장 5개월 만에 공모가 아래로 내려왔음에도 동아에스티는 낮은 투자단가를 바탕으로 여전히 높은 투자수익 구간에 머물고 있는 셈이다. 다만 동아에스티가 메쥬 지분 매각을 통해 당장 차익을 실현할 수 있는 것은 아니다. 동아에스티는 메쥬 IPO 과정에서 보유주식 전량에 대해 상장일로부터 2년간 자발적 의무보유를 설정했다. 동아에스티는 SI로서 메쥬와 장기 협력 의지를 보여주기 위해 보유주식에 대해 장기 의무보유 확약을 걸었다.2026-08-18 12:04:42차지현 기자
-
 BHS한서병원 정규직 약사 모집
-
 세종공장 품질관리약사 경력 채용
-
 SRC노인전문병원에서 약사님을 모집합니다
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 전략기획/학술 약사 채용 (정규직)
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 향남공장 OQA 품질약사 채용 (신입/경력 무관)
-
 2026년 킴스제약 신입/경력사원 모집
-
 서울라이즈요양병원 주간 약사님을 모십니다!
-
 원내 약국 약사 채용공고
-
 은평성모병원 2027년도 신입약사 공개채용
-
 2026년 국립소방병원 약무직 3차 신규직원 채용 공고
-
 요셉의원 병원약사 채용 공고
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 약제부 약사 모집(야간약사)
-
 용인세브란스병원 약제팀 계약직 약사 신규모집 안내
-
 2026년 하반기 한미그룹 공개채용
-
 치약제 제조관리약사 모집(의약외품 제조업)
-
 계약직(주말 주간: 일요일) 약사 공채
-
 [대웅제약] 시판연구팀장 채용
-
 강릉아산병원 약사 모집
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 제제연구, MR 경력 채용(ASAP)
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 경상북도 김천의료원 약사 채용
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 연세대학교 의료원 신규 약사(정규직) 모집
-
 나은 필 병원 약사님 모십니다.
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
약국e몰
-
순위상품명횟수
-
1타이레놀정500mg 10정21,869
-
2까스활명수큐액11,240
-
3탁센 연질캡슐 10캡슐9,865
-
4텐텐츄정 10정8,651
-
5판콜에스내복액6,763